







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Nos termos da Lei de Responsabilidade Fiscal, a despesa com pessoal dos Estados
não poderá exceder 50% da receita líquida corrente, com exclusão das parcelas de participação dos Municípios na distribuição das receitas.
não poderá exceder 60% da receita líquida corrente, com inclusão de todas as receitas tributárias.
não poderá exceder 60% das receitas correntes e de capital.
inclui as despesas com os inativos.
Considere-se que um ente tenha apresentado, durante três períodos — P1, P2 e P3 —, a situação em suas contas conforme a tabela a seguir, cujos valores estão em R$ mil.
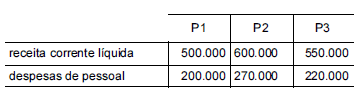
Nessa situação, independentemente dos efeitos inflacionários, é correto concluir que o comprometimento da receita corrente líquida com as despesas de pessoal aumentou no segundo período e retornou à situação inicial no terceiro período.
A LRF tem a finalidade de impedir que a administração gaste mais do que arrecada e impõe à folha salarial dos diversos entes da federação um limite de 60% dos gastos totais.
Quanto a adiantamento a servidor é correto afirmar que
somente se fará adiantamento a servidor em alcance.
é aplicável aos casos de despesas expressamente definidas em lei e consiste na entrega de numerário a servidor, sem necessidade de empenho anterior.
se fará no máximo três adiantamentos simultâneos ao mesmo servidor.
consiste na entrega de numerário a servidor, sem necessidade de empenho anterior, para o fim de realizar despesas que não possam subordinar-se ao processo normal de aplicação.
não se fará adiantamento a servidor em alcance nem a responsável por dois adiantamentos.
Se, em determinado período, a receita corrente líquida do município de Boa Vista – RR foi de R$ 200.000.000,00, isso implica que a Câmara Municipal poderá ter gastado com pessoal, no mesmo período, até R$ 12.000.000,00.
Considere que a LRF não permite que a despesa total com pessoal exceda 60% da receita corrente líquida, tanto nos estados quanto nos municípios. Caso uma lei complementar ampliasse esse percentual para 70%, mas apenas com relação aos municípios, essa alteração não afetaria o limite com gastos de pessoal do Distrito Federal (DF).
O artigo 18 da Lei de Responsabilidade Fiscal trata de um tipo de despesa, suscetível de redefinição para adequar a equação da despesa total e também, criar critérios para a ocupação de cargos, de gerenciamentos nas secretarias, a fim de evitar ingerências políticas. A que tipo de despesas estamos nos referindo?
Despesas com pessoal.
Despesas com investimentos.
Despesas com subvenções sociais.
Despesas com juros da dívida.
Para que o município possa reestruturar uma carreira dos servidores da prefeitura, de forma a elevar a despesa com pessoal, é necessário que haja autorização na Lei de Diretrizes Orçamentárias aprovada no exercício anterior ao do implemento da alteração da carreira.
A linha que trata de "outras despesas de pessoal decorrentes de contratos de terceirização" está com o valor em branco, pois essa apuração é considerada inconstitucional.
Em conformidade com a lei de responsabilidade fiscal, na verificação do atendimento dos limites de despesa total com pessoal, em cada período de apuração e em cada ente da Federação, serão computadas as despesas
decorrentes de incentivo à demissão voluntária.
de indenizações por demissão de empregados.
correspondentes à remuneração de ocupantes de cargos em comissão.
originárias de indenização por demissão de servidores.
com inativos, ainda que por intermédio de fundo específico, custeadas por recursos provenientes da arrecadação de contribuições dos segurados.
Em 2003, a despesa total com pessoal esteve dentro do percentual previsto em lei.
Para que o governo federal conceda transferência voluntária de recursos, destinando-a a fazer face à necessidade de pagamento de pessoal, em caso de um município que esteja com déficit fiscal de tal montante que não tenha condições de pagar a remuneração dos servidores, é necessária autorização por meio de lei complementar.
A aprovação da Lei de Responsabilidade Fiscal (LC.101/2000) teve um impacto significativo nos padrões da gestão fiscal da administração pública nos três níveis de governo. Entre outros aspectos, a LRF
estabeleceu um limite para as despesas de pessoal, como percentual da Receita Corrente Líquida, para cada nível de governo, além de estabelecer subtetos específicos para cada um poderes.
além de proibir que a despesa com pessoal ultrapasse 50% da Receita Corrente Líquida, independentemente do nível de governo, estabeleceu um teto de remuneração específico para presidentes, governadores e prefeitos.
reforçou a proibição de despesas com pessoal acima de 60% da Receita Tributária Disponível para cada governo, além de estabelecer um teto máximo para os poderes executivos de 50% da RTD.
reforçou a proibição de despesas com pessoal acima de 60% da Receita Tributária Disponível para cada governo, além de estabelecer um teto máximo para os poderes executivos de 50% da RTD.
limitou as despesas com pessoal a 60% da Receita Corrente Líquida para todos os níveis de governo, estabelecendo, ainda, subtetos específicos para cada um dos poderes.
competência para verificar os cálculos dos limites da despesa total com pessoal de cada poder e órgão.
A despesa total com pessoal está limitada e repartida, em âmbito municipal, nos percentuais de:
60%(sessenta por cento) da receita corrente líquida, sendo 6%(seis por cento) para o Legislativo e 54%(cinqüenta e quatro por cento) para o Executivo.
50%(cinqüenta por cento) da receita corrente bruta, sendo 20%(vinte por cento) para o Legislativo e 30%(trinta por cento) para o Executivo.
60%(sessenta por cento) da receita corrente líquida, sendo 6%(seis por cento) para o Legislativo, excluído, em qualquer caso, o Tribunal de Contas, para os Municípios que o tiverem, e 54%(cinqüenta e quatro por cento) para o Executivo.
50%(cinqüenta por cento) da receita tributária, repartidos segundo o disposto expressamente na Lei Orgânica Municipal
60%(sessenta por cento) para as Capitais e 50%(cinqüenta por cento) para os demais Municípios



