







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A despesa total com pessoal, para os efeitos da LRF, será apurada somando-se a despesa realizada no mês em referência com as despesas dos doze meses imediatamente anteriores, adotando-se o regime de caixa.
Um município cuja despesa total com pessoal ultrapasse, em determinado período de apuração, 50% da receita corrente líquida infringe a Lei de Responsabilidade Fiscal.
Os entes da Federação deverão obedecer a determinados limites, calculados sobre a receita corrente líquida, para as despesas com pessoal. Estão excluídas desse montante as despesas
resultantes de decisões judiciais referentes a período anterior à Lei de Responsabilidade Fiscal (LRF).
com gratificação de desempenho.
relativas ao terço das férias.
com serviços extraordinários em horário noturno.
referentes ao 13.º salário.
Considere a seguinte tabela:
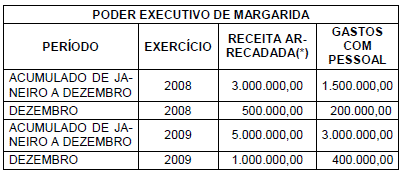
aumentou de 50% para 60%.
manteve-se inalterado.
ficou 100% maior.
diminuiu de 60% para 50%.
ficou 50% menor.
A Lei de Responsabilidade Fiscal - Lei Complementar n.o 101, de 04.05.2000 - estabelece que a despesa total com pessoal não poderá exceder os percentuais da receita líquida nos limites nela fixados para a União, Estados, Distrito Federal e Municípios, e que a repartição desses limites não poderá exceder os percentuais nela estabelecidos. De sua dicção, pode-se extrair a afirmação de que:
A despesa total com pessoal compreende o montante do dispêndio com o funcionalismo ativo de qualquer espécie, excetuado o pessoal inativo e os pensionistas.
A verificação do cumprimento dos limites nela estabelecidos será realizada ao final de cada trimestre e, ultrapassado o percentual de 95%, será vedada a concessão de vantagem, aumento ou reajuste.
Para redução do excesso de dispêndio, prevê-se extinção de cargos, redução de valores a eles atribuídos, redução temporária da jornada, sem prejuízo da intervenção federal ou estadual, conforme o caso.
Há nulidade de pleno direito do ato que provoque aumento de despesa com pessoal e não atenda aos demais requisitos legais, ou expedido nos 180 dias anteriores ao final do mandato do titular do poder.
A verificação do cumprimento dos limites nela estabelecidos será realizada ao final de cada semestre e, ultrapassado o percentual de 80%, será vedada a concessão de vantagem, aumento ou reajuste.
Se a despesa total com pessoal exceder a 95% do limite permitido pela Lei de Responsabilidade Fiscal, NÃO será vedado ao Poder ou órgão referido nesta Lei que houver incorrido no excesso
conceder vantagem, aumento, reajuste ou adequação de remuneração a qualquer título, salvo exceções.
alterar estrutura de carreira que implique aumento de despesa.
extinguir cargo ou função.
criar cargo, emprego ou função.
realizar provimento de cargo público, admissão ou contratação de pessoal a qualquer título, com ressalvas legais.
Caso a despesa total com pessoal exceda a 95% do limite imposto na LRF, é vedado ao poder público o provimento de cargo público, com exceção da reposição decorrente de aposentadoria ou falecimento de servidor público.
A repartição dos limites globais com despesa com pessoal pelos Estados NÃO poderá exceder, respectivamente,
2,5% para o Legislativo, incluído o Tribunal de Contas; 6% para o Judiciário; 40,9% para o Executivo e 0,6% para o Ministério Público.
6% para o Legislativo, incluído o Tribunal de Contas; 4% para o Judiciário; 49,3% para o Executivo e 0,7% para o Ministério Público.
3% para o Legislativo, incluído o Tribunal de Contas; 6% para o Judiciário; 49% para o Executivo e 2% para o Ministério Público.
4% para o Legislativo, incluído o Tribunal de Contas; 5% para o Judiciário; 48% para o Executivo e 3% para o Ministério Público.
3,5% para o Legislativo, incluído o Tribunal de Contas; 5% para o Judiciário; 48,5% para o Executivo e 3% para o Ministério Público.
As despesas de pessoal da FUB, para efeito de apuração da observância do limite legal, são computadas no limite atribuído ao Poder Executivo federal.
Se um servidor público for aposentado por meio da contagem recíproca do tempo de contribuição na administração pública e na atividade privada, então a parcela de seus proventos de aposentadoria que for custeada por recursos provenientes do regime geral de previdência não será computada como despesa de pessoal do órgão em que o servidor estava lotado na atividade.
Em relação à Lei de Responsabilidade Fiscal assinale a alternativa incorreta:
O titular de Poder ou órgão referido no art. 20, nos últimos dois quadrimestres do seu mandato, está proibido de contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito.
É nulo de pleno direito o ato de que resulte aumento da despesa com pessoal expedido nos 150 dias anteriores ao final do mandato do titular do respectivo Poder ou órgão referido no art. 20.
Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
Ao final de cada quadrimestre, os titulares dos Poderes e órgãos referidos no art. 20 estão obrigados a emitir o Relatório de Gestão Fiscal.
Assinale a opção correta, acerca dos dispositivos da Lei de Responsabilidade Fiscal (LRF) que tratam da transparência, controle e fiscalização da gestão fiscal.
Os tribunais de contas alertarão os poderes ou órgãos relacionados na LRF quando constatarem que o montante da despesa com pessoal ultrapassou 90% do limite autorizado.
Segundo a LRF, será dada ênfase na fiscalização dos limites e condições para a realização de despesas de exercícios anteriores.
O relatório resumido da execução orçamentária será publicado até trinta dias após o encerramento de cada quadrimestre.
A transparência será assegurada a partir do início da execução da LOA.
A demonstração das variações patrimoniais consolidadas dará destaque à origem e ao destino dos recursos das operações de crédito, na qual serão incluídas as operações intragovernamentais.
De acordo com a Lei de Responsabilidade Fiscal - LRF, analise as proposições abaixo:
I. a despesa total com pessoal prevista no art. 18, § 2º da LRF será apurada somando-se a realizada no mês em referência com as dos onze imediatamente anteriores, adotando-se o regime de competência.
II. O limite da despesa total com pessoal do Poder Judiciário de Santa Catarina, em cada período de apuração, não poderá exceder a 6,0% (seis por cento) da Receita Líquida Disponível.
III. Se a despesa total com pessoal exceder a 90% (noventa por cento) do limite, são vedados ao Poder ou Órgão que incorrer no excesso, concessão de vantagem, aumento, reajuste ou adequação de remuneração a qualquer título, salvo os derivados de sentença judicial ou de determinação legal ou contratual, ressalvada a revisão prevista no inciso X do art. 37 da Constituição.
IV. A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de estimativa do impacto orcamentário-financeiro no exercício em que deva entrar em vigor e nos dois subseqüentes, bem como declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
V. São instrumentos de transparência da gestão fiscal, aos quais será dada ampla divulgação: os planos, orçamentos e leis de diretrizes orçamentárias; as prestações de contas e o respectivo parecer prévio; o Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal.
VI. Ao final de cada trimestre será emitido pelos titulares dos Poderes e órgãos referidos no art. 20 Relatório de Gestão Fiscal.
Estão corretas as alternativas:
Todas estão corretas.
I e IV.
II, III, V e VI.
II, III, IV e VI.
I, IV e V.
Com relação ao controle da despesa total com pessoal, previsto na LRF, assinale a opção correta.
No caso de ultrapassagem do limite e não alcançada a redução no prazo estabelecido pela legislação, o ente não poderá receber transferência voluntária.
A despesa total com pessoal será apurada adotando-se o regime de caixa.
Os percentuais estabelecidos como parâmetros são calculados sobre a receita corrente anual de cada ente da federação.
A verificação do cumprimento dos limites estabelecidos será realizada ao final de cada bimestre.
O demonstrativo da despesa com pessoal será parte integrante do anexo de riscos fiscais e servirá como instrumento de verificação dos limites de que trata a LRF.
A despesa total com pessoal inclui o somatório dos gastos do ente da Federação com os ativos, os inativos e os pensionistas, com contratos de terceirização de mão-de-obra referentes à substituição de servidores e empregados públicos, incluindo os vencimentos e vantagens, fixas e variáveis, subsídios, proventos da aposentadoria, reformas e pensões, inclusive adicionais.
Para os efeitos da Lei Complementar nº 101, de 4 de maio de 2000, entende-se como despesa total com pessoal o somatório dos gastos do ente da Federação com:
I. os ativos, os inativos e os pensionistas.
II. relativos a mandatos eletivos, cargos, funções ou empregos, civis, militares.
III. quaisquer espécies remuneratórias, tais como vencimentos e vantagens, fixas e variáveis, subsídios, proventos da aposentadoria, reformas e pensões, inclusive adicionais, gratificações, horas extras e vantagens pessoais de qualquer natureza, bem como encargos sociais e contribuições recolhidas pelo ente às entidades de previdência.
IV. os valores dos contratos de terceirização de mão-de-obra que se referem à substituição de servidores e empregados públicos.
A sequência correta é:
As assertivas I, II, III e IV estão corretas.
Apenas as assertivas I, II e III estão corretas.
Apenas as assertivas I e II estão corretas.
Apenas as assertivas III e IV estão corretas.



