







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considere os dados, a seguir, extraídos do sistema contábil de um governo municipal referentes a despesas correntes do Poder Executivo referentes ao exercício financeiro de X1.
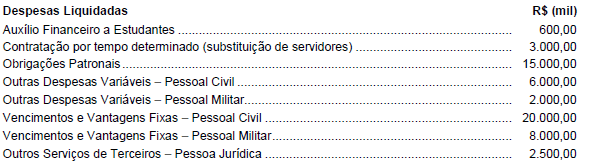
Com base nessas informações e sabendo que a receita corrente líquida do município no exercício de X1 foi R$ (mil) 100.000,00, é correto afirmar que o limite de despesa com pessoal definido pela Lei de Responsabilidade Fiscal
não foi atendido e o poder executivo deve reduzir a despesa em um montante correspondente a 3,1% da Receita Corrente Líquida.
não foi atendido e o poder executivo deve reduzir a despesa em um montante correspondente a 2,5% da Receita Corrente Líquida.
foi atendido, mas o poder executivo não pode criar cargos e funções e alterar a estrutura de carreiras que impliquem aumento de despesa.
foi atendido e a despesa com pessoal pode ser aumentada em um valor correspondente a 3% da Receita Corrente Líquida.
foi atendido e a despesa com pessoal pode ser aumentada em um valor correspondente a 15% da Receita Corrente Líquida.
A Lei Complementar nº 101/00 (Lei de Responsabilidade Fiscal), em cada período de apuração, determina dois limites distintos para os gastos com pessoal no setor público que NÃO poderão exceder
40,9% para a União e 49% para Estados e Municípios da receita orçamentária.
50% para a União e 54% para Estados e Municípios da receita corrente líquida.
50% para a União e 54% para Estados e Municípios da receita orçamentária.
50% para a União e 60% para Estados e Municípios da receita corrente líquida.
60% para a União e 50% para Estados e Municípios da receita corrente líquida.
Com relação à Lei Complementar nº 101/05, assinale a alternativa correta:
É obrigatória e de caráter continuado a despesa corrente que fixe para o ente a obrigação legal de sua execução por um período superior a dois exercícios;
Na verificação do atendimento aos limites de despesa total com o pessoal, devem ser computadas as despesas de indenização por demissão de servidores ou empregados;
Entende-se como empresa controlada a sociedade cuja maioria do capital social pertença, direta ou indiretamente, a ente da Federação;
O projeto de lei de diretrizes orçamentárias será integrado pelo Anexo de Metas Fiscais em que serão estabelecidas metas plurianuais, em valores correntes e constantes;
É admitido consignar na lei orçamentária crédito com finalidade imprecisa ou com dotação ilimitada.
DE ACORDO COM O ART. 169 DA CONSTITUIÇÃO, COMPETE À LEI COMPLEMENTAR DEFINIR OS LIMITES PARA A DESPESA COM PESSOAL ATIVO E INATIVO DOS ENTES POLÍTICOS. A LEI DE RESPONSABILIDADE FISCAL FIXOU PERCENTUAIS DA RECEITA CORRENTE LÍQUIDA A SEREM OBSERVADOS PELA UNIÃO, ESTADOS E MUNICÍPIOS, NA REALIZAÇÃO DAS SUAS DESPESAS NO TÓPICO PESSOAL. NESSE CONTEXTO, INDIQUE A ALTERNATIVA CORRETA:
do teto estabelecido para despesa com pessoal não se exclui nenhuma parcela;
na hipótese de os limites de despesas de pessoal serem ultrapassados, o ente federado corrigirá o excesso no exercício seguinte, abatendo- se da previsão orçamentária;
a unidade federativa, se extrapolados os limites de despesa de pessoal, fica impedida de contratar operações de crédito, salvo se para refinanciar a dívida ou promover a redução de despesa de pessoal;
extrapolado o limite fixado para despesa de pessoal é facultado ao ente estatal proceder à transferência de recursos de uma categoria de programação para outra, mediante ato da autoridade administrativa.
No que se refere à Lei de responsabilidade fiscal, mais especificamente com relação aos gastos denominados Despesas com pessoal, é válido afirmar o seguinte:
I. Os valores dos contratos de terceirização de mão de obra que se referem à substituição de servidores e empregados públicos serão contabilizados como "Outras Despesas de Pessoal".
II. A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as dos onze meses imediatamente anteriores, adotando-se o regime de competência.
III. A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as dos onze meses imediatamente anteriores, adotando-se o regime de caixa.
IV. A despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder os percentuais da receita corrente líquida, a seguir discriminados: 60% para União, Estados e Municípios.
É correto o que se afirma em
I, II e IV, apenas.
I, III e IV, apenas.
II e III, apenas.
III e IV, apenas.
I e II, apenas.
De acordo com a LRF, qual o percentual global, das despesas com pessoal, nas esferas federal, estadual e municipal respectivamente?
50%, 60% e 65%;
50%, 60% e 60%;
49%, 60% e 59%;
50%, 60% e 62%;
49%, 59% e 69%.
Para efeito da apuração do limite máximo previsto pela LRF, o décimo terceiro salário devido aos servidores públicos deve entrar no cômputo do total de despesas de pessoal do exercício a que se refira, ainda que o pagamento seja efetuado, por exemplo, somente no mês de fevereiro.
Se, com o objetivo de aumentar a despesa de pessoal, determinado prefeito municipal assinar um decreto no mês de junho do ano de conclusão de seu mandato, tal ato deve ser considerado regular, de acordo com o que dispõe a LRF.
Para realização de despesa com o pessoal, o Poder Legislativo do Distrito Federal deve observar o limite estabelecido na Lei de Responsabilidade Fiscal para o legislativo da esfera municipal.
Considera-se nulo o ato de prefeito que reajustar o vencimento dos servidores municipais em 25%, resultando em aumento de despesa com pessoal, no penúltimo mês de seu mandato.
A Lei de Responsabilidade Fiscal caracteriza-se por ter trazido inovações nos procedimentos da Administração Pública Financeira e Orçamentária, visando combater o desequilíbrio das contas públicas. Identifique, dentre as alternativas abaixo, a afirmativa INCORRETA a respeito da Lei de Responsabilidade Fiscal.
Criar mecanismos de compensação para as despesas de caráter permanente
Cumprir metas deresultados entre receitas e despesas propostas no orçamento
Definir as metas fiscais anuais para os três exercícios seguintes.
Verificar o cumprimento dos limites estabelecidos com despesa total com pessoal, ao final de cada exercício financeiro.
Limitar em 50% os gastos da União com despesas com pessoal, sobre a receita corrente líquida.
Analise as afirmativas abaixo, colocando entre parênteses a letra "V", quando se tratar de afirmativa verdadeira, e a letra "F", quando se tratar de afirmativa falsa. A seguir, assinale a alternativa que apresenta a sequência correta.
( ) A responsabilidade na gestão fiscal pressupõe ação planejada e transparente para prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas.
( ) A lei 4320/64 estabelece as normas de finanças públicas voltadas para a responsabilidade na gestão fiscal.
( ) Não serão objeto de limitação as despesas que constituem obrigações constitucionais e legais do ente público.
( ) A despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder 40% da receita corrente líquida.
V – V – F – F
F – F – V – V
V – F – V – F
F – V – F – V
V – V – V – V
Considere a tabela abaixo.
25%.
40%.
50%.
65%.
75%.
O Executivo Municipal de Margarida apresentou percentual de gastos com pessoal de 51,4% considerando o acumulado entre janeiro e dezembro de 2009, tomando o mês de dezembro como referência. Nesse mesmo mês foram contratados um professor pela Secretaria da Educação e um engenheiro pela Secretaria de Obras. Ambas as vacâncias foram motivadas por aposentadorias. Nesse caso,
a contratação do professor e a do engenheiro foram realizadas de acordo com a Lei de Responsabilidade Fiscal, uma vez que o Executivo não ultrapassou seu teto legal para o percentual de gastos com pessoal sobre a receita corrente líquida, que é de 54%.
a contratação do professor foi ilegal, uma vez que o percentual de gastos com pessoal sobre a receita corrente líquida ultrapassou o patamar de 95% do teto do Executivo Municipal, fator que veda contratações e a vacância por aposentadoria para a área da educação não é exceção legal.
a contratação do engenheiro foi legal. Apesar do percentual de gastos com pessoal sobre a receita corrente líquida ter ultrapassado o patamar de 95% do teto do Executivo Municipal, a vacância por aposentadoria é exceção legal para a contratação de servidores da área técnica.
a contratação do professor foi legal. Apesar do percentual de gastos com pessoal sobre a receita corrente líquida ter ultrapassado o patamar de 95% do teto do Executivo Municipal, a vacância por aposentadoria é exceção legal para a contratação de servidores da área da educação.
a contratação do professor e do engenheiro foram ilegais, uma vez que o percentual de gastos com pessoal sobre a receita corrente líquida ultrapassou o patamar de 95% do teto do Executivo Municipal, fator que veda contratações e não há exceções previstas em lei.
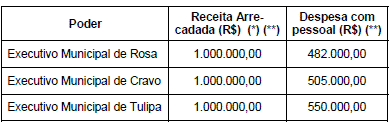
Considere a tabela abaixo.
apenas ao Executivo Municipal de Rosa.
apenas ao Executivo Municipal de Cravo.
apenas ao Executivo Municipal de Tulipa.
apenas aos Executivos Municipais de Cravo e Tulipa.
aos Executivos Municipais de Rosa, Cravo e Tulipa.
Os contratos de terceirização de mão de obra somente devem ser incluídos no montante global da despesa de pessoal quando se referem a atividades semelhantes às dos servidores ou empregados do quadro efetivo de cada órgão público.



