







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Constituem peças importantes para a avaliação do desempenho do ente público no tocante à arrecadação de receitas e execução de despesas, criados pela Lei da Responsabilidade Fiscal:
Anexo de Metas Fiscais e Anexo de Riscos Fiscais.
Relatório de Variação das Disponibilidades de Caixa no Exercício e Demonstração das Variações Patrimoniais.
Balanço Financeiro e Balanço Patrimonial.
Balanço Orçamentário e Balanço Extraorçamentário.
Relatório Resumido da Execução Orçamentária e Relatório da Gestão Fiscal.
Sobre a contabilidade e os demonstrativos da Administração Pública, assinale a alternativa incorreta.
A contabilidade evidenciará, perante a Fazenda Pública, a situação de todos quantos, de qualquer modo, arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela pertencentes ou confiados.
A escrituração sintética das operações financeiras e patrimoniais efetuar-se-á pelo método das partidas dobradas.
A contabilidade deverá evidenciar, em seus registros, o montante dos créditos orçamentários vigentes, a despesa empenhada e a despesa realizada, à conta dos mesmos créditos, e às dotações disponíveis.
A contabilidade manterá registros sintéticos dos bens móveis e imóveis. O levantamento geral dos bens móveis e imóveis terá por base o inventário analítico de cada unidade administrativa e os elementos da escrituração sintética na contabilidade.
O relatório de Gestão Fiscal, que se refere o § 3o do art. 165 da Constituição Federal, abrangerá todos os Poderes e o Ministério Público e será publicado até 30 dias após o encerramento de cada bimestre.
A sanção que o órgão ou a entidade poderá sofrer em caso de descumprimento do prazo de publicação do Relatório de Gestão Fiscal, conforme determina a Lei de Responsabilidade Fiscal, é a de deixar de receber:
transferências voluntárias e contratação de operações de crédito, exceto as destinadas ao refinanciamento do principal atualizado da dívida mobiliária.
convênios voluntários e contratação de operações de crédito, exceto as por antecipação de receita.
transferências obrigatórias, exceto para a saúde e educação.
convênios voluntários e transferências obrigatórias, exceto para a saúde e educação.
transferências voluntárias e obrigatórias, além de não poder contratar operações de crédito, exceto as destinadas ao refinanciamento do principal atualizado da dívida mobiliária.
Incluem-se entre os instrumentos de transparência da gestão fiscal o relatório resumido da execução orçamentária, de periodicidade trimestral, e o relatório de gestão fiscal, de periodicidade semestral.
O Relatório de Gestão Fiscal divulga as dívidas consolidada e mobiliária, a concessão de garantias e as operações de crédito, exceto as advindas de antecipação de receita.
A Lei complementar n.º 101/2000, conhecida por Lei de Responsabilidade Fiscal, trouxe controles mais rigorosos a serem observadas pelo gestor público, além da obrigatoriedade de promover mais transparência das contas públicas. Nesse sentido, julgue os itens a seguir.
I O limite total com despesa de pessoal na União corresponde a 50% da Receita Corrente Líquida do Ente, dividido da seguinte forma: 2,5% para o Poder Legislativo (incluindo o Tribunal de Contas da União), 6% para o Poder Judiciário, 40,9% para o Poder Executivo e 0,6% para o Ministério Público da União.
II Os estados, Distrito Federal e municípios não poderão ultrapassar o limite de 60% de sua Receita Corrente Líquida.
III O Relatório Resumido de Execução Orçamentária tem como um de seus objetivos demonstrar a arrecadação de receitas e a execução de despesas, devendo ser elaborado bimestralmente e publicado em até quinze dias após o término do bimestre.
IV O Relatório de Gestão Fiscal (RGF) é que evidenciará a apuração dos gastos com pessoal, relativos ao período de um quadrimestre, sendo facultativo para os municípios com menos de 50 mil habitantes divulgar o RGF semestralmente.
Assinale a alternativa correta.
Nenhum item está certo.
Apenas um item está certo.
Apenas dois itens estão certos.
Apenas três itens estão certos.
Todos os itens estão certos.
O Relatório de Gestão Fiscal é um dos instrumentos de transparência da administração previstos pela Lei de Responsabilidade Fiscal (LRF). Sobre o relatório é correto afirmar que
será emitido ao final de cada trimestre pelo Chefe do Poder Executivo.
será publicado até 60 (sessenta) dias após o encerramento do período a que corresponder, inclusive por meio eletrônico.
contém demonstrativo das disponibilidades em caixa em todo relatório.
é facultativo para municípios com população de até 100.000 (cem mil) habitantes.
contém comparativo entre o montante de concessão de garantias e os limites determinados pela LRF.
De acordo com a Lei de Responsabilidade Fiscal - LRF, analise as proposições abaixo:
I. a despesa total com pessoal prevista no art. 18, § 2º da LRF será apurada somando-se a realizada no mês em referência com as dos onze imediatamente anteriores, adotando-se o regime de competência.
II. O limite da despesa total com pessoal do Poder Judiciário de Santa Catarina, em cada período de apuração, não poderá exceder a 6,0% (seis por cento) da Receita Líquida Disponível.
III. Se a despesa total com pessoal exceder a 90% (noventa por cento) do limite, são vedados ao Poder ou Órgão que incorrer no excesso, concessão de vantagem, aumento, reajuste ou adequação de remuneração a qualquer título, salvo os derivados de sentença judicial ou de determinação legal ou contratual, ressalvada a revisão prevista no inciso X do art. 37 da Constituição.
IV. A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de estimativa do impacto orcamentário-financeiro no exercício em que deva entrar em vigor e nos dois subseqüentes, bem como declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
V. São instrumentos de transparência da gestão fiscal, aos quais será dada ampla divulgação: os planos, orçamentos e leis de diretrizes orçamentárias; as prestações de contas e o respectivo parecer prévio; o Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal.
VI. Ao final de cada trimestre será emitido pelos titulares dos Poderes e órgãos referidos no art. 20 Relatório de Gestão Fiscal.
Estão corretas as alternativas:
Todas estão corretas.
I e IV.
II, III, V e VI.
II, III, IV e VI.
I, IV e V.
Se o relatório de gestão fiscal de um município de 300 mil habitantes não for apresentado até trinta dias após o encerramento do período a que corresponder, as transferências voluntárias da União devem ser imediatamente suspensas.
O relatório de gestão fiscal (RGF), conforme a Lei de responsabilidade fiscal, em seu art. 54 e 20, será composto pelos seguintes relatórios; dentre outros os demonstrativos:
das despesas de pessoal em relação à receita corrente líquida; da dívida consolidada e mobiliária; demonstrativo de restos a pagar por poder e órgão
do resultado do exercício; das mutações do patrimônio líquido e balanço patrimonial
das operações financeiras; das disponibilidade de caixa; de fianças concedidas e obtidas
das despesas de serviços de terceiros em relação à receita corrente líquida; restos a liquidar; o do resultado do exercício corrente
de anual dos recursos recebidos em doação; relatório das receitas extraordinárias; das disponibilidades de caixa.
Quanto à transparência da gestão fiscal do Executivo Federal, é correto afirmar:
As contas apresentadas pelo Chefe do Executivo ficarão disponíveis durante o prazo de seis meses, no respectivo Tribunal de Contas.
O relatório de gestão fiscal será assinado pelo Presidente da República, pelas autoridades responsáveis pela administração financeira e pelo controle interno, dentre outros.
A prestação de contas da União conterá demonstrativos do Tesouro Nacional e das agências financeiras oficiais de fomento, excluindo-se desses o Banco Nacional de Desenvolvimento Econômico e Social.
É vedada a participação popular e a realização de audiências públicas durante os processos de elaboração e discussão dos planos, lei de diretrizes orçamentárias e orçamentos.
É vedada a divulgação dos orçamentos por meios eletrônicos, incluindo nesses a Internet.
A competência de verificar a consistência dos dados contidos no Relatório de Gestão Fiscal, conforme estabelecido no art. 54 da Lei de Responsabilidade Fiscal, é:
compartilhada entre o Órgão Central e os Órgãos Setoriais do Sistema de Controle Interno do Poder Executivo.
exclusiva do Órgão central do Sistema de Controle Interno do Poder Executivo.
compartilhada com o Órgão Central do Sistema de Controle Interno do Poder Executivo.
exclusiva dos Órgãos setoriais do Sistema de Controle Interno do Poder Executivo.
exclusiva da Comissão de Coordenação de Controle Interno do Poder Executivo.
No mês de fevereiro do exercício atual, a Prefeitura do Aquecimento Global foi informada pelo Tribunal de Contas do Estado que havia ultrapassado o limite prudencial com pessoal, no último quadrimestre do exercício anterior. Sabe-se que a referida Prefeitura tem menos de 50.000 mil habitantes, tendo a opção de apresentar o Relatório de Gestão Fiscal (RGF), semestralmente. Dessa forma, analise as afirmativas abaixo e assinale a resposta correta, quanto à apresentação do RGF.
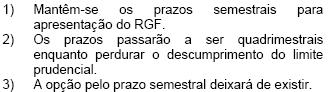
Estão corretas:
1 apenas
1 e 2 apenas
1, 2 e 3
2 apenas
3 apenas
Com base nos preceitos da Lei de Responsabilidade Fiscal, analise as afirmativas a seguir:
I. O anexo de metas fiscais integrará a Lei Orçamentária e conterá as metas anuais, em valores correntes e constantes, relativas às receitas, despesas, montante da dívida pública para o exercício a que se referirem e para os dois seguintes.
II. O relatório resumido da execução orçamentária será composto do balanço orçamentário e dos demonstrativos das variações patrimoniais, da execução das receitas por categorias econômicas e fonte de recursos e da despesa por categoria econômica, grupo de despesa, função e subfunção.
III. O relatório de gestão fiscal conterá comparativo da despesa total de pessoal, da dívida, da concessão de garantia e das operações de crédito com os limites respectivos estabelecidos na lei.
Assinale:
se somente a afirmativa I estiver correta.
se somente a afirmativa II estiver correta.
se somente a afirmativa III estiver correta.
se somente as afirmativas I e III estiverem corretas.
se todas as afirmativas estiverem corretas.
Nos termos da Lei de Responsabilidade Fiscal (Lei Complementar 101/00), os titulares de poderes e órgãos públicos expressamente identificados, deverão emitir Relatório de Gestão Fiscal:
ao final do exercício financeiro
sempre que houver interesse previamente declarado.
ao final do semestre seguinte ao do exercício que se encerra.
ao final do bimestre seguinte ao do exercício que se encerra.
ao final de cada quadrimestre.
Analise as afirmativas abaixo.
I - A liqüidação da despesa extingue a obrigação da Fazenda Pública perante o credor.
II - No âmbito da União, a emissão do Relatório de Gestão Fiscal do Poder Judiciário é competência do Presidente do Supremo Tribunal Federal.
III - A norma a seguir transcrita é uma aplicação equivocada do princípio da universalidade: "O orçamento anual compreenderá obrigatoriamente as despesas e receitas relativas a todos os Poderes, órgãos e fundos, tanto da administração direta quanto da indireta, excluídas apenas as entidades que não recebem subvenções ou transferências à conta do orçamento".
Assinale a alternativa CORRETA.
Apenas as afirmativas I e II são verdadeiras.
Todas as afirmativas são verdadeiras.
Apenas a afirmativa III é verdadeira.
Todas as afirmativas são falsas.



