







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre as classificações das despesas orçamentárias, considere as afirmativas a seguir.
I. A classificação da despesa orçamentária por natureza reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
II. A classificação funcional segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação a respeito de em que área de ação governamental a despesa será realizada.
III. Dentro da classificação por estrutura programática as ações são operações das quais resultam produtos (bens ou serviços), que contribuem para atender ao objetivo de um programa.
Está(ão) correta(s) a(s) afirmativa(s):
I, apenas.
I e II, apenas.
II e III, apenas.
III, apenas.
O orçamento-programa de um determinado ente público estadual
realiza a alocação de recursos visando a consecução de objetivos e metas e utiliza como principal critério de classificação da despesa a funcional-programática.
visa avaliar a economicidade das ações governamentais bem como a legalidade no cumprimento do orçamento.
apresenta as despesas públicas que devem ser executadas por função, subfunção e elemento de despesa, sendo que a estrutura do orçamento dá ênfase aos aspectos contábeis e de gestão.
impõe ao poder executivo a obrigatoriedade de investir em programas não discriminados como prioritários no Plano Plurianual pelo referido poder, sendo uma forma de implementação de políticas públicas regionalizadas.
incorpora a população ao processo decisório da elaboração orçamentária, sendo que a alocação de recursos visa à aquisição de meios.
De acordo com a legislação vigente, as despesas que não contribuem para a manutenção das ações de governo, das quais não resulta um produto, e não geram contraprestação direta sob a forma de bens ou serviços, é o conceito de:
Programa.
Operações Especiais.
Atividade.
Função.
Subfunção.
Segundo a classificação programática, as despesas com reforma e ampliação de imóveis, pagamento de indenizações e restituições, e serviços de limpeza da Secretaria de Mobilidade Urbana, classificam-se respectivamente em:
Atividade, Encargo Especial e Projeto.
Operações Especiais, Projeto e Atividade.
Atividade, Projeto e Operações especiais.
Projetos, Operações Especiais e Atividades.
A despesa pública para fins de apresentação da proposta orçamentária, execução e prestação de contas apresenta uma série de classificações legalmente definidas. Tais classificações propiciam a análise da receita sob várias perspectivas. A classificação da despesa em que as ações podem ser analisadas como atividades, projetos ou operações especiais é a classificação:
programática.
institucional.
funcional.
institucional.
avaliadora.
Associe as duas colunas abaixo, relacionando as classificações da despesa orçamentária e suas definições:
1 Classificação Institucional
2 Classificação Funcional
3 Classificação por Estrutura Programática
4 Classificação da Despesa Orçamentária por Natureza
( ) Organiza a ação do Governo, estruturando-a em programas orientados para a realização dos objetivos estratégicos definidos no Plano Plurianual (PPA) para o período de quatro anos.
( ) Segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que área” de ação governamental a despesa será realizada.
( ) Categoria Econômica, Grupo de Natureza da Despesa e Elemento de Despesa.
( ) Reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
A sequência CORRETA dessa associação é:
1, 2, 3 e 4.
3, 2, 4 e 1.
2, 3, 4 e 1.
4, 2, 1 e 3.
4, 2, 3 e 1.
O instrumento de organização da ação governamental visando à concretização dos objetivos pretendidos, sendo mensurado por indicadores estabelecidos no plano plurianual denomina-se
metas fiscais.
programa.
orçamento.
projeto.
Considerando q ue o Plano Plurianual é constituído das dimensões base estratégica e programas, é correto afirmar:
As ações efetivadas pelo gestor público e que permitirão alcançar os objetivos definidos compõem a dimensão programas.
O núcleo de ações estratégicas governamentais é composto por programas advindos especificamente das políticas públicas.
O Orçamento-Programa é o instrumento financeiro por meio do qual a dimensão estratégica governamental é executada.
As atividades e ações implementadas pelo governo são programas provenientes da estratégia orçamentária.
A dimensão programa é considerada o núcleo fundamental das políticas públicas.
A respeito da classificação das despesas, julgue os itens subsequentes.
I Segundo a classificação funcional, a função “encargos especiais” engloba as despesas que não possam ser associadas a um bem ou a um serviço a ser gerado no processo produtivo corrente, representando, portanto, uma agregação neutra.
II Na classificação programática, os projetos consistem em instrumentos de programação para alcançar o objetivo de um programa e envolvem um conjunto de operações que se realizam de modo contínuo e permanente, do que resulta um produto necessário à manutenção da ação do governo.
III Na classificação funcional, é vedada a combinação de subfunções com funções diferentes daquelas a que já estejam vinculadas.
Assinale a opção correta.
Apenas o item I está certo.
Apenas o item II está certo.
Apenas os itens I e III estão certos.
Apenas os itens II e III estão certos.
Todos os itens estão certos.
A simples meta física não é suficiente para a definição clara e precisa dos objetivos de um programa. Assim, mais que a sinalização de uma rodovia, o que tem de ser avaliado, por exemplo, é a redução do número de acidentes e de mortes na referida rodovia.
Certo
Errado
Em vista da necessidade de estabelecer um esquema de classificação que forneça informações mais amplas sobre as programações de planejamento e orçamento e, ao mesmo tempo, uniformizar a terminologia em níveis do governo da União, dos Estados, dos Municípios e do Distrito Federal, foi elaborada a discriminação da despesa orçamentária por funções, que é
considerada como subfunção suplementar classificatória.
preparada com base nas funções elementares e essenciais das despesas.
corroborada como lançamento extra contábil por função da conta.
consubstanciada como classificação funcional programática.
classificada de acordo com os elementos de cada rubrica contábil.
Na classificação por estrutura programática é correto afirmar que as operações especiais são:
Transferências obrigatórias ou voluntárias a outros entes da Federação e a pessoas físicas e jurídicas, na forma de subsídios, subvenções, auxílios, contribuições e financiamentos, dentre outros.
Despesas que não contribuem para a manutenção, expansão ou aperfeiçoamento das ações de governo, das quais não resulta um produto, e não gera contraprestação direta sob a forma de bens ou serviços.
Operações que se realizam de modo contínuo e permanente, das quais resulta um produto ou serviço necessário à manutenção da ação de Governo.
Despesas orçamentárias realizadas mediante transferência de recursos financeiros, decorrentes de delegação ou descentralização à União para execução de ações de responsabilidade exclusiva do delegante.
Indique qual dos itens abaixo não compõe a classificação da despesa orçamentária, segundo a sua natureza:
Programa
Categoria econômica
Grupo de natureza da despesa
Elemento de despesa
Sobre orçamento público, informe se é verdadeiro (V) ou falso (F) o que se afirma abaixo.
( ) As contribuições previdenciárias não chegam a ser tributos, mas não deixam de ser receitas públicas e, como tal, devem estar sujeitas ao controle parlamentar.
( ) Nenhuma parcela da receita geral poderá ser reservada ou comprometida para atender a certos e determinados gastos, salvo as exceções previstas em lei.
( ) Na classificação funcional-programática, o “subprograma” pode ser definido como um instrumento de programação para alcançar os objetivos de um programa, envolvendo um conjunto de operações que se realizam de modo contínuo e permanente, necessárias à manutenção da ação do governo.
( ) Em obediência ao Princípio do Orçamento Público, não poderá ser incluída, no orçamento, a Despesa Pessoal Líquida.
A alternativa que apresenta a sequência correta é
(V); (V); (F); (V).
(V); (F); (V); (F).
(F); (F); (V); (F).
(F); (V); (F); (V).
As classificações legais da despesa pública foram criadas com o objetivo de gerar informações que subsidiem a adequada aplicação e o controle dos recursos públicos.
Analise as descrições a seguir com as classificações legais da despesa pública.
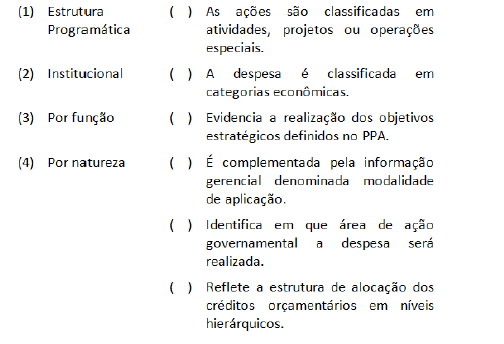
A sequência que apresenta a associação correta é:
Assim como o Plano Nacional de Logística Portuária, diversas iniciativas do Governo Federal, para a consecução de seus objetivos, devem ser organizadas e apresentadas em consonância com a Estrutura das Despesas Públicas. No tocante à Estrutura das Despesas Públicas, sobre as principais formas de classificação, é CORRETA afirmar:
A classificação da despesa segundo sua natureza, o termo elemento da despesa tem como objetivo evidenciar a estrutura organizacional de alocação dos créditos orçamentários, sendo que seus níveis hierárquicos são: órgão orçamentário e unidade orçamentária.
A Classificação funcional desagrega as dotações orçamentárias em dois subgrupos: funções e subfunções, com o intuito de apresentar a área de ação na qual a despesa está sendo realizada.
Na classificação Programática, os termos projetos são utilizados para relatar ações que são realizadas de forma contínua e permanente, enquanto atividade é o termo designado para ações limitadas no tempo.
A classificação da despesa orçamentária, quanto a sua característica institucional compõe-se dos seguintes componentes: categoria econômica, grupo de natureza da despesa e elemento da despesa.
Assinale a alternativa que apresenta o(s) 4os nível(is) das ações da estrutura programática da despesa pública.
Função.
Subfuncao.
Operação especial.
Código vazio ou “0000”.
Projeto, atividade e Operação especial.
O orçamento Federal está organizado em programas, a partir dos quais são relacionadas às ações sob a forma de atividades. Portanto, pode-se definir "programa" na classificação de despesa por Estrutura Programática como:
Instrumento de organização da atuação governamental que articula um conjunto de ações que concorrem para a concretização de um objetivo comum preestabelecido.
Operação da qual resultam produtos (bens ou serviços), que contribuem para atender ao objetivo de uma ação.
Instrumento de programação utilizado para alcançar o objetivo de uma atividade, envolvendo um conjunto de operações que se realizam de modo contínuo e permanente.
Instrumento de programação utilizado para alcançar o objetivo de um projeto, envolvendo um conjunto de operações, limitadas no tempo.



