







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A classificação da despesa que reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária, recebe o nome de:
Programática.
Funcional.
Operacional.
Referencial.
Institucional.
Em consonância com o Manual de Contabilidade Aplicado ao Setor Público, a classificação institucional reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos, sendo eles:
Função orçamentária e subfunção orçamentária.
Programa orçamentário e ação orçamentária.
Funcional e programática.
Função orçamentária e unidade orçamentária.
Órgão orçamentário e unidade orçamentária.
Analise as afirmativas que versam sobre classificações orçamentárias.
I. A classificação institucional da receita pública reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária. Constitui unidade orçamentária o agrupamento de serviços subordinados ao mesmo órgão ou repartição a que serão consignadas dotações próprias. Os órgãos orçamentários, por sua vez, correspondem a agrupamentos de unidades orçamentárias. As dotações são consignadas às unidades orçamentárias, responsáveis pela realização das ações.
II. A classificação funcional segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que” área de ação governamental a despesa será realizada. Trata-se de classificação de aplicação comum e obrigatória, no âmbito da União, dos estados, do Distrito Federal e dos municípios, o que permite a consolidação nacional dos gastos do setor público. A classificação funcional é representada por cinco dígitos. Os dois primeiros referem-se à função, enquanto que os três últimos dígitos representam a subfunção, que podem ser traduzidos como agregadores das diversas áreas de atuação do setor público, nas esferas legislativa, executiva e judiciária.
Assinale a alternativa correta.
As afirmativas I e II são falsas.
Apenas a afirmativa I é verdadeira.
Apenas a afirmativa II é verdadeira.
As afirmativas I e II são verdadeiras.
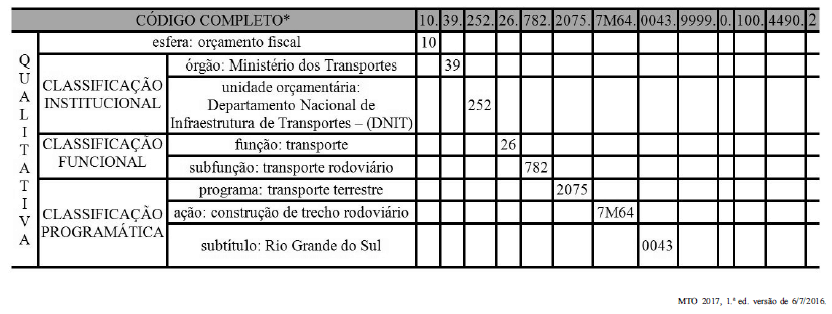
Na figura apresentada, o número 39 corresponde à resposta a uma das perguntas a serem consideradas para a programação do orçamento de despesas. Assinale a opção que apresenta a pergunta respondida por meio desse número.
As classificações legais da despesa pública foram criadas com o objetivo de gerar informações que subsidiem a adequada aplicação e o controle dos recursos públicos.
Analise as descrições a seguir com as classificações legais da despesa pública.
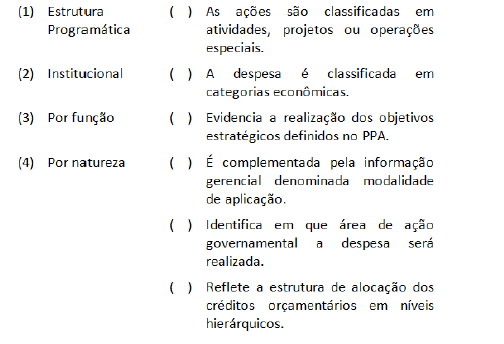
A sequência que apresenta a associação correta é:
Assim como o Plano Nacional de Logística Portuária, diversas iniciativas do Governo Federal, para a consecução de seus objetivos, devem ser organizadas e apresentadas em consonância com a Estrutura das Despesas Públicas. No tocante à Estrutura das Despesas Públicas, sobre as principais formas de classificação, é CORRETA afirmar:
A classificação da despesa segundo sua natureza, o termo elemento da despesa tem como objetivo evidenciar a estrutura organizacional de alocação dos créditos orçamentários, sendo que seus níveis hierárquicos são: órgão orçamentário e unidade orçamentária.
A Classificação funcional desagrega as dotações orçamentárias em dois subgrupos: funções e subfunções, com o intuito de apresentar a área de ação na qual a despesa está sendo realizada.
Na classificação Programática, os termos projetos são utilizados para relatar ações que são realizadas de forma contínua e permanente, enquanto atividade é o termo designado para ações limitadas no tempo.
A classificação da despesa orçamentária, quanto a sua característica institucional compõe-se dos seguintes componentes: categoria econômica, grupo de natureza da despesa e elemento da despesa.
Despesa orçamentária é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada. Mas a despesa orçamentária deve ser classificada na Lei do Orçamento para fornecer maior controle e transparência dos gastos públicos, permitindo a verificação da gestão pública pelos órgãos de controle. Analise as afirmativas abaixo que tratam da classificação da despesa orçamentária:
I - O elemento da despesa tem como finalidade identificar o objeto do gasto, como vencimentos, subvenções sociais, bem como obras e instalações.
II - A classificação da despesa em corrente e de capital representa sua categoria funcional.
III - A classificação institucional da despesa tem a finalidade de evidenciar em que área de ação governamental a despesa será realizada, por exemplo, saúde, educação e assistência social.
Estão corretas:
Somente a afirmativa I.
Somente a afirmativa II.
Somente a afirmativa III.
Somente as afirmativas I e II.
Somente as afirmativas II e III.
Na estrutura da programação orçamentária da despesa, o bloco que identifica a unidade orçamentária é a classificação
institucional.
funcional.
subfuncional.
programática.
por esfera.
Com vistas ao planejamento de ações, à administração de sua execução e ao controle dos gastos, a legislação brasileira estabeleceu a classificação das despesas públicas conforme sua
natureza, unidade orçamentária e unidade federativa a que se destina.
natureza, finalidade e unidade federativa a que se destina.
finalidade, natureza e o órgão responsável.
unidade orçamentária, finalidade e o órgão responsável.
A respeito de despesa pública, que se refere a pagamentos efetuados por parte do agente público competente, assegurados por autorização legislativa, para a execução de finalidade governamental, assinale a opção correta.
A classificação institucional da despesa é fundamental ao exercício do controle social porque possibilita ao usuário da informação identificar todos os programas de governo.
O gestor de unidade orçamentária com servidores ativos e inativos deverá, no orçamento programa, classificar o dispêndio, com as respectivas remunerações, como operações especiais, por representarem a contraprestação direta sob a forma de serviços.
A classificação funcional, uma das classificações econômicas da despesa, objetiva apresentar as ações e os programas de governo realizados no atendimento às demandas da sociedade.
Na elaboração da proposta orçamentária de tribunal, a verba destinada à construção de um prédio será classificada, conforme a classificação programática, como atividade, visto que o edifício irá atender a meta de estender as atividades administrativas.
As despesas do governo federal incluem as transferências constitucionais decorrentes do rateio da receita corrente de impostos entre os entes federados, cuja finalidade é reduzir as desigualdades sociais.
Obedecidas as determinações da Lei Federal nº 4320/1964, a despesa pública é classificada em institucional, funcional programática e por natureza. Dessa forma, assinale a alternativa que apresenta a correta definição sobre esse assunto.
A classificação institucional reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos, sendo o órgão orçamentário e a unidade orçamentária, distribuindo-as em funções e subfunções, as quais tem por finalidade a alocação em despesa corrente e de capital.
Toda a ação do governo está estruturada em programas que servem de orientação para a realização dos objetivos estratégicos definidos na proposta orçamentária. Dessa forma, a portaria MOG nº 42/1999 estabelece que todos os entes privados devem ter seus trabalhos organizados por programas e ações respeitadas as determinações contidas nessa portaria.
A classificação funcional é composta por um rol de funções e subfunções prefixadas, as quais servem como agregador dos gastos públicos, por área de ação governamental nas três esferas de governo. A função é traduzida como o maior nível de agregação das diversas áreas de atuação do setor público e quase sempre se relaciona com a missão institucional do órgão.
Programa é o instrumento de organização da atuação governamental que articula um conjunto de ações, visando à solução de um problema, atendimento da necessidade ou demanda da sociedade. As ações são operações que contribuem para atender as transferências obrigatórias dos poderes legislativo e judiciário.
Projetos, atividades e operações especiais representam, na classificação institucional, a identificação da localização do gasto, sendo nacional, estadual ou municipal.
A classificação institucional da despesa reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos, quais sejam:
Órgão orçamentário e unidade orçamentária.
Função e Subfunção.
Programa e Atividade.
Categoria Econômica e Elemento de Despesa.
De acordo com Santos (2006, p. 88), “a utilização efetiva dos recursos caracteriza a despesa realizada. Suas aplicações correspondem à despesa fixada no orçamento e autorizada” para despendê-las. É imprescindível o conhecimento das classificações das despesas no setor público. De acordo com o autor citado, qual critério de classificação da despesa tem por finalidade evidenciar as unidades administrativas responsáveis pela execução da despesa?
Classificação econômica.
Classificação institucional.
Classificação por elementos.
Classificação funcional-programática.
“Para possibilitar e facilitar a composição, contabilização, apresentação, execução, controle e consolidação dos dados relativos à despesa orçamentária, foram instituídas classificações da despesa, as quais devem ser adotadas obrigatoriamente nos três níveis de Governo.”
(Andrade et al, 2005.)
Em relação à classificação institucional da despesa orçamentária, é correto afirmar que
compreende a estrutura organizacional da entidade para a qual o orçamento está sendo elaborado, indicando o órgão ou a unidade administrativa responsável pela aplicação dos recursos.
é composta por um elenco de funções e subfunções, que se encontram estabelecidas na Portaria MOG nº 42/99, e, dessa forma, permite a agregação dos gastos públicos por área de atuação do governo.
é composta por programas e ações (projetos, atividades e operações especiais) de Governo, obedecendo a estrutura dos programas e ações definidas pelo ente público, conforme previstos no Plano Plurianual.
é feita desdobrando-se a despesa por Categorias Econômicas, Grupo de Natureza da Despesa, Modalidade de Aplicação, Elemento de Despesa e Desdobramento do Elemento de Despesa, sendo este último facultativo.
Sobre as Despesas Orçamentárias é CORRETO afirmar:
A classificação funcional da despesa reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos.
A classificação institucional da despesa segrega as dotações orçamentárias em funções e subfunções.
Juros e Encargos da Dívida representam um tipo de despesa de capital.
Para fins contábeis, a despesa orçamentária pode ser classificada, quanto ao impacto na situação líquida patrimonial, em Efetiva e Não Efetiva.
As despesas realizadas através de Suprimento de Fundos não necessitam de empenho prévio para serem executadas.



