







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
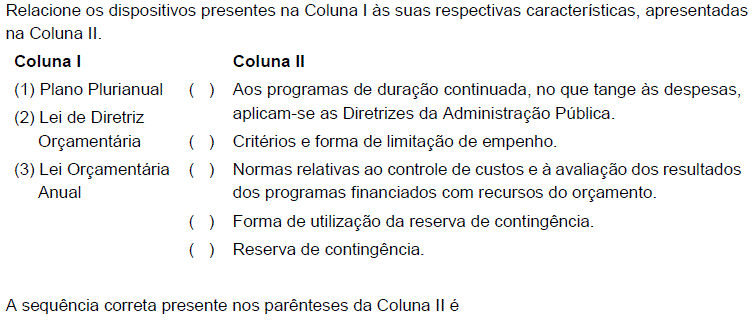
1, 2, 3, 2, 3.
1, 1, 2, 3, 3.
1, 2, 2, 2, 3.
1, 2, 3, 3, 3.
O orçamento público consolida as despesas da administração pública para um ano, em equilíbrio com a arrecadação das receitas previstas. Analise as afirmativas a seguir.
I. O Ministério da Fazenda é o órgão da Administração Federal responsável pela elaboração dos Orçamentos Anuais, que são feitos por meio da Lei de Diretrizes Orçamentárias (LDO).
II. A proposta orçamentária da União inclui os orçamentos fiscal e da seguridade social.
III. O conceito de déficit orçamentário é diferente de déficit financeiro.
Pode-se afirmar que:
Nos termos da Lei de Diretrizes Orçamentárias (LDO) de 2017, integram os orçamentos fiscal e da seguridade social e têm suas receitas e despesas registradas na modalidade total no SIAFI
sociedades de economia mista que recebam recursos apenas a título de participação acionária.
fundações instituídas e mantidas pelo Poder Público.
empresas públicas que recebam recursos apenas pelo pagamento de empréstimos e financiamentos concedidos.
fundos de incentivos fiscais.
os conselhos de fiscalização de profissão regulamentada (autarquias).
A partir do que dispõe a lei que estabelece as normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, as siglas LDO e LOA são largamente utilizadas para designar:
Lei de Diretrizes Orçamentárias e Lei Orçamentária Anual.
Lei de Dividendos Orçamentários e Lei Orgânica da Administração.
Lançamentos de Dividendos do Orçamento e Lançamentos Obrigatórios Anuais.
Lei de Determinações Orçamentárias e Lei Orgânica da Administração.
“Compreende as metas e prioridades da Administração Pública Federal, incluindo as despesas de capital para o exercício financeiro subsequente; todavia dispõe sobre a alteração na legislação tributária; e estabelece a política de aplicação das agências financeiras de fomento."
À Lei de Diretrizes Orçamentárias.
Ao Orçamento Público.
Ao Processo Orçamentário.
À Lei Orçamentária Anual
Ao Princípio da Unidade Orçamentária.
Acerca do PPA, da LDO e da LOA, assinale a alternativa correta.
Os períodos de vigência do PPA, da LDO e da LOA são, respectivamente, de um ano, um ano e quatro anos.
No orçamento público, a ação planejada baseia-se em planos previamente traçados – PPA, LDO e LOA – e, no serviço público, sujeitos à apreciação e aprovação exclusiva do Executivo, o que caracteriza o regime democrático de governo.
Com referência aos prazos, o PPA tem encaminhamento até o final de agosto do primeiro ano de mandato e devolução em meados de dezembro, a LDO tem encaminhamento no final de agosto e devolução em meados de dezembro e a LOA tem encaminhamento em meados de abril e retorno para sanção no final de junho.
As características gerais do PPA são integração entre planejamento e orçamento, objetivos e prioridades de governo e estímulo a parcerias, sendo dividido entre base estratégica e programas; as características da LDO são metas e prioridades de governo (política fiscal) e alterações na política tributária e na política das agências de fomento; e as características da LOA são orçamento fiscal, de investimento e da seguridade social, demonstrativo da renúncia de receitas, redução das desigualdades regionais (critério populacional), utilização de créditos adicionais e decreto de programação orçamentária e financeira.
As mudanças trazidas pela LRF no PPA referem-se a equilíbrio entre receitas e despesas, critérios para limitação de empenho, avaliação de custos, limitação de despesas obrigatórias de caráter continuado, regras para transferências financeiras e anexo de metas e de riscos fiscais; na LDO, referem-se a demonstrativo da compatibilidade do orçamento com as metas fiscais e reserva de contingência e destaque para despesas e receitas envolvidas com o pagamento da dívida; e, na LOA, referem-se à expansão das despesas continuadas, que deve ter compatibilidade com a LOA, e à obrigatoriedade de todos os entes no que se refere à publicação da LOA.
A legislação que influi na Contabilidade de uma empresa pública engloba:
I. PLANO PLURIANUAL – PPA
II. LEI DE DIRETRIZES ORÇAMENTÁRIAS – LDO
III. LEI ORÇAMENTÁRIA ANUAL – LOA
Associe cada legislação citada a seus respectivos conteúdos:
( ) elaboração anual, tem como objetivo apontar as prioridades do governo para o próximo ano.
( ) com vigência de quatro anos, devendo ser elaborado criteriosamente, com previsão dos objetivos a serem alcançados.
( ) prevê os orçamentos fiscal, da seguridade social e de investimentos das estatais; todos os gastos do governo para o próximo ano são previstos nesta lei, com estimativa da receita e a fixação das despesas do governo.
( ) expressa a visão estratégica da gestão pública.
( ) divisão por temas, como saúde, educação, e transporte; prevê quanto o governo deve arrecadar para que os gastos programados possam de fato ser executados.
A sequência correta é
III, I, III, II e II.
II, I, II, III e I.
III, I, II, I e I.
II, I, III, I e III.
O processo que integra o planejamento e o orçamento exclui a elaboração e a aprovação da Lei de Diretrizes Orçamentárias.
Certo
Errado
O ciclo orçamentário compreende a elaboração e aprovação do Plano Plurianual − PPA, da Lei de Diretrizes Orçamentárias − LDO e da Lei Orçamentária Anual – LOA, sendo que a LDO dispõe, entre outros aspectos, sobre
fixação de limites para gastos com pessoal e despesas correntes.
metas e prioridades da Administração pública federal para períodos superiores a 2 exercícios.
operações de crédito e concessão de garantia.
alterações na legislação tributária.
despesas com a seguridade social e outras de caráter atuarial.
Quanto ao tema Orçamento Público, associe as duas colunas relacionando os instrumentos de planejamento estabelecidos nas leis de iniciativa do Poder Executivo com seus respectivos conteúdos, conforme dispõe a Constituição Federal Brasileira.
Instrumentos de planejamento
(1) O plano plurianual
(2) A diretriz orçamentária
(3) O orçamento anua
Conteúdos dos Instrumentos de Planejamento
( ) estabelecerá o orçamento de investimento das empresas em que a União, direta ou indiretamente, detenha a maioria do capital social com direito a voto.
( ) estabelecerá, de forma regionalizada, as diretrizes, objetivos e metas da administração pública federal para as despesas de capital e outras delas decorrentes e para as relativas aos programas de duração continuada.
( ) estabelecerá o orçamento fiscal referente aos Poderes da União, seus fundos, órgãos e entidades da administração direta e indireta, inclusive fundações instituídas e mantidas pelo Poder Público.
( ) compreenderá as metas e prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro subsequente, orientará a elaboração da lei orçamentária anual, disporá sobre as alterações na legislação tributária e estabelecerá a política de aplicação das agências financeiras oficiais de fomento.
( ) estabelecerá o orçamento da seguridade social, abrangendo todas as entidades e órgãos a ela vinculados, da administração direta ou indireta, bem como os fundos e fundações instituídos e mantidos pelo Poder Público.
A sequência correta dessa associação é
(1); (3); (3); (3); (2).
(2); (1); (1); (2); (3).
(3); (1); (3); (2); (3).
(3); (2); (2); (1); (1).
O orçamento dos entes públicos é regulado por leis integradas, que permitem o planejamento das ações governamentais. A lei que se constitui no elo entre o planejamento estratégico e o planejamento operacional é o (a)
Plano Plurianual (PPA).
Lei das Diretrizes Orçamentárias (LDO).
Lei Orçamentária Anual (LOA).
Lei de Responsabilidade Fiscal (LRF).
Lei no 4.320/1964, que institui normas gerais de Direito Financeiro.
A lei de diretrizes orçamentárias não disporá sobre:
Equilíbrio entre receitas e despesas;
Critérios e forma de limitação de empenho;
Superestimar a possibilidade de prejuízos e subestimar as promessas de lucros.
Normas relativas ao controle de custos e à avaliação dos resultados dos programas financiados com recursos dos orçamentos;
Condições e exigências para transferências de recursos a entidades públicas e privadas;
A Lei de Diretrizes Orçamentárias - LDO - é um importante instrumento de planejamento governamental. Sobre essa lei, é correto afirmar:
A limitação de empenho e movimentação financeira nos Poderes Legislativo e Judiciário e no Ministério Público será promovida pelo Poder Executivo segundo os critérios fixados na Lei de Diretrizes Orçamentárias.
O Poder Executivo estabelecerá a programação financeira e o cronograma de execução mensal de desembolso, ao final de um bimestre após a publicação dos orçamentos, nos termos dispostos na Lei de Diretrizes Orçamentárias.
A forma de utilização e o montante da reserva de contingência, que será destinada a ativos contingentes e outros riscos e eventos fiscais imprevistos, serão definidos na Lei de Diretrizes Orçamentárias com base na receita corrente líquida.
O projeto de Lei de Diretrizes Orçamentárias será encaminhado até oito meses e meio antes do encerramento do exercício financeiro e devolvido para sanção até o encerramento do primeiro período da sessão legislativa.
São estabelecidas metas e prioridades orçamentárias na administração pública, de uma forma geral,
no plano estratégico institucional.
na Lei Orçamentária Anual.
na Lei de Diretrizes Orçamentárias.
no Plano Plurianual.
na Lei de Responsabilidade Fiscal.
Qual das opções abaixo NÃO é prerrogativa da Lei de Diretrizes Orçamentárias (LDO)
Aprovar normas para o controle de custos e avaliação dos resultados dos programas financiados pelo orçamento.
Disciplinar as transferências de recursos a entidades públicas e privadas.
Dispor sobre o equilíbrio entre receitas e despesas.
Fixa a despesa e estima as receitas.
Instrumento orçamentário que compreende as metas e prioridades da administração pública, incluindo as despesas de capital para o exercício financeiro subsequente, orientará a elaboração da lei orçamentária anual, disporá sobre as alterações na legislação tributária e estabelecerá a política de aplicação das agências financeiras oficiais de fomento.
Qual instrumento está descrito acima?
Anexo de Metas Fiscais
Anexo de Riscos Fiscais
Plano Plurianual
Lei de Diretrizes Orçamentárias



