







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Sobre as receitas públicas, assinale a alternativa correta.
As receitas oriundas de transferências voluntárias são categorizadas como receitas oriundas de operações de crédito
Havendo a necessidade de que um órgão público classifique determinada receita de acordo com o acontecimento real que tenha ocasionado o ingresso nos cofres públicos, ele deverá utilizar a classificação orçamentária por natureza da receita
Tributo é receita derivada instituída pelas entidades de direito público e privado
Na gestão orçamentária, as receitas de arrecadação própria são categorizadas como receitas de transferências correntes ou de capital
São exemplos de receitas extraorçamentárias:
receitas advindas dos tributos.
receitas advindas da exploração do patrimônio do estado.
receitas advindas dos recursos provenientes do desenvolvimento bem-sucedido de atividade econômico pelo poder público.
recursos financeiros que adentram nos cofres públicos a título de fiança, caução, depósitos para garantia
receita que decorre da lei orçamentária.
De acordo com o disposto na lei 4.320/1964, assinale a alternativa que NÃO apresenta uma receita de capital.
Taxas
Amortização de empréstimos
Alienação de bens
Operações de crédito
Recursos destinados a atender necessidades de formação bruta de capital e aquisições líquidas de cessões de ativos não financeiros são identificados no orçamento por meio das
receitas patrimoniais.
transferências intergovernamentais.
receitas de capital.
receitas industriais.
inversões financeiras.
Dentro do Orçamento da União, as Receitas classificadas como Patrimoniais são provenientes:
da prestação de serviços por parte do ente público.
do recebimento de recursos orçamentários de outras pessoas de direito público.
da alienação de bens imóveis pertencente ao ente público.
de ingresso financeiro proveniente da amortização de financiamento.
da fruição de patrimônio pertencente ao ente público.
Em finanças públicas, receita é a entrada que, integrando-se no patrimônio público sem qualquer reserva, condições ou correspondência no passivo, vem acrescer o seu vulto, como elemento novo e positivo. Assinale a alternativa que apresenta o que é receita restrita.
É a receita que corresponde à mera entrada de dinheiro nos cofres do Estado.
É a receita que não apresenta a obrigatoriedade de devoluções futuras.
É a receita que corre o risco de ser devolvida pelo Estado.
É a receita que não representa o recebimento de tributos.
É a receita que será desembolsada pelo caixa do Estado.
Analise as assertivas a seguir:
I – Quanto à coercitividade, as receitas públicas podem ser classificadas em orçamentárias e extraorçamentárias.
II – Quanto à categoria econômica, as receitas públicas podem ser classificadas em correntes e de capital.
III – Quanto à afetação patrimonial, as receitas públicas podem ser classificadas em ordinária e extraordinária.
Está(ão) CORRETA(S) a(s) assertiva(s):
Somente I e III.
Somente II.
Somente III.
I, II e III.
Ingressam nos cofres do Poder Público entradas próprias, a exemplo das provenientes da arrecadação de tributos, e entradas cujos valores pertencem a terceiros, a exemplo das cauções. Considerando a classificação das Receitas Públicas, conforme disposto na Lei nº 4.320/64, é correto afirmar que a Receita pública consiste no ingresso de recursos financeiros,
com ou sem contrapartida no passivo, independentemente de acréscimo patrimonial.
sem contrapartida no passivo e com aumento do patrimônio líquido do Poder Público, na medida em que são consideradas apenas aquelas que são próprias do Poder Público.
com contrapartida no passivo, desconsiderando-se as receitas de natureza extraorçamentária porque não ingressam no orçamento.
sem contrapartida no passivo, considerando-se as receitas não efetivas porque aumentam o patrimônio líquido do Poder Público.
com ou sem contrapartida no passivo, desconsiderando- se os empréstimos públicos porque seus valores pertencem a terceiros, e o Poder Público deles possui apenas a posse temporária.
Leia as afirmações a seguir:
I. As receitas públicas representam os recursos que o governo obtém por meio da atividade de tributação. Essa atividade é a única forma de o governo obter recursos para financiar suas atividades;
II. As receitas públicas servem para custear as despesas públicas e as necessidades de investimentos públicos;
III. O orçamento público é o instrumento que os governos usam para organizar os seus recursos financeiros;
IV. No Brasil, as despesas só poderão ser realizadas se forem previstas ou incorporadas ao orçamento;
V. As despesas públicas representam os gastos autorizados para o governo nas diversas atividades e programas que compõem o orçamento público, como saúde, educação, transporte, segurança etc.
A(s) afirmação(ões) FALSA(S) em relação ao enunciado é(são):
Somente I.
Somente III e IV.
Somente I e II.
Somente II, III e V.
Somente IV.
São _______________as receitas que estiverem previstas no orçamento de modo que serão consideradas quando da fixação das despesas públicas. O administrador público poderá contar com elas para fazer frente às despesas públicas em que incorrerá o ente, posto que tais receitas são incorporadas ao patrimônio público (não são passíveis de restituição).
Assinale a alternativa que preenche corretamente a lacuna do texto:
Orçamentárias
Extra - orçamentárias
Patrimoniais
Nenhuma das alternativas.
De acordo com a classificação da receita na Portaria nº 163/2001, marque a alternativa CORRETA:
A conta contábil “Receita de Contribuições” é composta por duas espécies: Contribuições de Intervenção no Domínio Econômico e Contribuições Sociais.
A conta contábil “Imposto sobre a Renda e Proventos de Qualquer Natureza” é composta por duas espécies: Pessoas Físicas e Pessoas Jurídicas.
A conta contábil “receita tributária” é composta pelas espécies: Impostos, Taxas e Contribuição de Melhoria.
A conta contábil “Receita Patrimonial” é composta pelas espécies: Receitas de Valores Mobiliários, Receita da Cessão de Direitos, Outras Receitas Patrimoniais, Receita Decorrente do Direito de Exploração de Bens Públicos em áreas de Domínio Público, Compensações Financeiras e Receita de Concessões e Permissões.
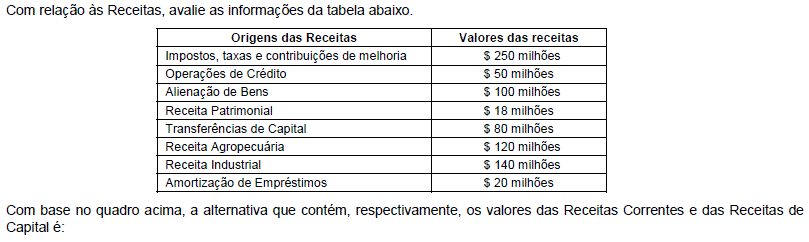
$ 578 milhões e $ 200 milhões.
$ 528 milhões e $ 250 milhões.
$ 250 milhões e $ 528 milhões.
$ 510 milhões e $ 268 milhões.
$ 370 milhões e $ 408 milhões.
As receitas públicas efetivas representam um enriquecimento do patrimônio do Poder Público, enquanto que as não efetivas correspondem a fatos permutativos, sem reflexos no patrimônio líquido da entidade. São exemplos de receitas não efetivas:
a tributária, agropecuária e de serviços.
a industrial, as contribuições e de serviços.
os depósitos em caução, fianças e as operações de crédito por antecipação de receita orçamentária.
as operações de crédito autorizadas em lei, receita tributária e de serviços.
a patrimonial, a agropecuária, depósitos em caução e fianças.
Sobre as receitas extraorçamentárias é correto afirmar, exceto:
Receitas extraorçamentárias são uma espécie de receita que não integra o orçamento público.
As receitas extrorçamentárias requerem autorização legal, mediante previsão na lei orçamentária.
É um exemplo de receita extraorçamentária o depósito bancário efetuado por um prestador de serviços, como garantia de um contrato.
As receitas extraorçamentárias têm caráter temporário
As receitas extraorçamentárias não constituem renda efetiva do Estado.
A receita orçamentária que, no momento do seu lançamento ou arrecadação, aumenta a situação líquida patrimonial da entidade pública, constituindo-se num fato contábil modificativo aumentativo é a receita orçamentária:
De capital.
Positiva.
Não efetiva.
Por mutação patrimonial.
Efetiva.
Segundo a doutrina, seriam aquelas arrecadadas por meio da exploração de atividades econômicas pela Administração Pública. Resultariam, principalmente, de rendas do patrimônio mobiliário e imobiliário do Estado. O conceito apresentado refere-se à
Receita Tributária.
Receita Originária.
Receita Derivada.
Receita de Corrente.
Receita de Capital.
No que diz respeito à Dívida Ativa, assinale a alternativa correta.
A Dívida Ativa corresponde aos débitos do Estado, exigíveis pelo transcurso do prazo de pagamento pelo contribuinte, constituindo-se em direitos a receber da receita tributária e outras espécies de rendas não arrecadadas no exercício.
A Dívida Ativa tem como procedimento para inscrição um ato administrativo que proceda à legalidade da constituição dos valores correspondentes ao débito vencido e exigível, realizado por meio de lançamento que caracterize o objeto e os valores cobrados e evidenciados na notificação do lançamento.
A Dívida Ativa não constitui uma receita e sim um direito a receber. O recebimento do valor decorrente do ato de pagamento por parte do contribuinte será reconhecido como receita extraorçamentária, considerando o regime contábil de caixa, relativo ao recolhimento dos recursos financeiros aos cofres públicos.
A Dívida Ativa pode sofrer ação de execução fiscal e deve ser proposta no prazo de cento e oitenta dias a contar da data de inscrição do seu débito, ressaltando que, após a Lei de Responsabilidade Fiscal, ficou definida para os Municípios como condição básica para obtenção de recursos financeiros dos governos federal e estadual a comprovação da implantação, arrecadação e execução da Dívida Ativa.
A Dívida Ativa em moeda estrangeira será convertida ao correspondente valor em moeda nacional à taxa cambial oficial, para venda, na data da notificação ou intimação do credor, pela autoridade administrativa, ou à sua falta na data da inscrição da Dívida Ativa.
Quanto ao aspecto de classificação por natureza, a receita e a despesa dividemse em orçamentária e extraorçamentária. Assinale alternativa que apresenta uma receita extraorçamentária.
Operações de crédito por antecipação de receita.
Venda de ativos.
Prestação de serviços.
Amortização de empréstimos concedidos.
Leia as afirmativas a seguir:
I. Perceber vantagem econômica indireta para facilitar a contratação de serviços por entidade referida no artigo 1° da lei nº 8.429, de 1992, por preço superior ao valor de mercado, constitui ato de improbidade administrativa.
II. A receita corrente líquida é a soma das receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Leia as afirmativas a seguir:
I. A receita representa aumentos da situação líquida patrimonial durante o exercício financeiro que podem ser entradas de recursos, redução de ativos ou aumento de passivos.
II. O orçamento público é uma prévia autorização do Legislativo para que se bloqueiem receitas e despesas de um ente público, desassociado de qualquer período de tempo.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.



