







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
De acordo com a Lei Federal nº 4.320/1964, as despesas públicas são classificadas em duas categorias: correntes e de capital, sendo que as despesas correntes se classificam em dois grupos (transferências correntes e despesas de custeio) e as despesas de capital em três grupos (investimentos, inversões financeiras e transferências de capital).
Qual das alternativas associa corretamente os grupos de despesas públicas aos dispêndios (gastos) neles enquadrados, em conformidade com essa lei?
Transferências Correntes - Subvenções Sociais e Econômicas e Juros da Dívida Pública.
Inversões Financeiras - Aquisições de Imóveis, Aumento de Capital de Empresas e Obras Públicas.
Investimentos - Concessão de Empréstimos e Contribuições para a Previdência Social.
Despesas de Custeio - Constituição de Fundos Rotativos e Salário de Pessoal Civil.
De acordo com a Lei nº 4.320/64, o Projeto de Lei do Orçamento, Tabelas Explicativas referentes a receitas e despesas e Especificações dos Programas Especiais de Trabalho custeados por dotações globais são itens que compõem
o relatório de execução orçamentária.
o relatório de avaliação de metas fiscais.
a proposta orçamentária.
o relatório de controle interno.
o parecer de auditoria externa.
Os créditos a receber, de natureza tributária e não tributária, provenientes do não pagamento dos tributos lançados e demais créditos constituem Dívida Ativa da Fazenda Pública (União, Estados, Distrito Federal e Municípios). A receita da Dívida Ativa abrange ainda a atualização monetária, juros e multa de mora, e demais encargos previstos em lei ou contrato. Os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados, segundo o que dispõe o Art. 39 da Lei nº 4.320/64, como
receita extraordinária referente ao exercício de sua competência (fato gerador).
receita extraordinária referente ao exercício em que forem arrecadados.
receita orçamentária do exercício em que forem arrecadados, nas respectivas rubricas orçamentárias.
despesa extraorçamentária referente ao exercício em que forem pagos.
receita de amortização de empréstimos.
Como determinado na legislação vigente, o município também elaborou a Demonstração das Variações Patrimoniais, de acordo com a estrutura original da Lei 4.320/64. Nesse caso, o resultado patrimonial apurado correspondeu a um:
déficit de R$ 700
déficit de R$ 2.100
superávit de R$ 2.000
superávit de R$ 2.500
superávit de R$ 1.100
O caput do art. 5º da Lei nº 4.320/64 preconiza: “A Lei de Orçamento não consignará dotações globais destinadas a atender indiferentemente a despesa de pessoal, material, serviços de terceiros, transferências ou quaisquer outras, ressalvando o disposto no artigo 20 e seu parágrafo único”.
Nesse dispositivo legal está implícita a essência do seguinte princípio orçamentário:
orçamento bruto
especialização
universalidade
exclusividade
transferência
O superávit do orçamento corrente é constituído do saldo positivo decorrente do balanceamento formado pela soma de todas as receitas correntes e de todas as despesas correntes, enquanto o superávit do orçamento de capital é constituído pelo saldo positivo da diferença entre a soma de todas as receitas e despesas de capital. De acordo com a afirmativa anterior, o superávit do orçamento corrente deverá ser classificado, segundo §2º do Art. 11 da Lei nº 4.320/64, como
despesa de capital.
receita de capital.
receitas correntes.
despesas correntes.
receita extraorçamentária.
Assinale V (verdadeiro) ou F (falso) para as seguintes afirmações, relativas ao Título IX – Da Contabilidade da referida Lei:
( ) A escrituração sintética das operações financeiras e patrimoniais será efetuada pelo método das partidas dobradas.
( ) Os débitos e créditos serão escriturados com individuação do devedor ou do credor e especificação da natureza, importância e data do vencimento, quando fixada.
( ) A contabilidade manterá registros sintéticos dos bens móveis e imóveis.
( ) Estão dispensadas do registro, individualização e controle as operações de que resultem débitos e créditos de natureza financeira, não compreendidas na execução orçamentária.
( ) Todos os bens de caráter permanente terão registros analíticos com indicação dos elementos necessários para a perfeita caracterização de cada um deles e dos agentes responsáveis pela sua guarda e administração.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – V – V – F – V.
V – F – V – F – V.
F – V – V – F – F.
V – F – F – V – V.
F – V – F – V – F.
De acordo com a Lei nº 4.320/64, assinale a alternativa que apresenta quais dotações podem ser classificadas como Inversões Financeiras.
Dotações destinadas à aquisição de imóveis ou de bens de capital já em utilização; aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie; constituição ou aumento do capital de entidades ou empresas que visem a objetivos comerciais ou financeiros.
Dotações destinadas ao planejamento e execução de obras, inclusive as destinadas à aquisição de imóveis considerados necessários à realização destas; aos programas especiais de trabalho, aquisição de instalações, equipamentos e material permanente e constituição ou aumento do capital de empresas.
Dotações destinadas às subvenções sociais, as que se destinem às instituições públicas ou privadas de caráter assistencial ou cultural, sem finalidade lucrativa; subvenções econômicas, as que se destinem a empresas públicas ou privadas de caráter industrial, comercial, agrícola ou pastoril.
Dotações destinadas às despesas, às quais não correspondam contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manifestação de outras entidades de direito público ou privado.
O orçamento público é uma lei que estima a receita e fixa a despesa para o exercício financeiro. Aponte, entre as opções, qual corresponde ao exercício financeiro, tendo em vista a Lei nº 4.320/64.
O exercício financeiro coincide com o mandato do gestor.
O exercício financeiro coincide com o ano civil.
O exercício financeiro permite mais de um exercício.
O exercício financeiro é fixado pelo gestor.
O exercício financeiro é de três anos.
Na etapa da execução da receita orçamentária, a Lei nº 4.320/64 estabelece três estágios. Analise o seguinte conceito: “procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente, determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e, sendo o caso, propor a aplicação da penalidade cabível”. O estágio citado no conceito anterior é o(a)
lançamento.
arrecadação.
recolhimento.
execução judicial.
fixação.
O artigo 11 da referida Lei classifica a receita em duas categorias econômicas: Receitas Correntes e Receitas de Capital.
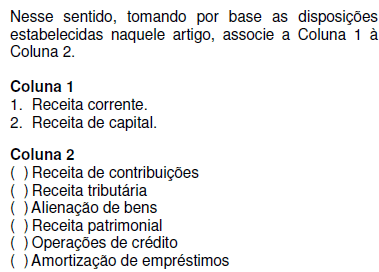
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
2 – 2 – 1 – 2 – 1 – 1.
1– 1 – 2 – 2 – 2 – 1.
1 – 1 – 2 – 1 – 2 – 2.
2 – 1 – 2 – 2 – 1 – 2.
1 – 2 – 1 – 1 – 2 – 2.
CONSOANTE A LEI 4.320, DE 17 DE MARÇO DE 1964, QUE ESTABELECE NORMAS GERAIS DE DIREITO FINANCEIRO, RECEITA PÚBLICA É AQUELA:
Oriunda apenas do poder de império do Estado;
Proveniente tão somente da alienação de bons, operações de crédito e amortização de empréstimos, envolvendo os recursos recebidos de pessoas de direito público ou privado, destinados ao atendimento de despesas de capital;
Derivada exclusivamente das chamadas receitas de capital;
Decorrente da entrada de recursos financeiros ao tesouro da pessoa politica, a qualquer titulo, em caráter transitório ou definitivo aumentando o patrimônio público ou não.
“Fase de competência do Poder Executivo em que, com base na Lei de Diretrizes Orçamentárias, são fixados os objetivos para o período, considerando as despesas correntes já existentes e aquelas a serem criadas. São feitos, também, estudos para a definição do montante de recursos orçamentários necessários para fazer frente às despesas de capital, com base no plano plurianual. Deve, nessa fase, ser formalizada a lei, de acordo com os anexos constantes da Lei nº 4.320/64.” A que etapa do ciclo orçamentário o trecho anterior se refere?
Lançamento.
Execução.
Elaboração.
Liquidação.
Controle.
De acordo com o Art. 12 da Lei nº 4.320/64, a despesa orçamentária será classificada segundo as categorias econômicas, desdobradas em despesas correntes e despesas de capital. As despesas correntes subdividem-se em: custeio e transferências correntes. Classificam-se como despesas de custeio as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender as obras de conservação e adaptação de bens, enquanto que se classificam como transferências correntes as dotações para despesas às quais não correspondam a contraprestação direta em bens ou serviços, inclusive as destinadas a atender a manutenção de outras entidades de direito público e privado. Assinale a alternativa que NÃO representa uma despesa de custeio.
Pessoal civil e militar.
Material de consumo.
Serviços de terceiros.
Encargos diversos (exceto juros da dívida pública).
Subvenções sociais.
O §1º do Art. 2º da Lei nº 4.320/1964 dispõe que integra a lei do orçamento o sumário das receitas por fontes. Constitui fonte das receitas o detalhamento da classificação econômica das receitas, ou seja, as subdivisões das Receitas Correntes e Receitas de Capital. São consideradas subdivisões das Receitas Correntes, EXCETO:
Receita Tributária composta por impostos, taxas e contribuições de melhoria.
Receita de Contribuições e outras Receitas Correntes.
Receita Patrimonial e Receita de Serviços.
Receita Agropecuária e Receita Industrial.
Amortização de Empréstimos.
O valor a ser inscrito em Dívida Ativa Tributária é
50
100
150
200
300
Desde que aprovada pelos órgãos competentes, é admitida emenda ao projeto de lei de orçamento para conceder dotação superior aos quantitativos previamente fixados em resolução do Poder Legislativo para a concessão de auxílios e subvenções.
Com base na Lei 4.320/64, a conta Dividendos Recebidos é uma receita pública classificada como:
mutação ativa.
corrente investimento.
corrente patrimonial.
capital investimento.
capital inversão.



