







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Estado de Minas Gerais estipula, por lei, incentivo fiscal por meio do qual admite-se a postergação do recolhimento do ICMS a empresas instaladas no seu território, o que acarreta o adiamento do repasse, aos Municípios, da parcela desse imposto. Contudo, não se pode admitir o condicionamento por parte do Estado, ente responsável pelos repasses aos Municípios, em atenção ao seguinte fator:
circunstância de nascer o ICMS, por expressa determinação da Constituição da República, com dois entes tributantes
expectativa de direito dos Municípios aos aludidos repasses, não lhes cabendo interferir na autonomia do ente estadual
impossibilidade de ingerência dos Municípios sobre a competência constitucionalmente acometida aos Estados
condicionamento do direito dos Municípios ao efetivo ingresso do tributo no erário estadual
efetividade da autonomia política concedida pelo constituinte aos entes federados
O adquirente é responsável pelo IPTU relativo ao imóvel adquirido se:
não constar do título a prova de sua quitação
a aquisição se originar de arrematação em hasta pública
o adquirente for sucessor de imóvel pertencente ao de cujus
a pessoa jurídica de direito privado adquirente resultar de fusão
o sócio remanescente permanecer no mesmo local, com exploração de atividade similar à da pessoa jurídica de direito privado extinta
É considerado fato gerador de imposto municipal, EXCETO:
A propriedade, o domínio útil ou a posse de bem imóvel por natureza ou por acessão física, como definido em lei civil, localizado na zona urbana do Município;
A transmissão inter vivos, a qualquer título, por ato oneroso, de bens imóveis, por natureza ou acessão física, e de direitos reais sobre imóveis, exceto os de garantia, bem como cessão de direitos à sua aquisição;
A prestação de serviços;
A coleta de lixo.
Qual imposto se refere à propriedade do veículo?
DPVAT.
CRLV.
IPVA.
IPTU.
RENAVAM.
Com relação ao fato gerador dos impostos em espécie, assinale a opção correta com base na CF, na legislação específica e na jurisprudência.
O saque em caderneta de poupança não atrai a incidência do imposto sobre operações de crédito, câmbio e seguro, nem sobre operações relativas a títulos e valores mobiliários, visto que a referida operação não se enquadra em seu fato gerador.
O fato gerador do imposto sobre a renda e proventos de qualquer natureza ocorre, entre outras hipóteses, com a expectativa do direito a renda ou proventos pela realização de trabalho ou negócio jurídico remunerado.
O fato gerador do imposto sobre a propriedade territorial rural incide sobre a propriedade do imóvel, não bastando a posse para a incidência do tributo.
Na operação de importação de mercadorias do exterior, somente é devido o ICMS quando da entrada do produto importado no estabelecimento comercial do importador.
Na operação de exportação de mercadorias, o fato gerador do imposto de exportação ocorre com a expedição da guia de exportação, ainda que esta não seja consumada, sendo, nesse caso, indevida a devolução do imposto pago.
Existem impostos que podem ser cobrados regularmente em função do ato de posse de ativos durante um determinado período, ou, alternativamente, a cobrança pode se verificar no momento em que os ativos mudam de propriedade. Tal situação caracteriza os impostos:
fiscalistas
sobre vendas;
sobre a renda;
ad valorem;
sobre o patrimônio.
Defini-se imposto como:
o tributo cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica relativa ao contribuinte;
a exigência financeira à pessoa privada ou jurídica para usar certos serviços fundamentais ou, pelo exercício do poder da polícia, imposta pelo governo ou alguma organização política ou governamental;
o tributo cuja obrigação tem por fato gerador uma situação que representa um benefício especial auferido pelo contribuinte;
a tomada compulsória de certa quantidade em dinheiro do contribuinte a título de “empréstimo”, que efetuará o resgate em certo prazo, conforme as determinações estabelecidas por lei;
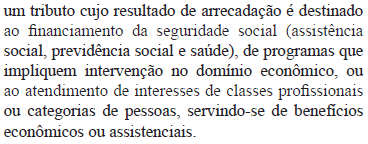
A Declaração do Imposto de Renda Retido na Fonte (DIRF) é realizada pela fonte pagadora, via sistema da Secretaria da Receita Federal do Brasil.
Com base nas normas tributárias sobre a DIRF, são irregularidades sujeitas à multa, EXCETO:
falta de indicação do número de inscrição no Cadastro de Pessoas Físicas (CPF) ou no Cadastro Nacional da Pessoa Jurídica (CNPJ).
falta de indicação ou indicação incorreta de beneficiário.
beneficiário informado mais de uma vez por um mesmo declarante, sob dois códigos de retenção diferentes.
código que não corresponda à especificação do rendimento ou ao beneficiário.
código de retenção não informado.
Analise as assertivas abaixo e, depois, responda:
I- O Imposto sobre transmissão causa mortis é de competência dos municípios;
II- A base de cálculo do imposto sobre a Renda e Proventos de Qualquer Natureza é o montante, real, arbitrado ou presumido, da renda ou dos proventos tributáveis;
III- É possível a dedução da base de cálculo do ISS dos materiais empregados na prestação de serviço de construção civil;
IV- A contribuição de melhoria cobrada pela União, pelos Estados, pelo Distrito Federal ou pelos Municípios, no âmbito de suas respectivas atribuições, é instituída para fazer face ao custo de obras públicas de que decorra valorização imobiliária, tendo como limite total a despesa realizada e como limite individual o acréscimo de valor que da obra resultar para cada imóvel beneficiado;
V- A prescrição intercorrente, nos termos da Lei nº 6.830/80, conta-se do ajuizamento da execução fiscal até a citação do devedor e poderá ser decretada de ofício pelo Juiz, depois de ouvida a Fazenda Pública.
Todas as alternativas estão corretas.
As alternativas III e V estão incorretas.
Somente as alternativas II, IV e V estão corretas.
As alternativas I e V estão incorretas.
Somente a alternativa I está incorreta.
Em 2000, Caio celebra com Tício um contrato de doação, por meio do qual se comprometeu a entregar a Tício um apartamento, desde que este contraísse matrimônio, o que finalmente se dá em 2002. Ocorre que, em 2001, sobreveio uma nova lei estadual que instituiu o imposto sobre doação, à alíquota de 4% sobre o valor do imóvel doado. Sobre o negócio jurídico celebrado incidirá o seguinte imposto:
existente antes da entrada em vigor da nova lei
referente à norma meramente interpretativa
com a alíquota anterior à sua vigência
relativo à transmissão inter vivos
instituído pela nova lei
Das espécies tributárias não é correto dizer:
As taxas são consideradas retributivas quando correspondem à cobrança do custo do serviço prestado.
A diferença do Imposto e da Taxa localiza-se apenas no caráter da competência para instituição, visto que os primeiros são restritos e as segundas gerais.
A tarifa não é tributo, pois é receita originária.
A contribuição de Melhoria é tributo vinculado e da competência comum.
O empréstimo compulsório só pode ser instituído pela União.
O imposto sobre transmissão causa mortis e doação de quaisquer bens ou direitos (ITCMD) é de competência dos Estados. As contribuições previdenciárias para o custeio do regime geral de previdência social é de competência da União. Sobre esses tributos, é correto afirmar que:
o ITCMD incide inclusive sobre os bens pertencentes à viúva meeira, pois lhe são transmitidos por ocasião da partilha, quando então passam a ser efetivamente de sua propriedade.
o ITCMD é devido pela alíquota vigente ao tempo da lavratura da escritura pública de inventário e partilha quando não haja testamento nem interessado incapaz, e todos os herdeiros estiverem de acordo.
a retenção, pelas empresas, das contribuições previdenciárias devidas pelos segurados empregados é uma faculdade que a lei lhes confere.
o dono da obra ou condômino da unidade imobiliária, qualquer que seja a forma de contratação da construção, reforma ou acréscimo, são solidários com o construtor, e estes com a subempreiteira, pelos créditos relativos a contribuições previdenciárias.
Contém somente tributos cuja competência para instituir pertence aos Municípios a seguinte opção:
Imposto Sobre Serviços de Qualquer Natureza – Imposto Sobre Produtos Industrializados.
Imposto Sobre Serviços de Qualquer Natureza – Imposto Sobre a Propriedade de Veículos Automotores.
Imposto Sobre Propriedade Predial e Territorial Urbana – Imposto sobre Transmissão Causa Mortis e Doação de Quaisquer Bens ou Direitos.
Imposto Sobre Propriedade Predial e Territorial Urbana – Imposto Sobre Transmissão Inter Vivos, a qualquer título, por ato oneroso, de bens imóveis, por natureza ou acessão física, e de direitos reais sobre imóveis, exceto os de garantia, bem como cessão de direitos à sua aquisição.
Dadas as assertivas abaixo, com relação ao produto da arrecadação dos impostos, assinale a alternativa correta.
I. Um quarto (¼) do produto da arrecadação do imposto do Estado sobre operações relativas à circulação de mercadorias e sobre a prestação de serviços de transporte intermunicipal e de comunicação e um quarto (¼) do produto da arrecadação dos impostos especiais pertencem aos Municípios.
II. Um quarto (¼) da arrecadação do imposto do Estado sobre a propriedade de veículos automotores licenciados em seu território pertence aos Municípios.
III. Metade do ITR pertence aos Municípios, na hipótese de a municipalidade optar pela sua fiscalização e cobrança na forma da lei.
IV. A União entregará 22,5% do produto da arrecadação do IPI ao Fundo de Participação dos Estados e do Distrito Federal.
V. É vedada à União a retenção ou qualquer restrição à entrega de cotas do Fundo de Participação em virtude de débito do Município com a Previdência Social.
Está correta apenas a assertiva III.
Está correta apenas a assertiva V.
Estão corretas apenas as assertivas II e IV.
Estão corretas apenas as assertivas I, III e V.
Nenhuma assertiva está correta.
Nos termos do disposto na Lei Estadual no 12.799/08, o registro do devedor no Cadastro Informativo dos Créditos não Quitados de Órgãos e Entidades Estaduais − CADIN ESTADUAL, decorrente de débito tributário vencido e não pago, será suspenso no caso de
comprovação da regularização da pendência que deu causa à inclusão.
oposição de embargos à execução fiscal ajuizada para cobrança do crédito motivador da inclusão do registro no CADIN.
garantia em bens livres, ofertados à penhora e aceitos na execução fiscal ajuizada para cobrança do crédito motivador da inclusão do registro no CADIN.
pagamento em parcelas mensais e consecutivas, nos termos da legislação pertinente.
protocolo de pedido administrativo de retificação da guia de recolhimento que foi feito de forma equivocada causador da inclusão no cadastro.
Assinale a alternativa correta.
Segundo o Supremo Tribunal Federai, o serviço de iluminação pública pode ser remunerado mediante taxa.
A incidência do Imposto sobre Serviços de qualquer Natureza sobre a operação de locação de bens móveis é constitucional.
É inconstitucional a taxa cobrada pelos Municípios em razão dos serviços públicos de coleta, remoção e tratamento ou destinação de lixo ou resíduos provenientes de imóveis.
Segundo o Supremo Tribunal Federal, norma legal que altera o prazo de recolhimento da obrigação tributária fica sujeita ao princípio da anterioridade.
O Imposto sobre Operações Financeiras não está sujeito ao princípio da anterioridade do exercício financeiro.
Analise as assertivas e assinale a alternativa que aponta as corretas. Compete aos Estados e ao Distrito Federal instituir impostos sobre
I. transmissão causa mortis e doação, de quaisquer bens ou direitos.
II. serviços de qualquer natureza.
III. operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação, ainda que as operações e as prestações se iniciem no exterior.
IV. propriedade de veículos automotores.
Apenas I, III e IV.
Apenas I e III.
Apenas II e III
Apenas II e IV.
I, II, III e IV.
A obrigação tributária que NÃO pode ser objeto de repercussão indica que ela decorre de um imposto
aderente.
direto.
indireto.
misto.
superveniente.
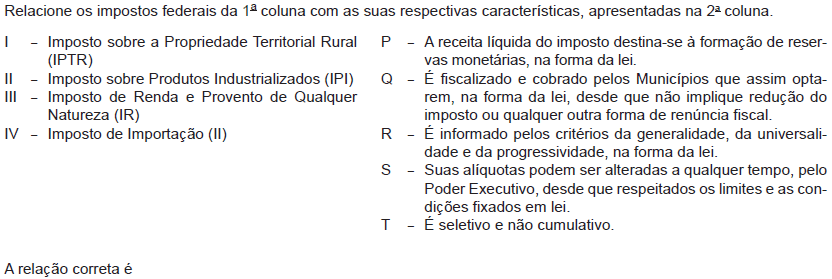
I – Q , II – T , III – P , IV – R
I – Q , II – T , III – R , IV – S
I – R , II – S , III – T , IV – P
I – S , II – P , III – R , IV – Q
I – T , II – S , III – Q , IV – P
Salvo as hipóteses de não incidência, o IPI, na importação, incide sobre todos os produtos estrangeiros.
PORQUE
Mesmo que a empresa não seja contribuinte de IPI, na importação, ela é equiparada a estabelecimento industrial.
A esse respeito, conclui-se que
as duas afirmações são verdadeiras, e a segunda justifica a primeira.
as duas afirmações são verdadeiras, e a segunda não justifica a primeira.
a primeira afirmação é verdadeira, e a segunda é falsa.
a primeira afirmação é falsa, e a segunda é verdadeira.
as duas afirmações são falsas.



