







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Lei Complementar nº 101, de maio de 2000 - Lei de Responsabilidade Fiscal - representa um código de boa conduta das finanças públicas, estabelecendo instrumentos de transparência da gestão fiscal.
A respeito destes instrumentos, é correto afirmar que
na Lei Orçamentária Anual devem-se constar todos os créditos, mesmo os com finalidade imprecisa.
o Relatório Resumido da Execução Orçamentária deve ser publicado em até trinta dias após o encerramento de cada trimestre.
o demonstrativo da inscrição em Restos a Pagar deve constar do Relatório de Gestão Fiscal, o qual deve ser publicado quadrimestralmente.
o Anexo de Riscos Fiscais faz parte da Lei Orçamentária Anual e contém avaliação dos passivos contingentes e outros riscos capazes de afetar as contas públicas.
As informações hipotéticas referentes à despesa com pessoal do Poder Judiciário Estadual, apurada de acordo com o regime de competência e relativas ao período de maio/2016 a abril/2017, foram as seguintes, em milhares de reais:
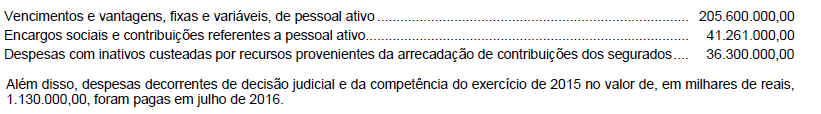
Com base nessas informações, a despesa total com pessoal do Poder Judiciário Estadual apresentada no Relatório de Gestão Fiscal referente ao primeiro quadrimestre de 2017 para fins de apuração do cumprimento do limite determinado pela Lei de Responsabilidade Fiscal foi, em milhares de reais,
Com referência à Lei de Responsabilidade Fiscal, analise as afirmativas a seguir.
I. O Relatório de Gestão Fiscal deve ser emitido ao final de cada bimestre, contendo comparativos com os limites estabelecidos pela LRF.
II. No último ano de mandato do Executivo é proibido realizar operação de crédito por antecipação de receita.
III. No último ano de seu mandato é vedado ao titular de Poder contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele.
Está correto o que se afirma em
Em relação ao Relatório Resumido da Execução Orçamentária e ao Relatório de Gestão Fiscal, segundo a Lei de Responsabilidade Fiscal (LRF), assinale a afirmativa correta.
Relatório de Gestão Fiscal será emitido ao final de cada bimestre e deverá conter, no último bimestre, demonstrativo do montante das disponibilidades de caixa em trinta e um de dezembro.
Relatório de Gestão Fiscal será emitido ao final de cada bimestre e deverá estar acompanhado pelo demonstrativo dos Resultados Nominal e Primário.
Relatório Resumido da Execução Orçamentária será emitido ao final de cada quadrimestre e deverá conter o comparativo dos montantes da despesa total com pessoal com os limites da LRF.
Relatório Resumido da Execução Orçamentária será publicado até trinta dias após o encerramento de cada bimestre e deverá estar acompanhado, também, da apuração da Receita Corrente Líquida na forma da lei.
Sobre o Relatório de Gestão Fiscal (RGF), previsto na Lei Complementar n. 101/2000, podemos afirmar que:
sua emissão é facultativa para o Ministério Público do Distrito Federal.
o RGF deverá ser publicado até 30 (trinta) dias após o final de cada trimestre do exercício, preferencialmente por meio eletrônico.
sua Emissão pelo Conselho Nacional de Justiça supre a necessidade de tal cumprimento pelo Supremo Tribunal Federal, no âmbito do Poder Judiciário.
a não divulgação do RGF por uma Unidade da Federação, nos prazos e condições estabelecidas em lei, impede que que este ente receba transferências constitucionais.
Câmaras de Vereadores são consideradas como órgãos para fins de emissão da RGF.
O Relatório de Gestão Fiscal é um dos instrumentos de Transparência da Gestão Fiscal. Especificamente, tal relatório objetiva o controle, o monitoramento e a publicidade do cumprimento, por parte dos entes federativos, dos limites estabelecidos pela Lei de Responsabilidade Fiscal. A periodicidade desse instrumento é:
quadrimestral.
semestral.
anual.
semestral.
O comparativo entre os limites de que trata a Lei de Responsabilidade Fiscal e as operações de crédito, inclusive por antecipação de receita, deverá estar contido em:
Relatório de Gestão Fiscal
Anexo de Riscos Fiscais
Anexo de Metas Fiscais
Plano Plurianual
Conterá o Relatório de Gestão Fiscal:
Receitas por fonte.
Despesa total com pessoal.
Despesa por função e subfunção.
Despesa por categoria econômica.
Por força do que determina a Lei de Responsabilidade Fiscal, a cada quadrimestre será emitido o Relatório de Gestão Fiscal. No âmbito municipal, esse Relatório diz respeito:
ao Município.
a cada Poder Municipal.
à Procuradoria Geral do Município.
ao órgão fazendário.
A Administração deve agir de modo rápido e preciso para produzir resultados que satisfaçam as necessidades da população e também agir com transparência nas práticas administrativas. E um dos instrumentos de transparência que inovou e previsto na Lei da Responsabilidade Fiscal é:
O Plano Plurianual.
O Orçamento Anual.
As Diretrizes Orçamentárias.
O Relatório de Gestão Fiscal.
O Empenho de Despesa.
Com relação ao tema “Transparência da gestão fiscal” marque a alternativa INCORRETA:
A transparência deriva do princípio constitucional da publicidade e pressupõe a compreensibilidade das informações disponibilizadas e a utilidade dessas para a tomada de decisões.
A edição da Lei Complementar n° 101/2000 demonstra a intenção do legislador em fortalecer cada vez mais a transparência e ampliar o controle das contas públicas.
No tocante ao termo transparência, não se percebe na Lei Complementar n° 101/2000 o auxílio com relação ao fortalecimento do controle social e da cidadania.
O relatório de gestão fiscal (RGF) é um dos instrumentos de transparência da gestão fiscal.
A criação do Portal da Transparência, pela Controladoria Geral da União (CGU), foi um fator importante para a transparência das contas públicas.
De acordo com a Lei de Responsabilidade Fiscal, qual relatório deve ser assinado, entre outros responsáveis, pelo controle interno?
Relatório de Metas Fiscais.
Relatório Resumido da Execução Orçamentária.
Relatório de Gestão Fiscal.
Relatório de Auditoria.
De acordo com a Lei de Responsabilidade Fiscal, deverão ser elaborados e publicados o Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal obedecendo, respectivamente, à seguinte periodicidade:
mensal e quadrimestralmente.
semestral e trimestralmente.
bimestral e quadrimestralmente.
trimestral e bimestralmente.
conter demonstrativos comparativos com os limites de que trata a LRF, referentes a despesa total com pessoal; dívida consolidada; concessão de garantias e contragarantias; resultado primário; e operações de crédito;
A elaboração do Relatório de Gestão Fiscal (RGF) é obrigatória para todos os poderes e órgãos definidos pela LRF, porém o detalhamento e periodicidade podem diferir.
O único anexo do RGF que os ministérios públicos estaduais são obrigados a divulgar em referência ao primeiro quadrimestre do exercício é o demonstrativo:
São demonstrativos que compõem os Relatórios de Gestão Fiscal – RGF dos Órgãos Públicos, informados através do Sistema de Coleta de Dados Contábeis – SISTN:
Balanço Financeiro e Balanço Patrimonial.
Demonstrativo das Despesas com Pessoal e Demonstrativo da Dívida Consolidada.
Demonstrativo da Receita Corrente Líquida e Demonstrativo do Resultado Nominal.
Demonstrativo do Resultado Primário e Demonstrativo da Despesa com Pessoal.
Nenhuma alternativa está correta.



