







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal) estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal. Os dispositivos da referida lei aplicam-se a
União, apenas.
União e Estados, apenas.
Estados e Municípios, apenas.
Municípios e Distrito Federal, apenas.
União, Estados, Distrito Federal e Municípios.
As disposições da Lei de Responsabilidade Fiscal obrigam a União, os Estados, o Distrito Federal e os Municípios, alcançando com isso, no caso da(os)
União, os Poderes Executivo, Legislativo, Judiciário e a administração direta, apenas.
Municípios, entre outros, o Tribunal de Contas, quando houver.
União, os Poderes Executivo, Legislativo e Judiciário, apenas.
Estados, o Poder Executivo e as autarquias, apenas.
Estados, os Poderes Executivo, Legislativo e o Ministério Público, apenas.
A Lei de Responsabilidade Fiscal (Lei Complementar no 101/2000) estabelece os procedimentos de finanças públicas a serem seguidos, visando ao planejamento e à transparência das ações governamentais.
Essa lei
A Lei de Responsabilidade Fiscal foi aprovada em 2000 pelo Congresso Nacional com finalidade de responsabilizar os atos da administração pública em relação aos Orçamentos da União, dos Estados e Municípios. Os atos são cobrados em função dos gastos planejados e realizados no Orçamento, por exemplo, o limite de gastos com pessoal. Tendo em vista o exposto, analise as afirmativas:
I - A LRF (L.C 101/2000), em seu Capítulo I, instituiu a disciplina fiscal para os três Poderes: Executivo, Legislativo, Judiciário.
II - Os objetivos de toda política orçamentária, proposta pela LRF, são corrigir as falhas de mercado e as distorções, visando manter a estabilidade, melhorar a distribuição de renda, e alocar os recursos com mais eficiência (Ministério do Planejamento, Orçamento e Controle).
III - A LRF, art.1º, estabelece ao legislador e às normas de finanças públicas a responsabilidade fiscal sobre os atos administrativos e ainda, um amparo legal no Capítulo II do Título VI da Constituição Federal de 1988.
É correto o que se afirma em:
I, apenas.
II, apenas.
II, III, apenas.
I, II, III.
III, apenas.
As disposições contidas na Lei Complementar nº. 101/2000 obrigam a União, os Estados, o Distrito Federal e os Municípios. Sobre o tema, assinale a alternativa correta.
Na União está compreendida a obrigação do Poder Legislativo, neste abrangido o Tribunal de Contas.
Na União está compreendida a obrigação do Poder Judiciário, salvo o Ministério Público.
Nas obrigações dos Estados não se entendem consideradas as do Distrito Federal.
Os Tribunais de Contas dos Municípios, quando houver, não estão incluídos nas obrigações previstas na referida Lei Complementar.
As Empresas Estatais e as Fundações da administração direta não estão incluídas nas obrigações previstas na referida Lei Complementar.
A União, os Estados, o Distrito Federal e os Municípios estão obrigados à observância das disposições da Lei Comp lementar no 101/2000 (Lei de Responsabilidade Fiscal). São poderes e órgãos no âmbito de cada uma dessas pessoas jurídicas de direito público sujeitas à observância dos dispositivos dessa lei:
I. Poder Judiciário, Ministério Público e Poder Legisla tivo, excluídos os Tribunais de Contas.
II. Ministério Público e poderes Executivo, Legislativo e Judiciário.
III. Empresas controladas pelos Municípios e seus Tribunais de Contas, quando houver.
Está correto o que consta APENAS em
II e III.
I.
II.
III.
I e III.
Sobre a Lei Complementar 101/2000 assinale o que for correto:
A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar.
As disposições legais desta Lei Complementar obrigam a União e o Distrito Federal, já os Estados e os Municípios não são abordados por essa Lei.
Empresa estatal dependente: a União, cada Estado, o Distrito Federal e cada Município.
Integrará o projeto de lei de diretrizes orçamentárias somente os resultados nominal.
A lei de diretrizes orçamentárias não irá abordar em sua redação equilíbrio entre receitas e despesas.
A Companhia de Pesquisa de Recursos Minerais está compreendida no campo de aplicação da Lei de Responsabilidade Fiscal.
De acordo com a Instrução Normativa STN n. 1, de 05/01/97 e alterações posteriores:
é vedado celebrar convênio com organização particular.
considera-se subvenção social a transferência sem previsão em lei específica a instituições públicas ou privadas de caráter assistencial ou cultural, sem finalidade lucrativa, com o objetivo de cobrir despesas de custeio.
contribuição é a transferência corrente ou de capital concedida em virtude de lei, destinada a pessoas de direito público ou privado sem finalidade lucrativa, condicionada a contraprestação direta em bens ou serviços.
a contrapartida, de responsabilidade dos Estados, Municípios e do Distrito Federal, bem como das respectivas entidades autárquicas, fundacionais ou de direito privado (empresas públicas ou sociedades de economia mista), deve ser estabelecida de modo compatível com a condição financeira do ente concedente.
os convênios, acordos ou contratos de que resultem encargos não previstos na lei orçamentária devem ser submetidos à aprovação do Poder Legislativo competente.
Para os efeitos da Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000), entende-se como:
Receita corrente líquida: somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, com a devida dedução, nos Estados, das parcelas entregues aos Municípios por determinação constitucional.
Ente da Federação: a União, os Estados, o Distrito Federal, os Municípios, as autarquias, as fundações públicas, as empresas públicas e as sociedades de economia mista.
Empresa controlada: aquela que recebe do ente controlador recursos financeiros para pagamento de despesas com pessoal ou de custeio em geral ou de capital, excluídos, no último caso, aqueles provenientes de aumento de participação acionária.
Empresa estatal dependente: sociedade cuja maioria do capital social com direito a voto pertença, direta ou indiretamente, a ente da Federação.
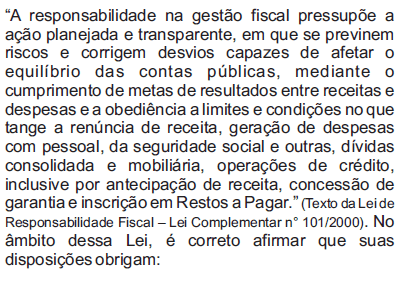
os Municípios somente.
o Distrito Federal somente.
o Governo Federal somente.
os Estados, o Distrito Federal, os Municípios somente.
a União, os Estados, o Distrito Federal e os Municípios.
Relativamente à Lei de Responsabilidade Fiscal, Lei Complementar n. 101/2000, é correto afirmar, EXCETO:
Estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, com amparo no Capítulo II do Título VI da Constituição.
A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar.
As disposições desta Lei obrigam restritivamente a União e os Estados.
Para os efeitos desta Lei, entende-se como: empresa controlada: sociedade cuja maioria do capital social com direito a voto pertença, direta ou indiretamente, a ente da Federação;
Para aplicar recursos provenientes das receitas de alienações de seus bens e direitos, o Banco da Amazônia S.A. deve observar as limitações impostas pela Lei de Responsabilidade Fiscal.
Todas as assertivas são corretas.
Somente as assertivas II e III são corretas.
Somente as assertivas I e IV são corretas.
Todas as assertivas são falsas.
As empresas estatais independentes não compõem o campo de aplicação da LRF.
Não se sujeita à LRF a empresa estatal dependente, quando aumenta a sua participação acionária com recursos recebidos do ente controlador na modalidade de despesas de capital.
Para efeitos da Lei de Responsabilidade Fiscal, entende-se como ente da Federação:
a União, cada Estado, o Distrito Federal e cada Município.
a empresa controlada.
a empresa estatal dependente.
a receita corrente líquida.
As disposições, as proibições, as condições e os limites constantes na LRF valem para o DF até que seja aprovada lei complementar de âmbito local que disponha sobre a ação planejada e transparente, voltada para a prevenção de riscos e correção de desvios capazes de afetar o equilíbrio das contas públicas.
Certo
Errado
A Lei Complementar no 101/2000, conhecida como Lei de Responsabilidade Fiscal,
determina que as entidades públicas apurem semanalmente a despesa total com pessoal.
se aplica apenas aos governos municipais.
não se aplica ao Tribunal de Contas da União.
não se aplica às empresas privadas contribuintes do fisco.
não limita as despesas totais de pessoal dos entes públicos.



