







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O pagamento é o terceiro estágio da despesa pública e somente será efetuado quando ordenado, após sua regular liquidação.
Certo
Errado
Vigente o prazo para cumprimento de obrigação assumida pelo credor, o empenho da referida despesa não será anulado em 31 de dezembro, mesmo que ela ainda não esteja liquidada.
Certo
Errado
Assinale a alternativa que é um estágio da despesa orçamentária:
Recolhimento.
Arrecadação.
Lançamento.
Empenho.
Nenhuma das alternativas.
Como estabelece a Lei nº 4.320/1964 e o Manual de Contabilidade Aplicada ao Setor Público (MCASP) (2023), a execução da despesa orçamentária ocorre por meio de três estágios: empenho, liquidação e pagamento. O empenho compreende ato realizado por autoridade competente que atribui ao Estado obrigação de pagamento pendente ou não de implemento de condição.
Avalie as afirmações a seguir:
I. Empenho ordinário: tipo de empenho utilizado para despesas contratuais ou outras de valor determinado, sujeitas a parcelamento.
II. Empenho estimativo: é o tipo de empenho utilizado para as despesas cujo montante não se pode determinar de forma assertiva.
III. Empenho global: tipo de empenho utilizado para as despesas de valor fixo e previamente determinado, cujo pagamento deva ocorrer de uma só vez.
Está correto o que se afirma em:
I e III, apenas.
III, apenas.
II, apenas.
I e II, apenas.
II e III, apenas.
À luz das disposições da Lei nº 4.320/1964, avalie o que se afirma a seguir.
I. Pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas nele legalmente liquidadas e pagas.
II. Reverte à dotação a importância de despesa anulada no exercício.
III. Os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem arrecadados, nas respectivas rubricas orçamentárias.
Está correto o que se afirma em:
I e II, apenas.
II e III, apenas.
I e III, apenas.
II, apenas.
I, II e III.
Na forma prevista na Lei Federal nº 4.320/64, os estágios da despesa orçamentária são o empenho, a liquidação e o pagamento. Com relação aos Estágios da Despesa, é correto afirmar que:
A Nota de Empenho consiste no documento que registra o nome do credor, a representação e a importância da despesa, bem como a data da liquidação e o valor do saldo que restará na dotação utilizada.
O pagamento tem como base os registros efetuados no Livro da Despesa e representa, portanto, a realização da despesa.
O empenho da despesa pode ser ordinário, global, ou por estimativa.
A fixação da despesa representa a programação de pagamentos e o estabelecimento do cronograma mensal de desembolsos.
A liquidação tem por objetivo apurar a origem e o objeto do que se deve pagar, já que a importância exata foi estabelecida no estágio da fixação.
Sobre as despesas públicas, informe se é verdadeiro (V) ou falso (F) para o que se afirma. Em seguida, assinale a alternativa que contenha a correta sequência.
( ) Para ser considerada realizada e computada na apuração do resultado orçamentário, a despesa orçamentária deve passar pelos três estágios previstos na Lei nº 4.320/1964.
( ) Despesa Orçamentária Efetiva é aquela que, no momento de sua realização, reduz a situação líquida patrimonial da entidade. Constitui fato contábil modificativo diminutivo.
( ) O suprimento de fundos é uma modalidade diferenciada de execução da despesa orçamentária. Justamente por isso, dispensa o estágio do empenho.
F – V – V.
V – F – V.
V – V – F.
V – F – F.
F – V – F.
Planejamento e execução são etapas da despesa orçamentária.
Certo
Errado
Assinale a alternativa que contém a denominação dada às despesas orçamentárias para cobertura de despesas de instituições privadas de caráter assistencial ou cultural, sem finalidade lucrativa, conforme a Lei no 4.320/64.
Assistência social.
Previdência social.
Subvenções econômicas.
Subvenções sociais.
Transferência voluntária.
Avalie as assertivas a seguir:
I. As decisões a respeito de gastos públicos, quando percebidas numa visão agregada, não são isentas de consequências para o conjunto do Estado. Muito pelo contrário, elas podem produzir efeitos sistêmicos bastante prejudiciais ao equilíbrio federativo, exercendo pressões negativas sobre a condução de políticas intituladas por entes federativos distintos, além de potencializar assimetrias já existentes e prejudicar o sistema econômico nacional.
II. A Lei de Responsabilidade Fiscal (LRF) foi elaborada como parte de um esforço de harmonização fiscal idealizado pelo governo central. Instituiu um inovador modelo regulatório das finanças públicas, baseado em medidas gerais de transparência, de programação orçamentária, de controle e de acompanhamento da execução de despesas e de avaliação de resultados, destinadas, entre outras coisas, a incrementar a prudência na gestão fiscal.
III. As capacidades fiscais, numa federação cooperativa, devem ser exercidas de forma a priorizar a eficiência e ampliação da receita de cada unidade federativa, para que a realização dos projetos de cada nível de governo caminhe no sentido de destacar aquela unidade da Federação que consiga unir austeridade na alocação de recursos, com capacidade arrecadatória; dessa forma, a programação das metas fiscais dos entes subnacionais levará em consideração indicadores e parâmetros especificamente locais e regionais.
Está correto o que se afirma em
I, apenas.
I e II, apenas.
III, apenas.
I, II e III.
II e III, apenas.
Do balancete do Sistema Orçamentário do município de “Catuaba do Norte”, em 31 de dezembro de 2020, foram extraídos os seguintes saldos:
DESPESA EMPENHADA
Educação e Cultura...................................................R$ 72.900,00
Saúde e Saneamento ................................................R$13.500,00
Transportes ..............................................................R$ 22.950,00
DESPESA REALIZADA
Educação e Cultura...................................................R$ 70.350,00
Saúde e Saneamento .................................................R$ 9.495,00
Transportes ...............................................................R$17.685,00
No encerramento do Sistema Orçamentário, seria procedido o seguinte lançamento no valor total de:
R$ 11.820,00 a crédito da conta Execução orçamentária;
R$ 11.820,00 a débito da conta Restos a pagar do exercício;
R$ 109.350,00 a crédito das contas de Despesas realizadas correspondentes;
R$ 97.530,00 a débito das contas de Despesas empenhadas correspondentes.
Com base na legislação pertinente e considerando a lacuna temporal entre a entrega do bem ou serviço e a efetiva liquidação do crédito orçamentário, analise as seguintes proposições:
I.A fase "em liquidação" ocorre após a liquidação da despesa orçamentária, evidenciando o fato gerador da variação patrimonial diminutiva (VPD).
II.A liquidação da despesa é o momento em que se verifica o direito adquirido pelo credor com base nos títulos e documentos comprobatórios do respectivo crédito.
III.A fase "em liquidação" se situa entre a etapa do empenho e a liquidação, sinalizando o surgimento de um passivo exigível e a ocorrência do fato gerador da VPD.
É CORRETO o que se afirma em:
As proposições I, II e III estão corretas.
Apenas as proposições I e II estão corretas.
Apenas as proposições II e III estão corretas.
Apenas a proposição I está correta.
Sobre a execução orçamentária e financeira, assinale a afirmativa INCORRETA.
Na etapa de execução da despesa pública, existe a fase “em Liquidação”, que tem por objetivo efetuar o registro contábil no patrimônio de acordo com a ocorrência do fato gerador, não do empenho.
O passivo financeiro de uma entidade pública deve ser calculado a partir das contas de créditos empenhados e já liquidados e contas do passivo, cujos fatos geradores já ocorreram, sempre precedidos de autorizações orçamentárias para serem realizadas.
Ao se iniciar o processo de execução da despesa orçamentária, tendo ciência da ocorrência do fato gerador, a conta Crédito Empenhado a Liquidar deve ser debitada em contrapartida da conta Crédito Empenhado em Liquidação no montante correspondente à obrigação já existente no passivo.
Descentralizações de créditos orçamentários não se confundem com transferências e transposições, pois não modificam a programação ou o valor de suas dotações orçamentárias e não alteram a unidade orçamentária detentora do crédito orçamentário aprovado na lei orçamentária ou em créditos adicionais.
Para que diferentes unidades administrativas possam executar a despesa orçamentária, faz-se necessária a movimentação de parte do orçamento, sendo obrigatória a manutenção das classificações institucional; funcional; programática; e, econômica. Essa movimentação orçamentária parcial se denomina Descentralização de Créditos Orçamentários.
A figura abaixo apresenta a definição dos estágios de execução da despesa pública.
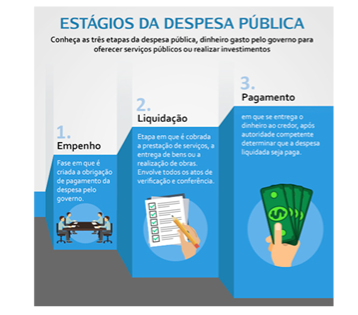
Fonte : https://www.portaldatransparencia.gov.br/ entenda-a-gestao-publica/execucao-despesa-publica
A respeito dos conhecimentos sobre os estágios de execução da despesa pública previstos na Lei nº 4.320/64, é correto afirmar que:
Será feito por estimativa o empenho da despesa cujo montante não se possa determinar.
Em casos especiais, previstos na legislação específica, o empenho da despesa poderá exceder o limite dos créditos concedidos.
A despesa liquidada que não alcançar o estágio do pagamento deve ser inscrita, pela autoridade administrativa competente, em dívida ativa do exercício.
O pagamento da despesa será efetuado por tesouraria ou pagadoria regularmente instituído por estabelecimentos bancários credenciados, sendo vedado o pagamento por meio de adiantamento.
Não é permitido o empenho global de despesas contratuais, inclusive aquelas sujeitas a parcelamento.
Assinale a alternativa que apresenta corretamente os estágios da despesa sob o ponto de vista da contabilidade público no enfoque orçamentário:
Estimativa – empenho – liquidação.
Fixação – empenho – liquidação.
Estimativa – consolidação – empenho.
Fixação – liquidação – consolidação.
Nas compras públicas, é permitido realizar
despesa sem prévio empenho.
pagamento da despesa antes da liquidação.
empenho global de despesas contratuais e outras, sujeitas a parcelamento.
empenho da despesa que exceda o limite dos créditos concedidos.
suprimento de fundos, adiantamento ou pronto pagamento sem prévio empenho.
A Lei nº 4.320, de 17 de março de 1964, estatui normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal. Tratase de uma lei nacional. Possui o status de complementar em função do fenômeno da recepção. Assim, é materialmente complementar e formalmente ordinária.
A respeito dos dispositivos presentes na referida lei, assinale a alternativa CORRETA.
O empenho de despesa cujo montante não possa ser exatamente determinado não é admitido.
Os créditos adicionais especiais destinam-se a reforçar as dotações orçamentárias já existentes.
A despesa de um determinado ente público será reconhecida por meio do regime de competência, levando em consideração o exercício do referido empenho.
Classifica-se o pagamento de juros da dívida pública como despesa de capital.
Considere a situação hipotética abaixo:
Determinado campus do IFMT executou as seguintes despesas no exercício de 2021:
• Aquisição de um veículo automotor novo no valor de R$ 150.000,00 (cento e cinquenta mil reais);
• Contratação de serviço contínuo com dedicação exclusiva de mão de obra de limpeza e conservação no valor de R$ 200.000,00 (duzentos mil reais);
• Execução de obra de edificação de um laboratório no valor de R$ 500.000,00 (quinhentos mil reais);
• Contratação de serviço de internet e telefonia no valor de R$ 30.000,00 (trinta mil reais);
• Contratação de serviço de fornecimento de energia elétrica no valor de R$ 300.000,00 (trezentos mil reais).
Nos termos da Lei nº 4.320, de 17 de março de 1964, julgue as assertivas abaixo:
I. O campus em questão executou em 2021 o total de R$ 650.000,00 (seiscentos e cinquenta mil reais) de Despesas de Capital e o total de R$ 530.000,00 (quinhentos e trinta mil reais) de Despesas Correntes.
II. O campus em questão executou em 2021 o total de R$ 650.000,00 (seiscentos e cinquenta mil reais) de Despesas de Investimentos e o total de R$ 530.000,00 (quinhentos e trinta mil reais) de Despesas de Custeio.
III. O campus em questão executou em 2021 o total de R$ 650.000,00 (seiscentos e cinquenta mil reais) de Despesas Correntes e o total de R$ 530.000,00 (quinhentos e trinta mil reais) de Despesas de Capital.
IV. O campus em questão executou em 2021 o total de R$ 650.000,00 (seiscentos e cinquenta mil reais) de Despesas de Custeio e o total de R$ 530.000,00 (quinhentos e trinta mil reais) de Despesas de Investimentos.
Está(ão) CORRETA(S) apena(s) a(s) assertiva(s):
I e II.
II e III.
III e IV.
I e IV.
Todas estão incorretas.
Acerca dos estágios da execução da despesa orçamentária, considere:
I. Despacho exarado por autoridade competente determinando que a despesa seja paga.
II. Ato emanado pela autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
III. Verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.
Assinale a alternativa que indique a associação correta entre os conceitos indicados nos itens acima com os respectivos estágios, e indique a sequência correta destes estágios na execução da despesa orçamentária, respectivamente.
I – Empenho; II – Ordem de pagamento; III – Liquidação da despesa / Sequência: I, II, III.
I – Empenho; II – Ordem de pagamento; III – Liquidação da despesa / Sequência: I, III, II.
I – Ordem de pagamento; II – Empenho; III – Liquidação da despesa / Sequência: I, III, II.
I – Ordem de pagamento; II – Empenho; III – Liquidação da despesa / Sequência: II, III, I.
I – Liquidação da despesa; II - Ordem de pagamento; III – Empenho / Sequência: II, III, I.
Considere as afirmativas relacionadas a Lei nº 4.320/64 (Estatui Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal). Registre V, para verdadeiras, e F, para falsas:
(__)As cotas de receitas que uma entidade pública deva transferir a outra incluir-se-ão, como despesa, no orçamento da entidade obrigada a transferência e, como receita, no orçamento da que as deva receber.
(__)A Lei de Orçamento não consignará ajuda financeira, a qualquer título, a empresa de fins lucrativos, salvo quando se tratar de subvenções cuja concessão tenha sido expressamente autorizada em lei especial.
(__)As propostas orçamentárias gerais serão revistas e coordenadas na proposta parcial, considerando-se a receita estimada e as novas circunstâncias.
Assinale a alternativa com a sequência CORRETA:
V, V, F.
F, V, V.
V, V, V.
V, F, F.



