







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A legislação tributária recepcionada pela Constituição Federal como complementar oferece à administração tributária amplas garantias ao crédito tributário. Assim é que vários dos componentes do patrimônio de um devedor respondem pelo pagamento do crédito tributário. Entretanto, os componentes patrimoniais que proporcionam essa amplitude de garantias não incluem
os bens em geral gravados com privilégios especiais ou que a lei declare absolutamente impenhoráveis, seja qual for a data da constituição do ônus ou da cláusula.
os bens em geral gravados por ônus real, seja qual for a data da constituição do ônus ou da cláusula.
os bens gravados por cláusula de inalienabilidade, seja qual for a data da constituição do ônus ou da cláusula.
a totalidade das rendas, excetuadas unicamente aquelas que a lei declare absolutamente impenhoráveis.
A lei estadual do Espírito Santo que cria a contribuição de intervenção no domínio econômico a ser paga pelos exportadores de recursos minerais é uma forma de controlar os limites de extração dos minérios situados em seu território.
taxa Florestal;
taxa Judiciária;
taxa de Fiscalização das Construções;
taxa de Controle de Fiscalização Ambiental;
taxa relativa à Fiscalização da Agência Estadual de Regulação dos Serviços Públicos de Minas Gerais.
De acordo com o Código Tributário Nacional, a alternativa que consagra uma interpretação adequada do conceito de Direito Privado é:
observa-se seu sentido de origem no ramo jurídico
a vinculação ao que foi previsto em lei ordinária
detém realidade própria, na forma da lei complementar
há liberdade de adoção, salvo previsão constitucional específica
não está vinculado ao seu conteúdo, salvo na definição da competência tributária
As alterações tributárias, com impactos no agronegócio, estabelecidas pela medida Provisória MP232 de 30 de dezembro de 2004, são:
o setor agropecuário não terá mais que recolher antecipadamente aos cofres federais o valor de 1,5% sobre seu faturamento referente ao IRPJ e 1% referente à antecipação da CSLL;
o setor agropecuário reduzirá aos cofres federais o valor de 1,5% sobre seu faturamento referente ao IRPJ e 1% referente à antecipação da CSLL;
o setor agropecuário terá que recolher antecipadamente aos cofres federais o valor de 1,5% sobre seu faturamento referente ao IRPJ e 1% referente à antecipação da CSLL;
o setor agropecuário não terá mais que recolher antecipadamente aos cofres federais o valor de 1,5% sobre seu faturamento referente ao IRPJ mas terá que recolher 1% referente à antecipação da CSLL;
o setor agropecuário reduzirá aos cofres federais o valor de 1,5% sobre seu faturamento referente ao IRPJ e passará a recolher 1% referente à antecipação da CSLL.
Considere os seguintes fatos hipotéticos ocorridos em uma grande empresa industrial, estabelecida em S. Paulo:
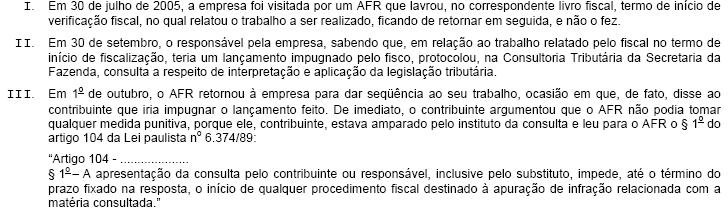
Diante dos fatos e argumentos apresentados pelo contribuinte, o AFR agiu corretamente quando
Assinale a alternativa correta.
Com base no Código Tributário Nacional, é INCORRETO afirmar:
Nos pagamentos efetuados por agência reguladora a fornecedor de bem ou a prestador de serviço mediante cartão de crédito ou débito, o pagamento pelo cartão deverá ser efetuado pelo valor líquido, já deduzidos os tributos, cujo recolhimento será de responsabilidade da agência reguladora.
O Senado Federal, através de resolução, poderá estabelecer
Determinada lei estadual, de 20/4/1999, estabelecia a incidência de multa moratória pelo pagamento em atraso do ICMS em montante equivalente a 30% do valor do débito corrigido monetariamente. Lei estadual posterior, publicada em 12/9/2004, reduziu o valor da multa moratória para 20% do valor do débito corrigido. Nessa situação, caso João tenha sido multado após 12/4/2004, com base na legislação anterior e em ato definitivamente julgado, a lei posterior deve ser aplicada.
A compensação prevista no Código Tributário Nacional não se confunde com a compensação regulada pelo Código Civil, porque a compensação civil
A aplicação da lei a ato ou fato pretérito
Sobre a legislação tributária, é correto afirmar que:
Os decretos do poder executivo federal podem, em geral, regulamentar as leis ordinárias elaboradas pelo poder legislativo, sendo, portanto, de competência do presidente da república a alteração de alíquotas referentes ao Imposto sobre operações de crédito, câmbio e seguros, não se estendendo tal competência aos casos em que o referido imposto for sobre o ouro na qualidade de ativo financeiro.
Em matéria tributária, as resoluções possuem autorização constitucional para delimitar as alíquotas de quaisquer impostos extrafiscais.
Os convênios servem como formas normativas de efetivar a cooperação entre entidades federativas, no objetivo de assegurar a maior eficácia da atividade de administração dos recursos tributários, podendo, inclusive, auxiliar na arrecadação e fiscalização de tributos, ou mesmo executar leis, serviços, atos ou decisões administrativas, em matéria tributária, conferida por uma pessoa jurídica de direito público a outra.
Os atos normativos expedidos pelas autoridades administrativas são normas complementares oriundas dos Conselhos de Contribuintes.
Interpreta-se literalmente a legislação tributária que disponha sobre:
I. suspensão ou exclusão do crédito tributário;
II. outorga de isenção;
III. dispensa do cumprimento de obrigações tributárias acessórias.
Está correto o que se afirma em
I, apenas.
I e II, apenas.
II e III, apenas.
I, II e III.
Quanto à interpretação no direito tributário, assinale a alternativa que contempla um item NÃO sujeito, exclusivamente, à interpretação literal.
Imunidade
Isenção
Suspensão do crédito tributário.
Exclusão do crédito tributário.
Dispensa do cumprimento de obrigação tributária acessória.
O art. 107 do CTN determina que a legislação tributária seja interpretada em conformidade com o disposto no Capítulo IV do Título I do Livro Segundo. Por sua vez, o art. 108 desse mesmo código estabelece que, na ausência de legislação tributária expressa, a integração da legislação tributária se fará com observância de uma determinada ordem, a saber:
DENTRE AS PROPOSIÇÕES ABAIXO, ALGUMAS SÃO FALSAS E, OUTRAS VERDADEIRAS.
as alternativas I e IV são falsas;
as alternativas I e II são verdadeiras;
somente a alternativa III é falsa;
somente a alternativa IV é falsa.



