








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e a condições no que tange à renúncia de receita, de geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar.
Quanto ao disposto na Lei de Responsabilidade Fiscal, é correto afirmar que
os gastos com os inativos e os pensionistas não são contabilizados como despesa total com pessoal, para os efeitos da Lei de Responsabilidade Fiscal.
o ato que provoque aumento da despesa com pessoal e não atenda o limite legal de comprometimento, aplicado às despesas com pessoal inativo, é anulável.
os benefícios ou serviços relativo à seguridade social poderão ser criados, majorados ou estendidos sem a indicação da fonte de custeio total, visto serem serviços essenciais.
a despesa corrente derivada de lei, de medida provisória ou de ato administrativo normativo, que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios, considera-se despesa obrigatória de caráter continuado.
Com base na Lei Complementar nº 101/2000 - Lei de Responsabilidade Fiscal, assinalar a alternativa que preenche as lacunas abaixo CORRETAMENTE:
Para os efeitos desta Lei, entende-se como despesa __________ com pessoal o somatório dos gastos do ente da Federação com os ativos, os inativos e os pensionistas, relativos a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com ________ espécie remuneratória, tais como vencimentos e vantagens, fixas e variáveis, subsídios, proventos da aposentadoria, reformas e pensões, ________ adicionais, gratificações, horas extras e vantagens pessoais de qualquer natureza, bem como encargos sociais e contribuições recolhidas pelo ente às entidades de previdência.
total - nenhuma - exceto
limitada - alguma - exceto
total - qualquer - inclusive
parcial - nenhuma - inclusive
Consoante a Lei Complementar nº 101, de 4 de maio de 2000 e alterações posteriores, a despesa total com pessoal em cada período de apuração para os Municípios pátrios não poderá exceder,
50% da receita corrente líquida do ente.
60% da receita corrente bruta do ente.
60% da receita corrente líquida do ente.
50% da receita corrente bruta do ente.
Assinale a alternativa que indica CORRETAMENTE como os valores dos contratos de terceirização de mão de obra que se referem à substituição de servidores e empregados públicos deverão ser contabilizados, de acordo com a Lei de Responsabilidade Fiscal.
Despesas de Pessoal
Outras Despesas de Pessoal
Despesas de contrato com pessoal
Créditos Adicionais
Sobre a Lei de Responsabilidade Fiscal, marque a alternativa INCORRETA.
A despesa total com pessoal é apurada somando-se a realizada no mês em referência com as dos doze meses imediatamente anteriores, adotando-se o regime de competência
Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixe para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
Para efeito dessa Lei Complementar, entende-se por transferência voluntária a entrega de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que não decorra de determinação constitucional, legal ou destinados ao Sistema Único de Saúde.
A destinação de recursos para, direta ou indiretamente, cobrir necessidades de pessoas físicas ou déficits de pessoas jurídicas deve ser autorizada por lei específica, atender às condições estabelecidas na lei de diretrizes orçamentárias e estar prevista no orçamento ou em seus créditos adicionais.
Em relação a Lei Complementar nº 101/00, a despesa total com pessoal, em cada período de apuração e em cada ente de federação, não poderá exceder os percentuais da receita corrente líquida. Sobre o valor limite de pessoal para o Estado de “Toc-Toc”, apresentando uma receita corrente líquida no valor de R$ 837.035,00, assinale a alternativa correta.
R$ 334.814,00
R$ 418.517,50
R$ 502.221,00
R$ 342.347,32
Em relação ao cálculo da despesa com pessoal de acordo com a Lei de Responsabilidade Fiscal e o Manual de Demonstrativos Fiscais, seguem as informações de determinado município “fictício”, referente ao exercício de 2018:
Informação 01 – dados extraídos do demonstrativo da despesa com pessoal (consolidado - despesa com pessoal dos Poderes Executivo e Legislativo), referente ao exercício de 2018:
Item | Descrição | Valor |
I | Vencimentos, Vantagens e Outras Despesas Variáveis | 460.000,00 |
II | Obrigações Patronais | 54.000,00 |
III | Benefícios Previdenciários | 2.000,00 |
IV | Aposentadorias, Reserva e Reformas | 23.000,00 |
V | Pensões | 5.000,00 |
VI | "Indenizações por Demissão e Incentivos à Demissão" | 11.000,00 |
VII | Despesas de Exercícios Anteriores de período anterior ao da apuração | 22.000,00 |
VIII | Inativos e Pensionistas com Recursos Vinculados | 27.000,00 |
Informação 02 – dados extraídos do demonstrativo da receita orçamentária arrecadada durante o exercício de 2018 (o município arrecadou somente estas receitas):
Item | Descrição | Valor |
I | Impostos, taxas e contribuição de melhoria | 400.000,00 |
II | Contribuições | 200.000,00 |
III | Receita patrimonial | 100.000,00 |
IV | Transferências Correntes | 600.000,00 |
V | Operações de Crédito | 300.000,00 |
VI | Transferência de recursos de convênios para construção de unidades escolares | 150.000,00 |
Informação 03 – dados da Contribuição do Servidor para o Plano de Previdência do Regime Próprio de Previdência do Município – RPPS, de janeiro a dezembro de 2018:
Item | Descrição | Valor |
I | Contribuição do Servidor para o Plano de Previdência | 50.000,00 |
Com base somente nas informações apresentadas, assinale a alternativa CORRETA que corresponde ao percentual da despesa total com pessoal do município “fictício” apresentado no Demonstrativo da Despesa com Pessoal (Consolidado), do exercício de 2018:
44,78%.
38,72%.
45,76%.
39,84 %.
De acordo com a Lei Complementar nº 101/00, sobre o valor limite de pessoal para o Estado de Logo Ali que apresenta a receita corrente líquida no total de R$ 523.242,00, assinale a alternativa correta.
R$ 313.945,20
R$ 261.620,00
R$ 282.550,68
R$ 256.388,58
Considerando um valor de receita corrente líquida, de R$ 500.000.000,00, a qual foi apurada num período, assinale a alternativa que apresenta os valores máximos de despesa total com pessoal, em Reais, nesse período de apuração, para os entes Municipal, Estadual e Federal, respectivamente.
R$ 300.000,00 – R$ 300.000,00 – R$ 250.000,00.
R$ 300.000,00 – R$ 250.000,00 – R$ 150.000,00.
R$ 250.000,00 – R$ 300.000,00 – R$ 200.000,00.
R$ 150.000,00 – R$ 150.000,00 – R$ 200.000,00.
Não estão compreendidos nos limites percentuais de gastos com a despesa total com pessoal, em cada período de apuração e em cada ente da Federação, os seguintes gastos:
com inativos, ainda que por intermédio de fundo específico, rendimentos variáveis e subsídios.
com a convocação extraordinária do Congresso Nacional, convocada pelo Presidente da República em caso de urgência ou interesse público relevante, com a aprovação da maioria absoluta de cada uma das Casas do Congresso Nacional, e encargos sociais e contribuições recolhidas pelo ente às entidades de previdência.
com pessoal do Distrito Federal e dos Estados do Amapá e Roraima, custeadas com recursos transferidos pela União e dos contratos de terceirização de mão de obra que se referem à substituição de servidores e empregados públicos.
relativos a incentivos à demissão voluntária e de indenização por demissão de servidores ou empregados.
com horas extras e decorrentes de decisão judicial e da competência de período anterior ao da apuração do mês em referência com as dos onze imediatamente anteriores, adotando-se o regime de competência.
O Contador da Prefeitura Municipal de São Bento do Sul (SC) extraiu do Sistema de Informações Contábeis e Fiscais (SICONFI) o Relatório de Gestão Fiscal (RGF) do 1º Quadrimestre 2019, com informações do Quadro de Apuração do Cumprimento do Limite Legal das despesas com pessoal do Poder Executivo. O quadro apresentava as seguintes informações:
DTP e Apuração do Cumprimento do Limite Legal | DTP e Apuração do Cumprimento do Limite Legal | |
Valor | % sobre a RCL Ajustada | |
RECEITA CORRENTE LÍQUIDA - RCL (IV) | R$ 280.918.329,76 | |
(-) Transferências Obrigatórias da União Relativas às Emendas Individuais (V) (§13º art. 166 da CF) | 0,00 | |
= RECEITA CORRENTE LÍQUIDA AJUSTADA (VI) | R$ 280.918.329,76 | |
DESPESA TOTAL COM PESSOAL - DTP (VII) = (IIIa + IIIb) | R$ 134.592.177,04 | 47,91 |
LIMITE MÁXIMO (VIII) (incisos I, II e III, art. 20 da LRF) | R$ 151.695.898,07 | 54,00 |
LIMITE PRUDENCIAL (IX) = (parágrafo único do art. 22 da LRF) | R$ 144.111.103,17 | 51,30 |
LIMITE DE ALERTA (X) = (inciso II do §1º do art. 59 da LRF) | R$ 136.526.308,26 | 48,60 |
Conforme as informações apesentadas, observando os parâmetros legais na Lei de Responsabilidade Fiscal (LRF), quanto às despesas com pessoal e seus limites na esfera municipal, assinale a alternativa correta.
O Poder Executivo excedeu o Limite de Alerta
O Poder Executivo excedeu o Limite Prudencial.
O Poder Executivo excedeu o Limite Máximo.
O Poder Executivo não excedeu nenhum Limite.
Assinale a alternativa que apresenta as receitas que compõem a base de cálculo para a apuração do limite da despesa com pessoal:
Dívida Ativa e Operações de Crédito.
Impostos e Transferências de Capital.
Contribuições de Intervenção no Domínio Econômico e Concessões Permissões.
De Serviços e Amortização de Empréstimos.
Alugueis e alienação de bens.
Com relação à Lei de Responsabilidade Fiscal – Lei Complementar 101/2.000, analise as alternativas abaixo e assinale a incorreta
A Lei de Responsabilidade Fiscal é um código de conduta para os administradores públicos de todo o país, que passa a valer para os três Poderes (Executivo, Legislativo e Judiciário), nas três esferas de governo (federal, estadual e municipal)
O objetivo da Lei de Responsabilidade Fiscal é melhorar a administração das contas públicas no Brasil
Na LRF, não existem limites de gastos com pessoal, devendo os três poderes da União, dos Estados, do Distrito Federal e dos Municípios estabelecerem qual o percentual da receita pública que querem comprometer com esses gastos
O Senado Federal estabelecerá limites para a dívida pública, por proposta do Presidente da República. Tais limites serão definidos também como percentuais das receitas da União, dos Estados, do Distrito Federal e dos Municípios
A Lei Complementar 101/00, Lei de Responsabilidade Fiscal (LRF), estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal no âmbito da União, Estados, Distrito Federal e Municípios. Com isso, a LRF estabelece limites e regras para as despesas de pessoal. Sobre o tema, assinale a alternativa correta.
A despesa total de pessoal será apurada somando-se a realizada no mês de referência com as dos onze imediatamente seguintes, adotando-se o regime de competência.
Para efeito de limites, a despesa de pessoal não poderá exceder os percentuais da receita do período de doze meses em um percentual de 60% para a União, Estados e Municípios.
Na verificação dos limites definidos, não serão computadas as despesas decorrentes de decisão judicial, de férias e as relativas a incentivos à demissão voluntária.
As despesas de pessoal com inativos custeados por recursos provenientes da arrecadação do tesouro não serão computadas para fins de atendimento dos limites.
Os valores dos contratos de terceirização de mão-de-obra que se referem à substituição de servidores e empregados públicos serão contabilizados como “outras despesas de pessoal”.
A Lei de Responsabilidade Fiscal (LRF) é um código de conduta para os administradores públicos de todo o país. A LRF veio para mudar a história da administração pública no Brasil, pois, por meio dela todos os governantes deverão obedecer às normas e limites para administrar as finanças, prestando contas sobre o quanto e como gastam os recursos da sociedade. Assinale a alternativa CORRETA quanto à Lei de Responsabilidade Fiscal.
A Lei de Responsabilidade Fiscal (LRF) não se aplica a todos os entes da Federação.
A despesa total com pessoal, em cada período de apuração e em cada ente da Federação não poderá exceder os percentuais da receita corrente líquida, sendo eles: na União: - 50%, nos Estados: – 60% e nos Municípios: – 60%.
A despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder os percentuais da receita corrente líquida, sendo eles: na União: - 40%, nos Estados: – 50% e nos Municípios: – 60%.
A Lei de Responsabilidade Fiscal (LRF) é um dos principais instrumentos reguladores das contas públicas do país.
A despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder os percentuais da receita corrente líquida, sendo eles: na União: - 60%, nos Estados: – 50% e nos Municípios: – 60%.
A Lei nº 101/2000 traz o conceito de Receita Líquida. Considerando-se determinado Estado da Federação que tenha apresentado Receitas Correntes Líquidas no valor de R$ 6.900.000,00 e as obrigações constantes da tabela a seguir, esse Estado teria como Receita Corrente Líquida:
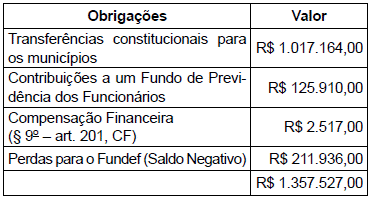
o valor de R$ 1.357.529,00 e este valor será utilizado como base de cálculo para indicadores financeiros de interesse.
o valor de R$ 5.882.836,00 e seria base para cálculo dos limites para gastos com pessoal, endividamento e concessão de garantias, por exemplo.
o valor de R$ 5.542.473,00 e seria um limitador para gastos com pessoal, mas não para a concessão de garantias, por exemplo.
o valor de R$ 5.542.473,00 e seria base para cálculo dos limites para gastos com pessoal, endividamento e concessão de garantias, por exemplo.
o valor de R$ 5.882.836,00 e seria um limitador para gastos com pessoal, mas não para a concessão de garantias, por exemplo.
Situação hipotética: Durante o primeiro quadrimestre do exercício de 20X1, determinado estado obteve queda real de receita de 15%, em comparação com o mesmo quadrimestre do ano anterior, 20X0, em decorrência da diminuição de receita de royalties. A despesa com pessoal do Poder Executivo desse estado passou de 49% da sua receita corrente líquida no primeiro quadrimestre de 20X0 para 54% dessa receita no primeiro quadrimestre de 20X1, último ano do mandato do seu governador à época. Assertiva: O Poder Executivo desse estado ainda está autorizado a receber transferências voluntárias para a área de infraestrutura no exercício financeiro de 20X1.
Certo
Errado
No que se refere à Lei de Responsabilidade Fiscal, assinale a opção CORRETA.
Entende-se por transferência voluntária a entrega de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que não decorra de determinação constitucional, legal ou os destinados ao Sistema Único de Saúde,
As indenizações, por demissão, de servidores ou empregados devem ser inseridas nos percentuais da receita corrente líquida destinada à despesa total com pessoal. Art. 19 § 1º da Lei de Responsabilidade Fiscal.
A despesa total com pessoal será apurada somando-se a realizada no mês em referência somente.
É permitida a destinação de recursos para, direta ou indiretamente, cobrir necessidades de pessoas físicas ou déficits de pessoas jurídicas mesmo sem autorização por lei específica, atendendo às condições estabelecidas na Lei de Diretrizes Orçamentárias e prevista no orçamento ou em seus créditos adicionais. (Art. 26 da Lei de Responsabilidade Fiscal)
É vedada a operação de crédito por antecipação de receita.
Segundo a LRF, em todo município brasileiro, tomando-se como referência o total da receita corrente líquida em cada período de apuração, deverá ser observado o limite de 60% para gastos com pessoal.
Certo
Errado
Analise o trecho a seguir, extraído do Art. 23 da Lei de Responsabilidade Fiscal. Se a despesa total com pessoal, do Poder ou órgão referido no Art. 20, ultrapassar os limites definidos no mesmo artigo, sem prejuízo das medidas previstas no Art. 22, o percentual excedente terá de ser eliminado ______________________, adotando-se, entre outras, as providências previstas nos §§ 3º e 4º do Art. 169 da Constituição.
Assinale a alternativa que completa corretamente a lacuna anterior.
no ano seguinte, sendo pelo menos um terço no primeiro semestre
nos dois quadrimestres seguintes, sendo pelo menos um terço no primeiro
nos dois bimestres seguintes, sendo pelo menos metade no primeiro
nos dois trimestres seguintes, sendo pelo menos dois terços no primeiro



