







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Suponha-se que determinado projeto de lei de um Prefeito Municipal disponha sobre a concessão de aumento de remuneração, a criação de cargos e algumas alterações de estrutura de carreira dos servidores públicos concursados integrantes do Poder Executivo local.
Considerando que o mencionado Poder Executivo Municipal cumpre, com folga, o limite de gastos com despesa de pessoal previsto na Lei de Responsabilidade Fiscal (Lei nº 101/2000), a referida proposta legislativa, com base na atual Constituição Federal de 1988, só poderá ser feita se houver:
exoneração dos servidores não estáveis
extinção de cargos em comissão e funções de confiança
redução em pelo menos vinte por cento das despesas com cargos em comissão e funções de confiança
prévia dotação orçamentária suficiente para atender às projeções de despesa de pessoal e aos acréscimos dela decorrentes e autorização específica na lei de diretrizes orçamentárias
Considere que o Estado pretenda assinar um contrato de Parceria Público Privada (PPP), na modalidade concessão administrativa, para reforma, operação e manutenção de hospitais, que ensejará o pagamento de contraprestação pecuniária ao contratado pelos próximos 15 anos. Sob a ótica dos requisitos estabelecidos pela Lei de Responsabilidade Fiscal para geração de despesa pública, a assinatura do contrato pressupõe, entre outros requisitos,
compensação da despesa gerada com medidas de redução de despesas da mesma natureza, pelos próximos 5 (cinco) exercícios, salvo se demonstrada sua cobertura pelo incremento da receita estimada no Anexo de Metas Fiscais que integra a Lei de Diretrizes Orçamentárias.
estimativa do impacto orçamentário-financeiro no exercício em que o contrato deva entrar em vigor e nos dois subsequentes, bem como declaração do ordenador de despesa da compatibilidade com o Plano Plurianual e com a Lei de Diretrizes Orçamentárias.
declaração do ordenador da despesa de que não haverá aumento do montante da dívida consolidada fixada em Resolução do Senado Federal e do percentual de comprometimento anual da receita corrente líquida com despesas primárias.
declaração de que não se trata de despesa de caráter continuado, com demonstração da ausência de impacto na margem de expansão de despesas primárias dos próximos 5 (cinco) anos, prevista no Plano Plurianual.
comprovação de adequação com a margem de expansão de despesas prevista na Lei de Diretrizes Orçamentárias e de ausência de extrapolação do limite de despesa de pessoal considerando o acréscimo oriundo das parcelas anuais da contraprestação.
Leia os itens e indique a alternativa verdadeira:
I- A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas, a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, exceto por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar.
II- A concessão, ampliação de incentivo, ou benefício de natureza tributária da qual decorra renúncia de receita, deverá estar acompanhada de estimativa do impacto orçamentário-financeiro, no exercício em que deva iniciar sua vigência e nos dois seguintes, atender ao disposto na lei de diretrizes orçamentárias e a pelo menos uma das seguintes condições: I - demonstração pelo proponente de que a renúncia foi considerada na estimativa de receita da lei orçamentária, na forma do art. 12, e de que não afetará as metas de resultados fiscais, previstas no anexo próprio da lei de diretrizes orçamentárias; II - estar acompanhada de medidas de compensação, no período mencionado no caput, por meio do aumento de receita, proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração, criação de tributo, ou contribuição.
III- A criação, expansão, ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de: I - estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes; II - declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual, compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
IV- Para os efeitos da Lei Complementar nº 101/2000, entende-se como despesa total com pessoal: o somatório dos gastos do ente da Federação com os ativos, os inativos e os pensionistas, relativos a mandatos eletivos, cargos, funções, ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias, tais como vencimentos e vantagens, fixas e variáveis, subsídios, proventos da aposentadoria, reformas e pensões, inclusive adicionais, gratificações, horas extras e vantagens pessoais de qualquer natureza, bem como encargos sociais e contribuições recolhidas pelo ente às entidades de previdência
É correto o que se apresenta apenas nos itens II, III e IV.
É correto o que se apresenta apenas nos itens I, III e IV.
É correto o que se apresenta apenas nos itens II e IV.
É correto o que se apresenta em todos os itens.
Para a criação de ação governamental que acarrete aumento de despesa, é necessária declaração do ordenador de despesa quanto à adequação financeira.
Em conformidade com a Lei Complementar nº 101/2000 - Lei de Responsabilidade Fiscal, a criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de:
I. Estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos quatro subsequentes.
II. Declaração do ordenador de despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
Os itens I e II estão corretos.
Somente o item I está correto.
Somente o item II está correto.
Os itens I e II estão incorretos.
Firmado na lei de responsabilidade fiscal a criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado:
com a estimativa do impacto orçamentário financeiro no exercício em que a despesa aumentará; e da estimativa da receita prevista do mesmo período em que deva entrar em vigor e nos dois retroativos ao aumento de despesa para adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual .
com a lei orçamentária anual e compatibilidade com o plano plurianual
com a estimativa do impacto orçamentário financeiro no exercício em que deva entrar em vigor e nos dois subsequentes; declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
com a lei das diretrizes orçamentárias anual.
Analise as afirmativas a seguir:
I. A Lei Federal nº 12.527, de 2011, em seu artigo 4º, considera que uma informação é sigilosa se ela foi modificada ou alterada por um agente público em função da sua imaterialidade ou se ela está arquivada em um servidor de dados próprio da instituição.
II. À luz do artigo 16 da lei de responsabilidade fiscal, é incompatível com o plano plurianual e a lei de diretrizes orçamentárias, a despesa que se conforme com as diretrizes, os objetivos, as prioridades e as metas previstos nesses instrumentos.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Despesa pública pode ser conceituada como ''o conjunto dos dispêndios do Poder Público para o funcionamento dos serviços públicos'' ou ainda, ''a aplicação de certa quantia em dinheiro por parte da autoridade pública competente, dentro de uma autorização legislativa, para a consecução de um fim a cargo do governo''. Com base na Lei de Responsabilidade Fiscal, analise as afirmativas abaixo:
I. Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
II. Considera-se compatível com o plano plurianual e a LDO a despesa objeto de dotação específica e suficiente, ou que esteja abrangida por crédito genérico, de forma que somadas todas as despesas da mesma espécie, realizadas e a realizar, previstas no programa de trabalho, não sejam ultrapassados os limites estabelecidos para o exercício.
III. A declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a LOA e compatibilidade com o plano plurianual e com a LDO constitui condição prévia para empenho e licitação de serviços, fornecimento de bens ou execução de obras.
IV. A despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder os percentuais da receita corrente líquida, a seguir discriminados: 40% (quarenta por cento) para a União e 60% (sessenta por cento) para os Estados e Municípios.
Assinale a alternativa correta.
Apenas as afirmativas I e II estão corretas
Apenas as afirmativas I e III estão corretas
Apenas as afirmativas III e IV estão corretas
Apenas as afirmativas I, II e III estão corretas
Assinale a alternativa correta com relação à Lei de Responsabilidade Fiscal.
A concessão ou ampliação de incentivo ou benefício de natureza patrimonial da qual decorra renúncia de receita deverá estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deve iniciar a vigência e nos dois seguintes.
A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado apenas de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor.
A despesa total com pessoal será apurada somando-se a realizada no mês de referência com as dos doze imediatamente anteriores, adotando-se o regime de caixa.
Os valores dos contratos de terceirização de mão-de-obra que se referem à substituição de servidores e empregados públicos serão contabilizados como Despesas com Pessoal e Encargos Sociais.
Considera-se obrigatória de caráter continuado a despesa correspondente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
O prefeito municipal enviou para a Câmara municipal um projeto de lei, aumentando o vencimento básico do cargo de assistente administrativo em 20%.
Sabendo que essa despesa é permanente e, com embasamento na Lei de Responsabilidade Fiscal, analise as afirmativas a seguir.
I. A despesa deverá vir acompanhada da estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes.
II. Inserir a declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
III. Os atos que criarem ou aumentarem despesa de caráter continuado deverão ser instruídos com a estimativa prevista no inciso I do art. 16 da Lei 101/2000 e demonstrar a origem dos recursos para seu custeio.
IV. É considerada como obrigatória e de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
Assinale:
se somente as afirmativas I e II estiverem corretas.
se somente as afirmativas II e III estiverem corretas.
se somente as afirmativas III e IV estiverem corretas
se somente as afirmativas I, III e IV estiverem corretas.
se todas as afirmativas estiverem corretas.
A Lei Complementar 101/2000 – Lei de Responsabilidade Fiscal, estabelece, em seu Capítulo IV, normas para a Despesa Pública. Analise as alternativas abaixo e assinale a incorreta.
A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa deve ser acompanhada de uma estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois exercícios subsequentes
A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa, deve ser acompanhada de declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a Lei Orçamentária anual e compatibilidade com o plano plurianual e com a Lei de Diretrizes Orçamentárias
A estimativa do impacto orçamentáriofinanceiro devido ao aumento das despesas, por conta da criação, expansão ou aperfeiçoamento de ação governamental, deve ser acompanhada das premissas e metodologia de cálculo utilizadas para a citada estimativa
As normas para o aumento de despesas devido à criação, expansão ou aperfeiçoamento de ação governamental se aplicam a todas as despesas, exceto para empenho e licitação de serviços, fornecimento de bens ou execução de obras
A respeito da Lei de Responsabilidade Fiscal, analise as proposições a seguir:
I- As previsões de receita observarão as normas técnicas e legais, considerarão os efeitos das alterações na legislação, da variação do índice de preços, do crescimento econômico ou de qualquer outro fator relevante e serão acompanhadas de demonstrativo de sua evolução nos últimos três anos, da projeção para os dois seguintes àquele a que se referirem, e da metodologia de cálculo e premissas utilizadas.
II- A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes e declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
III- É nulo de pleno direito o ato que provoque aumento da despesa com pessoal e não atenda o limite legal de comprometimento aplicado às despesas com pessoal inativo.
Está CORRETO o que se afirma em:
I, II e III.
I apenas.
II apenas.
I e III.
II e III.
Segundo a Lei no 101, de 04 de maio de 2000, é correto afirmar:
o resultado do Banco Central do Brasil, apurado após a constituição ou reversão de reservas, constitui receita do Tesouro Nacional, e será transferido até o décimo quinto dia útil subsequente à aprovação dos balanços trimestrais.
no prazo de sessenta dias, após o encerramento de cada semestre, o Banco Central do Brasil apresentará, em reunião conjunta das comissões temáticas pertinentes do Congresso Nacional, avaliação do cumprimento dos objetivos e das metas das políticas monetária, creditícia e cambial, evidenciando o impacto e o custo fiscal de suas operações e os resultados demonstrados nos balanços.
considera-se compatível com o plano plurianual e a lei de diretrizes orçamentárias, a despesa objeto de dotação específica e suficiente, ou que esteja abrangida por crédito genérico, de forma que somadas todas as despesas da mesma espécie, realizadas e a realizar, previstas no programa de trabalho, não sejam ultrapassados os limites estabelecidos para o exercício.
a destinação de recursos para, direta ou indiretamente, cobrir necessidades de pessoas físicas ou déficits de pessoas jurídicas deverá ser autorizada por lei específica, atender às condições estabelecidas na lei de diretrizes orçamentárias e estar prevista no orçamento ou em seus créditos adicionais.
a instituição financeira que contratar operação de crédito com ente da Federação, inclusive quando relativa à dívida mobiliária ou à externa, poderá exigir comprovação de que a operação atende às condições e limites estabelecidos.
Considera-se adequada com a lei orçamentária anual:
a despesa objeto de dotação específica e suficiente, ou que esteja abrangida por crédito genérico, de forma que somadas todas as despesas da mesma espécie, realizadas e a realizar, previstas no programa de trabalho, não sejam ultrapassados os limites estabelecidos para o exercício.
a despesa derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a três exercícios.
a transferência voluntária de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que decorra de determinação constitucional ou legal.
a despesa consignada na lei orçamentária com finalidade precisa e dotação ilimitada.
a despesa objeto de dotação específica prevista no programa de trabalho, que não seja ultrapassado um período superior a três exercícios para sua execução, não podendo superar os limites de gastos estabelecidos para esse mesmo período.
Conforme o art. 16 da Lei Complementar nº 101/2000, para que a despesa seja autorizada e não considerada irregular e lesiva ao patrimônio público, ela deve atender a alguns dispostos. Analise as opções abaixo e assinale a alternativa CORRETA que descreva o disposto, ou dispostos, em consonância com o referido artigo da Lei de Responsabilidade Fiscal.
I. Estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes.
II. Declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
III. Demonstração pelo proponente de que foi considerada na estimativa de receita da lei orçamentária, na forma do art. 12, e de que não afetará as metas de resultados fiscais previstas no anexo próprio da lei de diretrizes orçamentárias.
IV. Demonstrativo que os valores dos contratos de terceirização de mão de obra que se referem à substituição de servidores e empregados públicos serão contabilizados como "Outros serviços de Terceiros - PJ".
V. Estar devidamente acompanhada de parecer jurídico respaldando os critérios técnicos e operacionais da execução orçamentária.
Somente a afirmativa I está correta.
As afirmativas I e II estão corretas.
Somente a afirmativa II está correta.
As afirmativas I, II e III estão corretas.
As afirmativas I, II e IV estão corretas.
Em relação à despesa pública, assinale a alternativa INCORRETA de acordo com a Lei Complementar n° 101/2000.
A despesa objeto de dotação específica e suficiente, ou que esteja abrangida por crédito genérico, de forma que somadas todas as despesas da mesma espécie, realizadas e a realizar, previstas no programa de trabalho, não sejam ultrapassados os limites estabelecidos para o exercício; será considerada adequada com a lei orçamentária anual
A despesa que se conforme com as diretrizes, objetivos, prioridades e metas previstos nesses instrumentos e não infrinja qualquer de suas disposições será considerada compatível com o plano plurianual e a lei de diretrizes orçamentárias.
É dispensável e desnecessária para a criação de ação governamental que acarrete o aumento da despesa a declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa deve ser acompanhado de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes.
Com base nas assertivas sobre a Lei de Responsabilidade Fiscal, marque V para aquelas que considerar verdadeiras e F para as que considerar falsa. Em seguida marque a sequência correta (de cima para baixo).
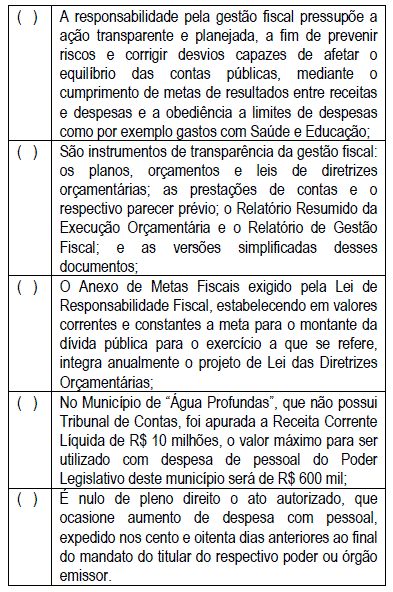
Um Prefeito editou decreto para instituir um programa municipal de assistência social a ser executado mediante convênio, prevendo a transferência de recursos municipais a entidades previamente cadastradas junto à Secretaria de Assistência Social do Município, para acolhimento de pessoas em situação de vulnerabilidade.
Considerando que o ato administrativo não foi precedido de estudo de impacto orçamentário-financeiro, tampouco de análise de conformidade da despesa com as diretrizes, objetivos, prioridades e metas constantes do plano plurianual e da lei de diretrizes orçamentárias, o hipotético decreto em questão
é inconstitucional porque a instituição de programas sociais é matéria reservada à lei em sentido estrito, sujeitando-se, em tese, a controle por meio de Ação Civil Pública.
é ilegal porque o Município não tem competência para celebrar convênios com entidades de direito privado nas áreas da saúde e assistência social, mas apenas termos de colaboração ou fomento, sujeitando-se, em tese, a controle por meio de Mandado de Segurança.
é inconstitucional porque o Município não tem competência para disciplinar, por lei ou decreto, matéria de seguridade e assistência social, sujeitando-se, em tese, a controle por meio de Mandado de Segurança.
é constitucional porque decorre diretamente da Constituição Federal, que prevê a assistência social como obrigação do Estado, caracterizando-se o ato como decreto autônomo.
é ilegal porque está em desacordo com a Lei de Responsabilidade Fiscal (Lei Complementar no 101/2000), sujeitando-se, em tese, a controle por meio de Ação Popular.
No que se refere à Lei de Responsabilidade Fiscal (Lei Complementar nº 101/00), avalie as seguintes proposições:
I- Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação.
II- O Poder Executivo de cada ente colocará à disposição dos demais Poderes e do Ministério Público, no mínimo trinta dias antes do prazo final para encaminhamento de suas propostas orçamentárias, os estudos e as estimativas das receitas para o exercício subsequente, inclusive da corrente líquida, e as respectivas memórias de cálculo.
III- Para os fins da Lei de Responsabilidade Fiscal, considera-se adequada com a lei orçamentária anual, a despesa objeto de dotação específica e suficiente, ou que esteja abrangida por crédito genérico, de forma que somadas todas as despesas da mesma espécie, realizadas e a realizar, previstas no programa de trabalho, não sejam ultrapassados os limites estabelecidos para o exercício.
Está CORRETO o que se afirma em
II e III.
II.
I e II.
I, II e III.
I e III.
No caso de o Poder Legislativo ter aprovado a lei orçamentária anual antes do início do exercício financeiro, nenhum dos estágios da despesa pública terá sido executado até o momento da fixação da despesa.
Certo
Errado



