







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O código a seguir é um exemplo da estrutura da programação orçamentária, composto dos 12 primeiros dígitos.
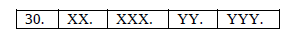
Com base no código apresentado, é correto afirmar que os dois primeiros dígitos indicam
Em obediência à Lei n.º 4.320/64, artigo 12, classificam-se como Despesas de Custeio:
as dotações para despesas as quais não corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manifestação de outras entidades de direito público ou privado.
as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
as dotações para o planejamento e a execução de obras, inclusive as destinadas à aquisição de imóveis considerados necessários à realização destas últimas, bem como para os programas especiais de trabalho, aquisição de instalações, equipamentos e material permanente e constituição ou aumento do capital de empresas que não sejam de caráter comercial ou financeiro.
as dotações destinadas a aquisição de imóveis, ou de bens de capital já em utilização.
as dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços, constituindo essas transferências auxílios ou contribuições, segundo derivem diretamente da Lei de Orçamento ou de lei especialmente anterior, bem como as dotações para amortização da dívida pública.
A Despesa Pública evidencia a efetiva utilização dos recursos. Suas aplicações correspondem à despesa fixada no orçamento e autorizada para despendê-las. Podem ser usados quatro critérios de classificação da despesa: a) institucional; b) funcional-programática; c) econômica e d) por elementos. Sobre esses critérios pode-se afirmar que
I – a classificação econômica prevê duas categorias: a) despesas correntes; e b) despesas de capital.
II – a classificação funcional-programática ordena em dois níveis: a) programa; e b) subprograma.
III – na classificação por elementos, esses estão rigidamente presos às subcategorias econômicas.
As alternativas corretas são:
No que se refere às classificações orçamentárias, essenciais à programação, à execução, ao acompanhamento, ao controle e à avaliação da atividade financeira do Estado, assinale a opção correta.
O grupo denominado natureza da despesa reúne diversas modalidades de aplicação com as mesmas características quanto ao objeto de gasto no orçamento público.
As dotações orçamentárias são especificadas por categoria de programação em seu maior nível e consignadas nos órgãos, que são agrupados em unidades orçamentárias.
A função denominada encargos especiais abrange as despesas que não podem ser associadas a um bem ou serviço a ser gerado no processo produtivo corrente, tais como dívidas, ressarcimentos e indenizações.
A subfunção representa o menor nível entre os vários subníveis de agregação em relação à função, não podendo ser combinada com outras funções.
A construção de trecho rodoviário em uma rodovia federal constitui exemplo de ação do orçamento denominada atividade que concorre para expansão de ação governamental.
O Quadro de Detalhamento da Despesa, documento que detalha as dotações aprovadas na Lei Orçamentária Anual (LOA), utiliza-se das classificações:
institucional e por categorias econômicas.
funcional e por elementos de despesa.
institucional e funcional.
por projetos e funcional.
organizacional e institucional.
No orçamento de uma Prefeitura foi prevista a aquisição de uma casa já utilizada pelo município por meio de locação e onde funciona um posto de saúde. Quando essa compra for realizada, com a utilização de dinheiro dos cofres municipais, a despesa será classificada como
extraorçamentária, extraordinária, de capital e efetiva.
orçamentária, extraordinária, de capital e efetiva.
orçamentária, extraordinária, de capital e por mutação patrimonial.
extraorçamentária, ordinária, corrente e por mutação patrimonial.
orçamentária, ordinária, corrente e efetiva.
Uma despesa orçamentária efetiva é aquela decorrente de
auxílio financeiro a estudantes.
aquisição de material de consumo.
cobrança da dívida ativa tributária.
aquisição de bens móveis.
amortização da dívida fundada interna.
Classificam-se como Inversões Financeiras as dotações orçamentárias destinadas a:
Aquisição de bens móveis novos;
Aquisição de bens móveis já em utilização;
Constituição ou aumento de capital de entidades ou empresas que visem a objetivos comerciais ou financeiros, inclusive operações bancárias ou de seguros;
Aquisição de material permanente novo, com vida útil superior a dois anos;
As alternativas “b” e “c” estão corretas.
Regendo-se pelo princípio da legalidade, as entidades públicas somente poderão adotar classificações orçamentárias com grau de discriminação fixado pela lei.
Em relação às despesas, assinale a afirmativa incorreta.
A Lei de Responsabilidade Fiscal (Lei Complementar 101/00), que alterou a Lei 4320/64, classifica as despesas orçamentárias em despesas correntes e despesas de capital.
As despesas correntes abrangem as despesas de custeio e as transferências correntes.
A prorrogação de despesa criada por prazo determinado não é considerada como aumento de despesa, desde que a prorrogação não ultrapasse o período de doze meses.
Considera-se obrigatória de caráter continuando a despesas corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
Para os fins da Lei Complementar 101/00, considera-se compatível com o plano plurianual e a lei de diretrizes orçamentárias, a despesa que se conforme com as diretrizes, objetivos, prioridades e metas previstos nesses instrumentos e não infrinja qualquer de suas disposições.
A classificação da despesa orçamentária que segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que” área de ação governamental a despesa será realizada é a:
Classificação institucional;
Classificação funcional;
Classificação por estrutura programática;
Classificação por natureza;
Classificação por data.
O tipo de despesa pública que não contribui, diretamente, para a formação ou aquisição de um bem de capital é a despesa
corrente.
orçamentária não-efetiva.
extraorçamentária.
inversão financeira.
A alternativa que apresenta, na forma da legislação vigente, uma estrutura capaz de integrar o PPAcom o Orçamento Anual é:
a classificação da modalidade de aplicação.
a estrutura orgânica governamental.
a padronização das funções e subfunções.
o anexo de metas fiscais.
a classificação programática.
O principal critério de classificação do orçamento-programa é o funcional programático.
Se a União assinar contrato para a realização de determinado projeto com recursos parcialmente financiados por organismo internacional, sendo a União responsável por outra parcela, a título de contrapartida, nesse caso, a natureza de contrapartida da parcela da União será especificada na classificação da despesa por meio do item denominado rubrica.
De acordo com a Portaria Interministerial nº 163/01, a estrutura da natureza da despesa a ser observada na execução orçamentária de todas as esferas de Governo, compõe-se, dentre outros, de
Despesa Corrente, de Capital, Modalidade de Aplicação e Elemento de Despesa.
Categoria Econômica, Programa, Projeto, Atividade e Operação Especial.
Categoria Econômica, Grupo de Natureza da Despesa, Modalidade de Aplicação e Elemento de Despesa.
Despesa de Custeio, Investimento, Inversões Financeiras e Amortização da Dívida.
Despesa de Custeio, de Transferências Correntes, Despesa de Capital e Elemento de Despesa.
Em relação à Lei n. 4320/64, que estabelece as diretrizes do Orçamento no Brasil, assinale a afirmativa correta.
As aquisições de títulos representativos do capital de empresas ou entidades de qualquer espécie são classificadas como Transferências Correntes.
As subvenções sociais que se destinem a instituições públicas ou privadas de caráter assistencial ou cultural são classificadas como Inversões Financeiras.
As transferências destinadas a cobrir despesas de custeio das entidades beneficiadas, com separação em subvenções sociais e econômicas, são consideradas como Subvenções.
As dotações para despesas para as quais não corresponda contraprestação direta em bens ou serviços, são classificadas como Despesas de Custeio.
As dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis, são classificadas como Transferências Correntes.
Pela estrutura de programação apresentada, é correto inferir que serão aplicados recursos do Tesouro Nacional na modalidade direta.



