







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os níveis de classificação da natureza da despesa orçamentária são os seguintes:
categoria econômica, função, subfunção e elemento.
programa, função categoria econômica e modalidade de aplicação.
função, subfunção, elemento e grupo de despesa.
categoria econômica, grupo de despesa, modalidade de aplicação e elemento.
programa, ação, elemento e despesa e grupo.
De acordo com as classificações orçamentárias, coloque V (verdadeiro) ou F (falso) nas afirmativas abaixo e, a seguir, assinale a opção que apresenta a sequência correta.
( ) A classificação institucional representa a estrutura orgânica e administrativa governamental, correspondendo a dois níveis hierárquicos: órgão e unidade orçamentária.
( ) A classificação funcional aplica-se exclusivamente à receita.
( ) Em um programa temático, cada ação do orçamento está vinculada a uma única iniciativa do Plano Plurianual e, em decorrência, ao objetivo e ao programa aos quais está ligada essa iniciativa.
( ) A atividade envolve um conjunto de operações limitadas no tempo, das quais resulta um produto que concorre para a expansão ou o aperfeiçoamento da ação de governo.
( ) O projeto envolve um conjunto de operações que se realizam de modo contínuo e permanente, das quais resulta um produto necessário à manutenção da ação do governo.
(F) (V) (F) (V) (V)
(V) (F) (F) (V) (V)
(V) (V) (F) (F) (F)
(F) (V) (V) (F) (F)
(V) (F) (V) (F) (F)
Em relação à classificação orçamentária por natureza, referente aos Regimes Próprios de Previdência Social (RPPS) dos servidores públicos, a contribuição previdenciária “patronal” constitui uma despesa
intraorçamentária para o ente e uma receita intraorçamentária para o RPPS.
orçamentária para o ente e uma receita intraorçamentária para o RPPS.
extraorçamentária para o ente e uma receita intraorçamentária para o RPPS.
intraorçamentária para o ente e uma despesa orçamentária para o RPPS.
intraorçamentária para o ente e uma receita extraorçamentária para o RPPS.
As Inversões Financeiras são classificadas como:
receitas de capital.
receitas de capital.
receitas tributárias.
despesas de capital.
despesas correntes.
A receita e a despesa pública classificam-se em: Receita Anual e Receita Semestral; Despesa Anual e Despesa Semestral.
Certo
Errado
Segundo a lei, para efeito de classificação da despesa, considera-se material permanente o de duração
inferior a dois anos.
superior a cinco anos.
superior a dez anos.
superior a dois anos.
superior a vinte anos.
Acerca da Despesa Pública, analise as assertivas abaixo e marque (V) para Verdadeiro e (F) para Falso.
( ) Classificam-se como Transferências Correntes as dotações para despesas ás quais náo corresponda contraprestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manifestação de outras entidades de direito público ou privado.
( ) São Transferências de Capital as dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços, constituindo essas transferências auxílios ou contribuições, segundo derivem diretamente da Lei de Orçamento ou de lei especialmente anterior, bem como as dotações para amortização da dívida pública.
( ) Classificam-se como Despesas de Custeio as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
Assinale a alternativa que apresenta a sequência correta.
V, V, V
F, F, V
V, F, V
V, V, F
A classificação funcional segrega as despesas orçamentárias em funções e subfunções, que servem como agregador dos gastos públicos. Essa classificação da despesa é definida com base na indagação:
“em que área” de ação governamental a despesa será realizada?
“de que forma” os recursos públicos serão aplicados?
“em que instituição”serão alocados os recursos?
“em que amplitude” a ação governamental será realizada?
Analise as afirmativas abaixo que abordam classificação orçamentária de receitas e despesas públicas:
I A parcela do duodécimo repassado pelo Poder Executivo para o Poder Legislativo para o pagamento de suas despesas de custeio será considerado como receita de transferências correntes do órgão recebedor.
II O superávit do orçamento corrente apurado pela Câmara Municipal será classificado como Receita de Capital.
III Caso a Câmara Municipal tenha um imóvel que não esteja em uso e opte realizar sua locação, a receita imobiliária proveniente será classificada como Receita de Capital.
Estão corretas:
Apenas a afirmativa I.
Apenas a afirmativa II.
Apenas a afirmativa III.
Apenas as afirmativas I e II.
Apenas as afirmativas II e III.
A classificação da despesa, segundo a sua natureza, é composta de: categoria econômica, grupo de natureza da despesa, modalidade e elemento de despesa. O grupo da despesa agregador das despesas correntes e de capital são, respectivamente,
amortização da dívida e juros e encargos da dívida.
juros e encargos da dívida e amortização da dívida.
inversões financeiras e transferências de capital.
superávit do orçamento corrente e amortização da dívida.
Levando em consideração a Contabilidade segundo a Lei n. 4.320/64, marque a alternativa INCORRETA:
A contabilidade evidenciará perante a Fazenda Pública a situação de todos quantos, de qualquer modo, arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela pertencentes ou confiados.
A contabilidade evidenciará os fatos ligados à administração, exclusivamente, no seu aspecto orçamentário.
Os serviços de contabilidade serão organizados de forma a permitirem o acompanhamento da execução orçamentária, o conhecimento da composição patrimonial, a determinação dos custos dos serviços industriais, o levantamento dos balanços gerais, a análise e a interpretação dos resultados econômicos e financeiros.
A escrituração sintética das operações financeiras e patrimoniais efetuar-se-á pelo método das partidas dobradas.
Os débitos e créditos serão escriturados com individuação do devedor ou do credor e especificação da natureza, importância e data do vencimento, quando fixada.
O que são Inversões Financeiras?
Despesas orçamentárias com a aquisição de imóveis ou bens de capital já em utilização; aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital; e com a constituição ou aumento do capital de empresas, além de outras despesas classificáveis nesse grupo.
Despesas orçamentárias com o pagamento e/ou refinanciamento do principal e da atualização monetária ou cambial da dívida pública interna e externa, contratual ou mobiliária.
Despesas orçamentárias com o pagamento de juros, comissões e outros encargos de operações de crédito internas e externas contratadas, bem como da dívida pública mobiliária.
Despesas orçamentárias com softwares e com o planejamento e a execução de obras, inclusive com a aquisição de imóveis considerados necessários à sua realização, e com a aquisição de instalações, equipamentos e material permanente.
Observe a figura reproduzida a seguir que contém as ruas do Campus Central da UFRN.
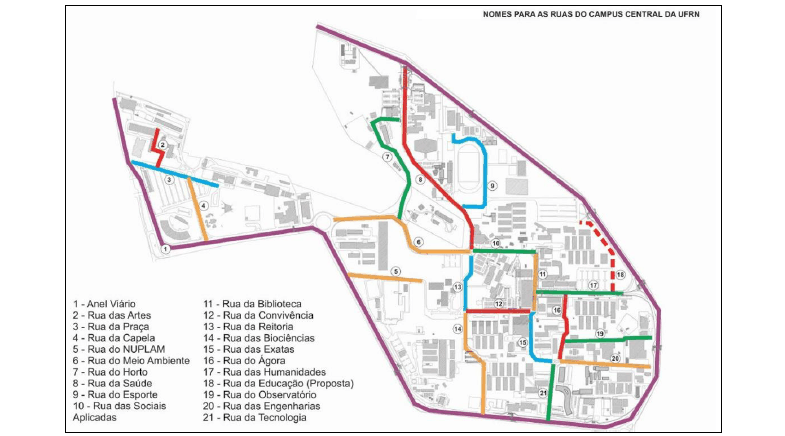
A via pública que contorna o Campus Central da UFRN é utilizada livremente pela população natalense para se deslocar pelos bairros circunvizinhos, além de ser a via de acesso para a comunidade acadêmica contornar o campus. Também conhecida como Anel Viário, conforme é ilustrada na linha 1 da figura, tem sua manutenção realizada pela própria universidade que, há cerca de dois anos, implantou ciclo faixas para proporcionar mais mobilidade à comunidade.
Considerando que as ciclo faixas foram construídas com recursos oriundos do orçamento da universidade, de acordo com os critérios de classificação das despesas públicas, esse gasto deve ter sido classificado, do ponto de vista coercitivo, econômico e da competência, respectivamente, como despesa
corrente, obrigatória e originária.
discricionária, de capital e federal.
federal, de capital e discricionária.
obrigatória, corrente e derivada.
Com relação à Despesa Pública, segundo Reis e Machado Jr. (2012) analise as afirmativas abaixo.
I- classificam-se como inversões financeiras as dotações para o planejamento e a execução de obras, inclusive as destinadas às aquisições de imóveis considerados necessários à realização destas últimas, bem como para os programas especiais de trabalho, aquisição de instalações ou equipamentos e material permanente e constituição ou aumento de capital de empresas que não sejam de caráter comercial ou financeiro.
II- classificam-se como investimentos as dotações destinadas à aquisição de imóveis ou de bens de capital já em utilização, bem como à aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento de capital.
III- classificam-se como transferências correntes as dotações para despesas às quais não corresponda contra-prestação direta em bens ou serviços, inclusive para contribuições e subvenções destinadas a atender à manutenção de outras entidades de direito público ou privado.
Assinale a opção correta.
Apenas as afirmativas I e II estão corretas.
Apenas a afirmativa III está correta.
Apenas a afirmativa I está correta.
Apenas as afirmativas II e III estão corretas.
Apenas as afirmativas I e III estão corretas.
A categoria da classificação por programas referente às despesas que não contribuem para a manutenção das ações de governo, das quais não resulta um produto, e não geram contraprestação direta sob a forma de bens ou serviços denomina-se
programa.
operações especiais.
projeto.
atividade.
avaliação.
Na classificação orçamentária da despesa (4.4.90.52), o primeiro digito indica
categoria econômica.
grupo de despesa.
elemento de despesa.
modalidade de aplicação.
Acerca da classificação da despesa pública de acordo com a Lei 4.320/64, classificam-se como Despesas de Investimentos as dotações destinadas a todas finalidades abaixo, exceto:
Aquisição de imóveis considerados necessários à realização de obras públicas.
Programas especiais de trabalho.
Aumento do capital de empresas que sejam de caráter financeiro.
Aquisição de material permanente.



