







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A respeito dos Estágios da Execução das Despesas previstos na Lei nº 4.320/1964, é INCORRETO o que se afirma em:
O empenho constitui o primeiro estágio da execução da despesa e, segundo a Lei nº 4.320/1964, é o ato emanado pela autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
A Liquidação da despesa consiste na entrega de numerário ao credor mediante cheque, ordens de pagamento, ordem bancária ou crédito em conta, para pagamento correspondente às previsões da nota de empenho ou instrumento de contrato.
O empenho da despesa não poderá exceder o limite dos créditos concedidos, sendo expressamente vedada a realização de despesa sem prévio empenho.
O pagamento, último estágio da execução da despesa, corresponde ao despacho exarado por autoridade competente, após regular procedimento de liquidação da despesa, que representa a ordem de pagamento da despesa.
A liquidação tem por base os títulos e documentos comprobatórios do respectivo crédito e tem como objetivos: apurar a origem e o objeto do que se deve pagar; a importância exata a pagar; e a quem se deve pagar a importância, para extinguir a obrigação.
Para fins de controle da execução orçamentária, o registro de receitas e despesas segue os dispositivos da Lei nº 4.320/1964. Esses dispositivos orientam que:
despesas que não cumprem todos os estágios de execução são anuladas ao final do exercício;
o empenho de despesa depende da ocorrência do fato gerador;
o regime de reconhecimento da receita é mais restritivo do que o da despesa;
receitas e despesas são reconhecidas com base no mesmo regime;
receitas lançadas e não arrecadadas são incorporadas na estimativa do exercício seguinte.
A liquidação de uma despesa consiste na verificação do direito adquirido pelo credor. A verificação deve apurar a origem e o objeto do que se deve pagar, a importância exata a pagar e a quem se deve pagar.
Certo
Errado
A Prefeitura de determinado município recebeu de um fornecedor, em 15/07/2020, material de escritório no valor de R$ 4.000,00 referente à despesa empenhada em março de 2020. Em relação à execução da despesa orçamentária pública, em 15/07/2020, a verificação do material recebido, tendo por base os títulos e documentos comprobatórios é classificado no estágio da despesa:
Empenho
Liquidação
Pagamento
Lançamento
Considere os estágios da despesa orçamentária e suas características e faça as associações pertinentes.
(1) Fixação (2) Empenho (3) Liquidação (4) Pagamento ( ) reserva de dotação orçamentária para um fim específico ( ) tem por base os títulos e documentos comprobatórios do respectivo crédito ( ) deve ocorrer após a regular liquidação da despesa ( ) autorização dada pelo Poder Legislativo por meio da aprovação da LOA ( ) pode se dar de forma estimativa |
A sequência correta é:
1 – 4 – 2 – 2 – 3;
1 – 3 – 4 – 1 – 2;
1 – 4 – 3 – 1 – 2;
2 – 3 – 4 – 1 – 2;
2 – 4 – 4 – 2 – 1.
Despesa orçamentária pública é aquela executada por entidade pública e que depende de autorização legislativa para sua realização. Os arts. 12 e 13 da Lei nº 4.320/1964, tratam da classificação da despesa orçamentária por categoria econômica e elementos. De acordo com a Lei 4.320/1964, são despesas correntes consideradas transferências correntes os gastos com:
Serviços de Terceiros
Juros da Dívida Pública
Material de Consumo
Pessoa Civil
A execução da despesa orçamentária se dá em três estágios: empenho, liquidação e pagamento. Nesse sentido, analise os conceitos a seguir:
I. __ consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito e tem por objetivo apurar: a origem e o objeto do que se deve pagar; a importância exata a pagar e a quem se deve pagar a importância, para extinguir a obrigação.
II. __ é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. Consiste na reserva de dotação orçamentária para um fim específico.
III. __ consiste na entrega de numerário ao credor por meio de cheque nominativo, ordens de pagamentos ou crédito em conta.
Qual alternativa preenche, CORRETA e respectivamente, as lacunas acima?
I. Liquidação; II. Pagamento; III. Empenho.
I. Empenho; II. Liquidação; III. Pagamento.
I. Pagamento; II. Empenho; III. Liquidação.
I. Liquidação; II. Empenho; III. Pagamento.
A respeito do processo orçamentário no Brasil, assinale a opção correta.
No processo orçamentário, durante a execução da despesa pública, são observados três estágios, sendo considerada realizada a despesa no primeiro deles.
O processo orçamentário, também denominado ciclo orçamentário, é constituído, exclusivamente, das seguintes etapas: planejamento; elaboração da proposta; discussão e aprovação; e execução.
O ciclo orçamentário, em respeito ao princípio da anualidade, deve ter a duração de um exercício financeiro que coincida com o ano civil.
A iniciativa da apresentação do projeto de lei orçamentária anual (LOA) é do Congresso Nacional e de competência do chefe do Poder Legislativo.
No momento da apreciação do orçamento anual pelo Poder Legislativo, podem ser oferecidas emendas que criem novas despesas, desde que haja indicação futura dos recursos necessários.
É correto afirmar que o empenho da despesa pública
é o despacho exarado por autoridade competente, determinando que a despesa seja paga.
pode ser dispensado no caso de adiantamento de recursos ao servidor, para financiamento de despesas que não possam subordinar-se ao processo normal de aplicação.
consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito.
pode ser efetuado de forma global, no caso de despesas contratuais e outras, sujeitas a parcelamento.
não poderá exceder o limite dos créditos concedidos, sem qualquer exceção.
Dentre os estágios das despesas públicas, qual consiste na verificação com a finalidade de apurar a origem e o objeto do que se deve pagar, a importância exata a pagar e a quem se deve pagar a importância, para extinguir a obrigação?
Fixação.
Empenho.
Liquidação.
Pagamento.
As compras realizadas pela Administração Pública, via de regra, seguem várias fases previstas na Lei de Licitações Públicas. Nesse cenário, é possível afirmar que:
a autorização orçamentária e o pagamento ao contratado são feitos de forma concomitante.
o empenho ocorre depois da liquidação.
o pagamento ao contratado ocorre antes da autorização orçamentária.
a autorização orçamentária se dá antes do empenho.
Assinale a opção que completa corretamente as lacunas da sentença abaixo.
_______ é o primeiro estágio de execução da despesa. É o momento em que são utilizados recursos orçamentários e fica o Estado, "em tese", obrigado ao desembolso financeiro, desde que ocorra ______ da despesa.
O orçamento/ o pagamento.
O empenho/ a liquidação.
O orçamento/ a liquidação.
A liquidação/ o pagamento.
O Projeto Básico/ a licitação.
As despesas públicas transcorrem em três estágios, conforme determina a Lei nº 4.320/64, que são:
empenho, despesas correntes e despesas de capital.
empenho, realização de obras e compra de imóveis.
empenho, dotações e inversões.
empenho, liquidação e pagamento.
despesas correntes, despesas de capital e restos a pagar.
Para compatibilizar o fluxo dos pagamentos com o fluxo dos recebimentos na etapa do planejamento da despesa orçamentária em caso de frustração da receita estimada no orçamento, será necessário
abrir novas fontes de financiamento de receita por meio de créditos adicionais, para acomodar os compromissos já empenhados.
cancelar as despesas já empenhadas e liquidadas para que não haja necessidade de buscar socorro no mercado financeiro.
solicitar dotação por meio da descentralização de créditos orçamentários, atingindo-se, assim, os resultados previstos na lei de diretrizes orçamentárias.
manter a despesas empenhadas na condição de despesas em liquidação, até que a arrecadação da receita seja restabelecida.
estabelecer limitação de empenho e movimentação financeira.
Dentro dos conceitos do orçamento público, assinale a alternativa que apresenta a etapa da despesa orçamentária em que as descentralizações de créditos orçamentários estão classificadas.
Previsão.
Planejamento.
Execução.
Liquidação.
Arquivamento.
Considere as informações a seguir extraídas das demonstrações contábeis de um ente público referentes ao exercício financeiro de 2018, cujos valores estão em reais:
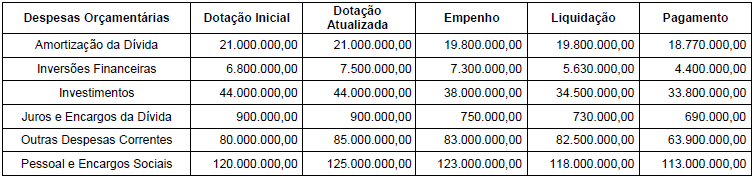
8.130.000,00.
3.000.000,00.
2.960.000,00
5.170.000,00.
5.190.000,00.
Acerca dos estágios da realização de despesas públicas é INCORRETO afirmar:
É vedada a realização de despesa sem prévio empenho.
O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
O pagamento da despesa só será efetuado quando ordenado após sua regular liquidação.
A nota de empenho nunca poderá ser dispensada.
A liquidação da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.
Despesa Pública caracteriza um dispêndio de recursos do Patrimônio Público, representado essencialmente por uma saída de recursos financeiros, imediata - com redução de disponibilidade - ou mediata - com reconhecimento dessa obrigação.
Os estágios da despesa pública, de acordo com a Lei 4.320/64, são classificados em:
Arrecadação, recolhimento e liquidação.
Empenho, restos a pagar e previsão orçamentária.
Previsão, fixação e recolhimento.
Empenho, liquidação e pagamento.
Fixação, lançamento, arrecadação e empenho.
Analise as afirmativas a seguir:
I. Entre as etapas da despesa orçamentária, a etapa do planejamento abrange, de modo geral, toda a análise para a formulação do plano e ações governamentais que servirão de base para a fixação da despesa orçamentária, a descentralização e a movimentação de créditos, a programação orçamentária e financeira, e o processo de licitação e contratação.
II. A Lei Federal nº 4.320, de 1964, em seu artigo 85, determina que os serviços de contabilidade devem ser organizados de forma a permitirem o acompanhamento da execução orçamentária, o conhecimento da composição patrimonial, a determinação dos custos dos serviços industriais, o levantamento dos balanços gerais, a análise e a interpretação dos resultados econômicos e financeiros.
III. As receitas orçamentárias correntes são arrecadadas dentro do exercício financeiro, aumentam as disponibilidades financeiras do Estado e constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentários, com vistas a satisfazer finalidades públicas.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Todas as afirmativas estão corretas.
Analise as afirmativas a seguir:
I. O Termo de Inscrição de Dívida Ativa da Fazenda Pública deve conter, entre outras informações, a origem, a natureza e o fundamento legal ou contratual da dívida, assim como a data e o número da inscrição, no Registro de Dívida Ativa, conforme determina o artigo 2º da lei nº 6.830, de 1980.
II. A execução orçamentária de um exercício é formalmente encerrada a partir da publicação da Lei Orçamentária Anual– LOA do referido exercício, ainda que se tenham olvidado as normas de execução orçamentária e de programação financeira do ente federativo estabelecidas para o exercício.
III. Antes do recebimento do crédito orçamentário, as unidades gestoras devem efetuar a realização da despesa, que obedece aos seguintes estágios, respectivamente: liquidação, pagamento e empenho, que estão vinculados à execução financeira.
Marque a alternativa CORRETA:
Nenhuma afirmativa está correta.
Apenas uma afirmativa está correta.
Apenas duas afirmativas estão corretas.
Todas as afirmativas estão corretas.



