







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os Entes Púbicos devem elaborar sua proposta orçamentária e submete-la à apreciação do Poder Legislativo, como forma de assegurar planejamento e equilíbrio entre as receitas e despesas, prevendo o ingresso e dispêndio dos recursos financeiros. O Candidato ao Cargo de Contador deve assinalar a única alternativa correta em se tratando de direito financeiro público:
A Lei do Orçamento poderá conter autorização ao Poder Executivo para abertura de créditos adicionais especiais e suplementares, até determinada importância.
É vedado constar na Lei do Orçamento autorização para realização de operação de crédito, ainda que por antecipação da receita para atendimento de insuficiências de caixa.
A estimativa da receita terá por base a arrecadação dos três últimos exercícios anteriores àquele em que se elaborou a proposta, pelo menos, bem como as circunstâncias de ordem conjuntural e outras que possam afetar a produtividade de cada fonte de receita.
Ao poder legislativo é permitida a apresentação de emendas ao projeto de lei, inclusive nas hipóteses de readequação das despesas de custeio e investimentos.
O § 8° do art. 165 da Constituição Federal estabelece que a Lei Orçamentária Anual não conterá dispositivo estranho à previsão da receita e à fixação da despesa.
De acordo com os Princípios Orçamentários a afirmativa acima corresponde ao princípio da:
Sobre os Princípios Orçamentários, classifique:
A. Princípio da Unidade.
B. Princípio da Universalidade.
C. Princípio da Exclusividade.
D. Princípio do Orçamento Bruto.
( ) Obriga que os registros das receitas e despesas na Lei Orçamentária Anual (LOA) sejam realizadas pelo valor total, vedadas quaisquer deduções.
( ) Estabelece que a Lei Orçamentária Anual (LOA) não conterá dispositivo estranho à previsão da receita e à fixação da despesa.
( ) Estabelece que a Lei Orçamentária Anual (LOA) de cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo Poder Público.
( ) Determina a existência de orçamento único para cada um dos entes federados, com a finalidade de se evitarem múltiplos orçamentos paralelos dentro da mesma pessoa política.
Assinale a alternativa que contém, de cima para baixo, a sequência CORRETA:
A, B, C, D.
A, C, B, D.
D, B, C, A.
D, C, B, A.
“A Lei Orçamentária Anual não conterá dispositivo estranho à previsão da receita e à fixação da despesa”. O princípio orçamentário ao qual esse fragmento faz referência é:
Universalidade.
Programação.
Equilíbrio.
Unidade.
Exclusividade.
Os princípios orçamentários são válidos para os Poderes Executivo, Legislativo e Judiciário de todos os entes federativos – União, estados, Distrito Federal e municípios – são estabelecidos e disciplinados por normas constitucionais, infraconstitucionais e pela doutrina. Há um princípio, estabelecido pelo Art. 6º da Lei no 4.320/ 1964, que obriga registrarem-se as receitas e despesas na LOA pelo valor total e bruto, vedadas quaisquer deduções. Existe um outro princípio, que está previsto no inciso IV do art. 167 da CF/1988, que veda vinculação da receita de impostos a órgão, fundo ou despesa, salvo exceções estabelecidas pela própria Constituição Federal. Trata-se, respectivamente, dos seguintes princípios orçamentários:
universalidade – não-afetação de receitas.
orçamento bruto – unidade.
orçamento bruto – não-afetação de receitas.
exclusividade – anualidade.
não-afetação de receitas – periodicidade.
Os princípios orçamentários constituem os pilares sobre os quais devem ser conduzidas a elaboração e a execução do orçamento público. Porém, em decorrência de peculiaridades legais, existem exceções à aplicação estrita de alguns princípios orçamentários. Constitui exceção ao princípio da exclusividade, a autorização na Lei Orçamentária Anual para
créditos especiais e créditos adicionais.
créditos especiais e operações de crédito.
créditos suplementares e créditos especiais.
créditos suplementares e operações de crédito.
SOBRE AS NORMAS VIGENTES NO DIREITO FINANCEIRO BRASILEIRO É INCORRETO AFIRMAR QUE:
A lei de diretrizes orçamentárias compreenderá as metas e prioridades da administração pública federal, incluindo as despesas de capital para o exercício financeiro subsequente, orientará a elaboração da lei orçamentária anual, disporá sobre as alterações na legislação tributária e estabelecerá a política de aplicação das agências financeiras oficiais de fomento.
A lei orçamentária anual, elaborada de forma compatível com o plano plurianual, com a lei de diretrizes orçamentárias, compreenderá: o orçamento fiscal referente aos Poderes da União, seus fundos, órgãos e entidades da administração direta e indireta, inclusive fundações instituídas e mantidas pelo Poder Público; o orçamento de investimento das empresas em que a União, direta ou indiretamente, detenha a maioria do capital social com direito a voto; e o orçamento da seguridade social, abrangendo todas as entidades e órgãos a ela vinculados, da administração direta ou indireta, bem como os fundos e fundações instituídos e mantidos pelo Poder Público.
A lei orçamentária anual poderá conter dispositivo estranho à previsão da receita e à fixação da despesa que não seja a autorização para abertura de créditos suplementares e contratação de operações de crédito, ainda que por antecipação de receita, podendo também conter crédito com finalidade imprecisa ou com dotação ilimitada.
Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação, sendo vedada a realização de transferências voluntárias para o ente que não instituir todos os impostos de sua competência.
No que condiz ao processo orçamentário brasileiro, assinale a alternativa incorreta.
O processo orçamentário é instituído, basicamente, pelas seguintes leis de iniciativa do Poder Executivo: Plano Plurianual (PPA), Lei de Diretrizes Orçamentárias (LDO) e Lei Orçamentária Anual (LOA).
De acordo com o art. 165, § 1º da CF/88, a lei que instituir o plano plurianual estabelecerá, de forma regionalizada, as diretrizes, objetivos e metas da administração pública federal para as despesas de capital e outras delas decorrentes e para as relativas aos programas de duração continuada.
As emendas individuais ao projeto de lei orçamentária serão aprovadas no limite de 1,2% (um inteiro e dois décimos por cento) da receita corrente líquida prevista no projeto encaminhado pelo Poder Executivo, sendo que a metade deste percentual será destinada a ações e serviços públicos de saúde.
A Lei Orçamentária Anual (LOA) poderá conter dispositivo estranho à previsão da receita e à fixação da despesa, inclusive a autorização para abertura de créditos especiais e contratação de operações de crédito, ainda que por antecipação de receita, nos termos da lei.
De acordo com o princípio da exclusividade, previsto no parágrafo 8º do artigo 165 da Constituição Federal de 1988, a Lei Orçamentária Anual (LOA)
é de iniciativa exclusiva do chefe do Poder Executivo de cada ente da Federação.
deve ser única, ou seja, deve existir apenas um orçamento para cada ente da Federação.
não poderá conter matérias estranhas à previsão das receitas e à fixação das despesas.
deve ser elaborada para um período de um ano.
deve conter todas as receitas e despesas referentes aos entes da Federação.
A previsão na Lei orçamentária para contratação de operações de crédito, inclusive por antecipação de receita orçamentária (ARO), representa uma exceção ao Princípio Orçamentário do (a):
unidade.
universalidade.
orçamento bruto.
equilíbrio.
exclusividade.
Suponha-se que um parlamentar pretenda aprovar um projeto, determinando a adoção de um orçamento exclusivo para os recursos próprios de uma entidade. Essa matéria não poderia ser aprovada, pois fere o princípio do(a)
equilíbrio.
exclusividade.
não vinculação.
universalidade.
unidade.
Segundo Piscitellr (2014), o Princípio da Universalidade estabelece que
no orçamento é necessário a identificação de cada rubrica de receita e despesa, de modo que não figurem de forma englobada.
o orçamento deve ser elaborado e autorizado para execução em um período de tempo.
deverão ser incluídos no orçamento, exciusivamente, assuntos que lhe sejam pertinentes.
o orçamento deve ser expresso de forma clara, ordenada e completa.
o orçamento deve compreender todas as receitas e todas as despesas.
Qual princípio orçamentário veda a lei orçamentária anual que contém dispositivo estranho à previsão da receita e à fixação da despesa, não se incluindo na proibição a autorização para abertura de créditos suplementares e contratação de operações de crédito, ainda que por antecipação de receita?
Competência.
Oportunidade.
Exclusividade.
Especificação.
“Princípio orçamentário que decorre do aspecto jurídico do orçamento, ou seja, como ato-condição, significando que a Lei de meios não poderá conter dispositivo estranho à fixação de despesas e previsão das receitas, ressalvada a autorização para abertura de créditos suplementares e contratação de operações de crédito, ainda que por antecipação de receita, bem como a autorização para destinação do superávit ou cobertura do déficit.” O trecho se refere ao Princípio Orçamentário
da Unidade.
Exclusividade.
da Anualidade.
da Universalidade.
Com relação aos princípios orçamentários, relacione adequadamente as colunas a seguir.
1. Programação.
2. Unidade.
3. Universalidade.
4. Anualidade.
5. Exclusividade.
6. Clareza.
7. Equilíbrio.
( ) O orçamento deverá manter a igualdade, do ponto de vista financeiro, entre os valores de receita e despesa.
( ) Os orçamentos de todos os órgãos autônomos que constituem o setor público devem-se fundamentar em uma única política orçamentária estruturada uniformemente e que se ajuste a um método único.
( ) Deverão ser incluídos no orçamento, exclusivamente, assuntos que lhe sejam pertinentes.
( ) Deverão ser incluídos no orçamento todos os aspectos do programa de cada órgão, principalmente aqueles que envolvam qualquer transação financeira ou econômica.
( ) Este moderno princípio fundamenta-se atualmente na obrigatoriedade de especificar os gastos por meio de programas de trabalho que permitirão uma identificação dos objetivos e metas a serem atingidos.
( ) Utiliza-se, convencionalmente, o critério de um ano para o período orçamentário, por apresentar a vantagem de ser o adotado pela maioria das empresas particulares.
( ) O orçamento deve ser expresso com transparência, de forma ordenada e completa.
A sequência está correta em
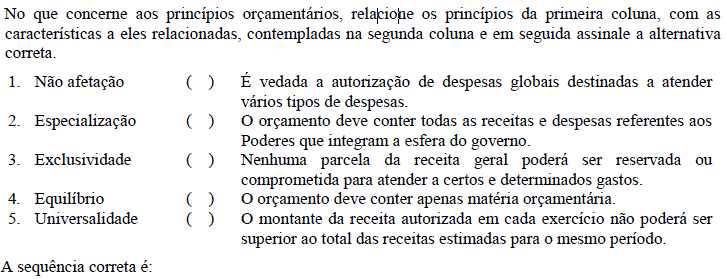
2, 5, 1, 3, 4.
2, 1, 5, 3, 4.
2, 5, 4, 3, 1.
3, 5, 1, 2, 4.
3, 1, 5, 2, 4.



