







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A câmara de vereadores de determinado município aprovou e o prefeito promulgou lei que alterava uma ação governamental e acarretava aumento na despesa pública. No projeto da referida lei, constava somente a estimativa do impacto orçamentário-financeiro do exercício em que ela deveria entrar em vigor e a declaração de que o aumento de despesa se adequava, orçamentária e financeiramente, à lei orçamentária anual vigente.
À luz da Lei de Responsabilidade Fiscal, é correto afirmar que a referida despesa é
regular, porque a lei municipal em questão atende corretamente aos requisitos da Lei de Responsabilidade Fiscal.
irregular, por não ter sido previsto o impacto orçamentário-financeiro nos dois exercícios seguintes à entrada em vigor da lei e por não ter sido apresentada declaração de compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
regular, pois é facultativa a apresentação da declaração de compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias, sendo obrigatória somente a declaração de compatibilidade com a lei orçamentária anual.
irregular, somente porque deveria ter sido apresentado o impacto orçamentário-financeiro nos dois exercícios seguintes à entrada em vigor da lei.
irregular, por não ter sido apresentado o impacto orçamentário-financeiro nos dois exercícios seguintes à entrada em vigor da lei e por não ter sido apresentada a declaração de compatibilidade com a lei de diretrizes orçamentárias, única declaração obrigatória.
Em relação à despesa pública, assinale a alternativa INCORRETA de acordo com a Lei Complementar n° 101/2000.
A despesa objeto de dotação específica e suficiente, ou que esteja abrangida por crédito genérico, de forma que somadas todas as despesas da mesma espécie, realizadas e a realizar, previstas no programa de trabalho, não sejam ultrapassados os limites estabelecidos para o exercício; será considerada adequada com a lei orçamentária anual
A despesa que se conforme com as diretrizes, objetivos, prioridades e metas previstos nesses instrumentos e não infrinja qualquer de suas disposições será considerada compatível com o plano plurianual e a lei de diretrizes orçamentárias.
É dispensável e desnecessária para a criação de ação governamental que acarrete o aumento da despesa a declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa deve ser acompanhado de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes.
Com base nas assertivas sobre a Lei de Responsabilidade Fiscal, marque V para aquelas que considerar verdadeiras e F para as que considerar falsa. Em seguida marque a sequência correta (de cima para baixo).
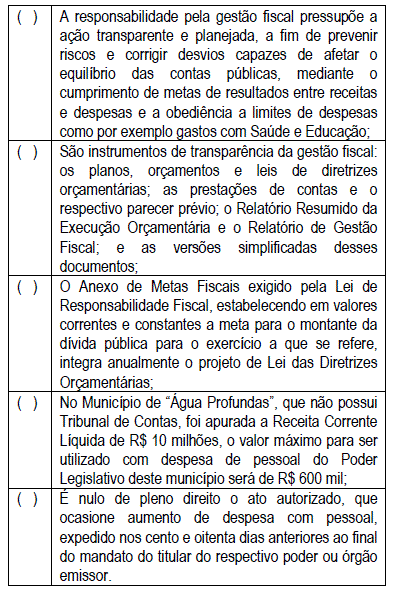
Um Prefeito editou decreto para instituir um programa municipal de assistência social a ser executado mediante convênio, prevendo a transferência de recursos municipais a entidades previamente cadastradas junto à Secretaria de Assistência Social do Município, para acolhimento de pessoas em situação de vulnerabilidade.
Considerando que o ato administrativo não foi precedido de estudo de impacto orçamentário-financeiro, tampouco de análise de conformidade da despesa com as diretrizes, objetivos, prioridades e metas constantes do plano plurianual e da lei de diretrizes orçamentárias, o hipotético decreto em questão
é inconstitucional porque a instituição de programas sociais é matéria reservada à lei em sentido estrito, sujeitando-se, em tese, a controle por meio de Ação Civil Pública.
é ilegal porque o Município não tem competência para celebrar convênios com entidades de direito privado nas áreas da saúde e assistência social, mas apenas termos de colaboração ou fomento, sujeitando-se, em tese, a controle por meio de Mandado de Segurança.
é inconstitucional porque o Município não tem competência para disciplinar, por lei ou decreto, matéria de seguridade e assistência social, sujeitando-se, em tese, a controle por meio de Mandado de Segurança.
é constitucional porque decorre diretamente da Constituição Federal, que prevê a assistência social como obrigação do Estado, caracterizando-se o ato como decreto autônomo.
é ilegal porque está em desacordo com a Lei de Responsabilidade Fiscal (Lei Complementar no 101/2000), sujeitando-se, em tese, a controle por meio de Ação Popular.
O Art. 60 do Capítulo III, que trata da despesa da referida Lei, define que é vedada a realização de despesa sem ________________.
Assinale a alternativa que preenche corretamente a lacuna do trecho acima.
prévio empenho
dotação própria
prévio orçamento
prévia autorização
prévia dotação
No tocante a geração das despesas, elas podem ser consideradas:
Não autorizadas, irregulares e lesivas ao patrimônio público a geração de despesa ou assunção de obrigação.
Não autorizadas, irregulares e lesivas ao patrimônio público a geração de despesa ou assunção de obrigação.
Não autorizadas, regulares e não lesivas ao patrimônio público a geração de despesa ou assunção de obrigação.
Autorizadas, regulares e lesivas ao patrimônio público a geração de despesa ou assunção de obrigação.
Não autorizadas, irregulares e não lesivas ao patrimônio público a geração de despesa ou assunção de obrigação.
De acordo com a Lei Complementar no 101/00, que estabelece as normas de finanças públicas voltadas para a responsabilidade na gestão fiscal e dá outras providências,
o Poder Executivo de cada ente colocará à disposição dos demais Poderes, do Ministério Público e dos respectivos Tribunais de Contas, no mínimo, cento e vinte dias antes do prazo final para encaminhamento de suas propostas orçamentárias, os estudos e as estimativas das receitas para o exercício subsequente, inclusive da corrente líquida, e as respectivas memórias de cálculo.
a renúncia não compreende anistia, remissão, subsídio, crédito presumido ou real, concessão de isenção em caráter geral e individual, alteração de alíquota ou modificação de base de cálculo e seu respectivo fato gerador que implique redução discriminada de tributos ou contribuições.
não se considera aumento de despesa a prorrogação daquela criada por prazo determinado.
constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação.
considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, decreto ou ato administrativo normativo que fixe para o ente a obrigação legal de sua execução por um período inferior a dois exercícios.
Conforme as disposições da Lei da Responsabilidade Fiscal, é correto afirmar que
a criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes.
considera-se obrigatória, de caráter continuado, a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a cinco exercícios financeiros.
o limite para o total das despesas de pessoal dos municípios é 50% de sua receita corrente líquida.
na verificação do atendimento do limite para o total das despesas de pessoal do ente federado serão computadas, inclusive, as despesas de indenização por demissão de servidores ou empregados e as relativas a incentivos à demissão voluntária.
é considerado aumento permanente de receita somente aqueles provenientes da elevação de alíquotas ou da ampliação da base de cálculo de tributo ou contribuição.
Nos termos da Lei de Responsabilidade Fiscal, analise as proposições seguintes.
I. Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação.
II. Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
III. Não se considera aumento de despesa a prorrogação daquela criada por prazo determinado.
IV. Os valores dos contratos de terceirização de mão de obra que se referem à substituição de servidores e empregados públicos não poderão ser contabilizados como "Outras Despesas de Pessoal".
As proposições corretas estão contidas em
I e II, apenas.
III e IV, apenas.
I, II, III e IV.
II, III e IV, apenas.
Caso decida expandir a ação governamental sob sua responsabilidade, o gestor poderá empenhar as despesas relacionadas à expansão, mas a liquidação e o pagamento dessas despesas somente poderão ser realizados depois da apresentação da estimativa de impacto orçamentário e financeiro e da declaração de compatibilidade das despesas.
Certo
Errado
Segundo o artigo 16 da Lei Complementar n° 101/2000, a criação, a expansão ou o aperfeiçoamento de ação governamental que acarrete aumento da despesa, no âmbito da administração pública, será acompanhado de
estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e no subsequente.
declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
medidas de aumento de receita proveniente da elevação de alíquotas de tributos.
demonstração de que a despesa foi considerada na estimativa de receita da lei orçamentária e de que não afetará as metas de resultados fiscais previstos.
estimativa do impacto orçamentário-financeiro nos três exercícios seguintes ao que deva entrar em vigor e nos cinco subsequentes.
Sobre a criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa, expressa no art. 16 da lei complementar 101/2000, leia os itens a seguir e responda o que se pede:
I - estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes;
II - declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias;
III - estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos quatro subsequentes.
Assinale a alternativa correta em relação aos itens apresentados na questão:
Apenas o item I está correto;
Apenas o item II está correto;
Apenas os itens I e II estão corretos;
Apenas os itens II e III estão corretos.
A despesa orçamentária não efetiva é aquela que,
no momento de sua realização, reduz a situação líquida patrimonial da entidade.
no momento da sua realização, não reduz a situação líquida patrimonial da entidade e constitui fato contábil permutativo.
no momento da sua realização, aumenta a situação líquida patrimonial da entidade.
no momento da sua realização, aumenta a condição deficitária da entidade.
cuja entrada não é registrada pelo sistema patrimonial.
A Lei de Responsabilidade Fiscal, ao tratar sobre a criação de despesas públicas afirma que esse tipo de ação governamental deverá obedecer a critérios como:
Estimativa do impacto orçamentário-econômico corrente e nos dois subsequentes ao do aumento.
Presumir o efeito orçamentário e fmanceiro no exercício no qual vigorará e nos dois sequentes.
Demonstrar o impacto econômico-financeiro do exercício atual e demais dois anos seguintes.
Ser tecnicamente e economicamente viável no ano vigente e nos próximos dois.
Respeitar os fundamentos econômicos e da transparência pública.
Analise as afirmativas seguintes.
I. Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação.
II. O Poder Executivo de cada ente colocará à disposição dos demais Poderes e do Ministério Público, no mínimo trinta dias antes do prazo final para encaminhamento de suas propostas orçamentárias, os estudos e as estimativas das receitas para o exercício subsequente, inclusive da corrente líquida, e as respectivas memórias de cálculo.
III. A renúncia de receita compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado.
IV. É compatível com o plano plurianual e a lei de diretrizes orçamentárias, a despesa que se conforme com as diretrizes, objetivos, prioridades e metas previstos nesses instrumentos e não infrinja qualquer de suas disposições.
Está correto o que se afirma em
I, II, III e IV.
I, apenas.
III e IV, apenas.
II, III e IV, apenas.
São consideradas despesas irregulares ou lesivas ao patrimônio público, na forma da Lei de Responsabilidade Fiscal (LRF), as que não forem geradas respeitando os dispositivos ali previstos. No que diz respeito à geração de despesas consoante a LRF, é correto afirmar que:
as normas acerca da geração de despesas são condições prévias para empenho e licitação.
a criação de ação governamental que acarrete aumento de despesas, deve estar acompanhada do impacto financeiro em no mínimo 4 anos.
a supressão de gastos e o aumento de receitas suficientes para cobrir a nova demanda são requisitos suficientes para a criação de novas despesas.
a supressão de gastos em montante suficiente para cobrir a nova demanda é requisito para a criação de ação governamental que acarrete aumento de despesas.
a declaração de existência de orçamento para fazer face às novas despesas é o único requisito para a criação de ação governamental que acarrete aumento de despesas.
Conforme estabelece o artigo 16, da Lei nº 101, de maio de 2000, a criação, a expansão ou o aperfeiçoamento de ação governamental que acarrete aumento de despesa
será precedido de elaboração de documento assinado pelo ordenador da despesa, dando ciência do fato.
deverá passar por prévia análise e aprovação de comissão legislativa.
será acompanhado de estimativa do impacto orçamentário e financeiro no exercício em que deva entrar em vigor e nos dois subsequentes.
não poderá ser implementado no exercício de sua aprovação, visto que deverá passar por análise da viabilidade da ação que provocar tal aumento de despesa.
Em consonância com o disposto na Lei de Responsabilidade Fiscal (LRF) acerca de geração de despesa, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A criação, expansão ou aperfeiçoamento da ação governamental que acarrete aumento da despesa deve ser acompanhado de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes.
( ) Compete ao ordenador de despesa declarar que o aumento de despesa está adequado com a lei orçamentária anual e compatível com o plano plurianual e a lei de diretrizes orçamentárias.
( ) As condições estabelecidas na LRF para os atos de aumento de despesa devem ser observadas nos casos de empenho e licitação de serviços, fornecimento de bens ou execução de obras.
( ) As determinações contidas na LRF para os atos de aumento de despesa não se aplicam às despesas consideradas irrelevantes, nos termos definidos pela lei orçamentária anual.
Assinale a sequência correta.



