







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A Lei de Responsabilidade Fiscal trata de diversas dimensões de gastos e receitas públicas. Sobre o campo de atuação da Lei de Responsabilidade Fiscal, é correto afirmar que:
a criação ou expansão de despesa será acompanhada de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subseqüentes.
a Lei de Responsabilidade Fiscal não trata das despesas com Seguridade Social, que é de responsabilidade integral do Ministério da Previdência Social.
a despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder o percentual de 90%.
o único aumento de despesa sem contrapartida da fonte de recursos é o de contratação de funcionários públicos contratados pela Consolidação das Leis Trabalhistas.
no cálculo das despesas com pessoal são incluídos os pensionistas mas não os inativos, que são responsabilidade do Instituto Nacional de Seguridade Social.
O planejamento orçamentário envolve a utilização de elementos contábeis, jurídicos e econômicos, e a Lei de Responsabilidade Fiscal busca a eficiência desse planejamento através de diferentes mecanismos. Sobre os mecanismos que compõem a Lei de Responsabilidade Fiscal, assinale a afirmação INCORRETA.
É nulo de pleno direito o ato que provoque aumento da despesa com pessoal e não atenda ao limite legal de comprometimento aplicado às despesas com pessoal inativo.
É nulo de pleno direito o ato de que resulte aumento da despesa com pessoal expedido nos cento e oitenta dias anteriores ao final do mandato do titular do respectivo poder público.
Nenhum benefício ou serviço relativo à seguridade social poderá ser criado, majorado ou estendido sem a indicação da fonte de custeio total.
Os limites de gastos da Lei de Responsabilidade Fiscal não atingem o Poder Judiciário, pois figuram em orçamento próprio redigido pelo Ministério Público.
A verificação do cumprimento dos limites estabelecidos pela Lei de Responsabilidade Fiscal (nos artigos 19 e 20) será realizada ao final de cada quadrimestre.
Nos termos da Lei de Responsabilidade Fiscal,
o plano plurianual apresentará critérios para contingenciamento da despesa.
o plano plurianual conterá critérios de repasse a entidades públicas e privadas.
a despesa obrigatória continuada alcança somente a categoria econômica de capital.
a criação de nova despesa demanda estimativa trienal de impacto orçamentário-financeiro.
a receita corrente líquida abrange somente os dois últimos meses.
No que concerne aos preceitos emanados pela Lei da Responsabilidade Fiscal, analise:
I. É permitido ao titular de órgão público, nos últimos dois quadrimestres do seu mandato, contrair obri gação de despesa que possa ser cumprida inte gralmente dentro dele.
II. As operações de crédito por antecipação de receita são proibidas no último ano de mandato do Presi dente, do Governador ou do Prefeito Municipal.
III. É permitida a operação de crédito entre uma insti tuição financeira estatal e o ente da Federação que a controle, na qualidade de beneficiário do empréstimo, desde que autorizada por lei específica.
IV. Está proibida a destinação de recursos para, direta ou indiretamente, cobrir necessidades de pessoas físicas ou déficits de pessoas jurídicas.
É correto o que consta APENAS em
I e II.
I e III.
I e IV.
II e III.
II e IV.
Considere as seguintes afirmativas:
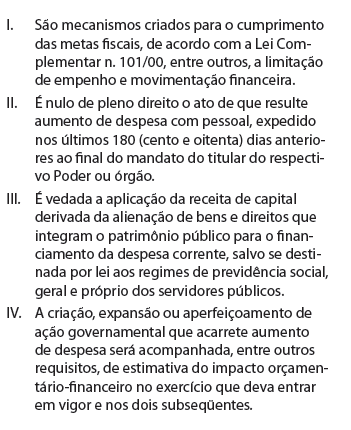
Assinale a alternativa que indica as afirmativas corretas, de acordo com a Lei Complementar no 101/00:
No que se refere à despesa pública, a criação, expansão ou aperfeiçoamento de ação governamental, que acarrete aumento da despesa, será acompanhado de
I. estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subseqüentes;
II. declaração do ordenador da despesa, de que o aumento tem adequação orçamentária e financeira de acordo com a lei orçamentária anual, compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias;
III. relatório de impacto socioeconômico elaborado pela Contadoria Geral do Estado sobre o orçamento anual com aprovação do congresso nacional;
IV. relatório elaborado pela comissão de orçamento da câmara dos deputados, em conformidade com a Lei das Diretrizes Orçamentárias (LDO).
I e II, apenas.
I e III, apenas.
II e III, apenas.
II, III e IV, apenas.
I, II, III e IV.
Na fase interna da licitação, a lei de responsabilidade determina que seja feita a declaração do ordenador de despesas de que a despesa tem adequação orçamentária e financeira com a lei orçamentária anual, com o plano plurianual e com a lei de diretrizes orçamentárias.
Assinale a alternativa INCORRETA no que diz respeito ao disposto na Lei de Responsabilidade Fiscal sobre a geração da despesa pública.
Considera-se adequada com a lei orçamentária anual, a despesa objeto de dotação específica e suficiente, ou que esteja abrangida por crédito genérico, de forma que somadas todas as despesas da mesma espécie, realizadas e a realizar, previstas no programa de trabalho, não sejam ultrapassados os limites estabelecidos para o exercício.
Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
Não se considera aumento de despesa a prorrogação daquela criada por prazo determinado.
Considera-se compatível com o plano plurianual e a lei de diretrizes orçamentárias, a despesa que se conforme com as diretrizes, objetivos, prioridades e metas previstos nesses instrumentos e não infrinja qualquer de suas disposições.
O artigo 16 da Lei da Responsabilidade Fiscal estabelece que ressalvadas as irrelevantes, serão consideradas não autorizadas (orçamentariamente), e portanto irregulares e lesivas ao patrimônio público sua geração (gasto) ou assunção de obrigação (empenho), as despesas relacionadas com a criação, expansão ou aperfeiçoamento da ação governamental quando: a) não estimado seu impacto orçamentário-financeiro no exercício e nos dois subseqüentes com explicitação das premissas e metodologia de cálculo utilizadas; b) não declarada sua adequação nesse sentido pela existência de dotação orçamentária não comprometida suficiente; e c) incompatível com o plano plurianual. Esse artigo está fazendo referência a despesas objeto de
atividade.
projeto.
operações especiais.
ações, relacionadas com projetos e atividade.
ações, relacionadas com operações especiais.
Nos dois últimos quadrimestres do mandato do presidente da República, é vedado contrair obrigação de despesa que não possa ser cumprida integralmente dentro do exercício, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para esse efeito.



