







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
O Orçamento Público utiliza-se de técnicas de planejamento e programação de ações que são condensadas no sistema de planejamento integrado, também conhecido como Processo de Planejamento-Orçamento e possui os seguintes instrumentos:
Plano Plurianual; Lei de Diretrizes Orçamentárias; Lei de Orçamentos Anuais.
Princípios Orçamentários; Ciclo Orçamentário; Orçamento por Programas.
Orçamento Base Zero; Ciclo Orçamentário; Programação Orçamentária.
Execução Orçamentária; Princípios Orçamentários; Equilíbrio Financeiro.
No que se refere ao orçamento, analise os conceitos que se seguem.
I - Os orçamentos comunicam os planos de administração a toda organização.
II - Os orçamentos conduzem os administradores a refletir sobre o futuro e planejá-lo.
III - O processo de elaboração de orçamento proporciona um instrumento de alocação de recursos às partes da organização nas quais podem ser usados mais eficazmente.
IV - O processo de elaboração de orçamentos ajuda a identificar possíveis pontos de estrangulamento antes de ocorrerem.
V - Os orçamentos coordenam as atividades da organização inteira, integrando os planos de suas várias partes.
Caracterizam-se como vantagens da elaboração de um orçamento os conceitos apresentados em
I, II, e III, apenas.
I, II, e IV, apenas.
I, IV e V, apenas.
II, III, IV e V, apenas.
I, II, III, IV e V.
O Plano Plurianual (PPA) foi introduzido pela Constituição Federal de 1988, devendo estabelecer as diretrizes, objetivos e metas da administração pública federal para as despesas de capital e outras delas decorrentes, bem como para as relativas aos programas de duração continuada.
A forma ou critério que deverá ser seguido pelo PPA é por
órgão
função
região
unidade
ente público
Com referência aos instrumentos de planejamento e orçamento, assinale a alternativa correta.
A legislação relativa às alterações tributárias deverá estar aprovada até a aprovação da Lei de Diretrizes Orçamentárias (LDO).
As empresas estatais que não dependem de recursos dos orçamentos fiscal e da seguridade social não precisam submeter a aprovação de suas aplicações ao Congresso Nacional.
Em consonância com o princípio da exclusividade, e particularmente após a Lei de Responsabilidade Fiscal, a lei orçamentária não poderá autorizar operações de crédito por antecipação de receita com vencimento posterior ao de aprovação da LDO.
A abertura de crédito especial com excesso de arrecadação depende de prévia autorização legislativa.
A sobra de recursos resultante de vetos à lei orçamentária somente poderá ser utilizada, mediante lei específica, na mesma finalidade anteriormente prevista.
Assinale a alternativa que apresenta corretamente uma prática orçamentária usual no Brasil.
O contingenciamento, que consiste no atraso nas liberações de recursos financeiros.
A linearidade, caracterizada por expansão ou contenção seletiva dos créditos.
A clareza dos objetivos e a precisão das metas dos planos e programas governamentais.
As subestimativas, que reduzem as possibilidades de ajustamentos progressivos ao longo do exercício.
O caráter autorizativo do orçamento, mesmo quando superestimado.
Da perspectiva orçamentária, as metas e objetivos estabelecidos no plano plurianual (PPA) comprometem a continuidade de programas dos poderes Executivo e Legislativo.
A Constituição Federal, ao disciplinar sobre os orçamentos, dispõe que
o plano plurianual, as diretrizes orçamentárias e os orçamentos anuais são leis de iniciativa do Congresso Nacional.
a lei de diretrizes orçamentárias não poderá conter dispositivo estranho à previsão de receita e à fixação de despesa.
a lei ordinária disporá sobre os limites para despesa com pessoal ativo e inativo da União, Estados, Distrito Federal e Municípios.
a concessão ou utilização de créditos ilimitados é vedada.
um investimento cuja execução ultrapasse um exercício financeiro poderá ser iniciado desde que haja prévia inclusão na lei de diretrizes orçamentárias.
A importância do sistema e do processo orçamentário brasileiro pode ser dimensionada pelo tratamento que o assunto recebe na Constituição Federal, que determina o encadeamento lógico e sistemático ao planejamento da ação governamental. Essa fluidez estabelecerá o sucesso do processo orçamentário, o qual diz respeito aos papéis e funções do orçamento.
No que se refere ao processo orçamentário e ao sistema orçamentário brasileiros, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção correta.
I – São instrumentos do planejamento governamental: o plano decenal, as diretrizes orçamentárias e os orçamentos anuais.
II – O sistema orçamentário é composto por três funções essenciais: planejamento, gerência e controle.
III – Entre as funções essenciais, a Lei de Responsabilidade Fiscal dá ênfase à função de controle.
IV – A Lei de Diretrizes Orçamentárias cumpre a função de ligação entre o orçamento e o controle.
V – A interação do plano plurianual, da lei de diretrizes orçamentárias e da lei orçamentária ocorre no cumprimento das prioridades e das metas estabelecidas pela Administração.
A sequência correta é:
V, F, F, V, F.
F, F, V, V, F.
V, V, V, F, F.
F, V, F, V, V.
F, V, V, F, V.
A legislação federal sobre orçamento aplica-se obrigatoriamente aos estados, ao Distrito Federal e aos municípios.
As dotações previstas na LOA são chamadas de créditos orçamentários. Entretanto, durante a execução do orçamento, podem surgir necessidades que não estavam previstas inicialmente. Nesse caso, o Poder Público pode utilizar os créditos adicionais, que são autorizações de despesa não computadas ou insuficientemente dotadas na LOA. Os créditos adicionais classificados como suplementares e especiais podem
ser abertos, desde que existam recursos disponíveis para ocorrer a despesa, independentemente da sua urgência e necessidade.
ser abertos sem a existência de recursos disponíveis para ocorrer a despesa, em razão da sua urgência e necessidade.
ficar abertos sem a existência de recursos disponíveis para ocorrer a despesa por, no máximo, trinta dias.
ser autorizados por decreto, em razão da sua urgência e necessidade.
ser abertos, desde que existam recursos disponíveis para ocorrer a despesa, salvo no caso de guerra, independentemente da sua urgência e necessidade.
A Constituição Federal, em seu artigo 165, afirma que todo orçamento público (municipal, estadual ou federal) precisa ser elaborado a partir de três componentes do ciclo orçamentário, que são: o Plano Plurianual (PPA), a Lei de Diretrizes Orçamentárias (LDO) e a Lei Orçamentária Anual (LOA). A Lei de Diretrizes Orçamentárias (LDO)
define as prioridades do governo para os quatro anos seguintes, votadas no primeiro ano de um governo.
propõe o orçamento elaborado por todos os órgãos do governo para o ano seguinte.
é responsável pela definição de metas e prioridades a partir de programas que serão executados pelos governos.
é um documento legal contendo previsão de receitas e despesas de um governo, em um prazo determinado.
faz uma previsão orçamentária, sem considerar o ocorrido nos anos anteriores, quando se inicia um empreendimento.
Na Administração Pública, os investimentos cuja execução ultrapasse um exercício financeiro deverá ser incluído:
Na Lei Orçamentária Anual
No Plano Plurianual
No Anexo de Metas Fiscais
Na Lei de Diretrizes Orçamentárias
No Anexo de Risco
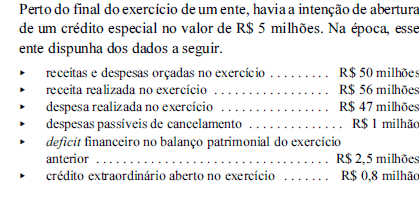
Considerando que créditos adicionais podem ser abertos se houver necessidade de autorização para despesas não computadas ou insuficientemente dotadas, é correto afirmar que, na situação acima descrita, havia recursos para abertura de créditos suplementares e especiais no valor, em reais, de até
3,7 milhões.
4,5 milhões.
5,0 milhões.
6,2 milhões.
6,7 milhões.
Relacione o planejamento financeiro no âmbito governamental aos níveis de planejamento tradicionalmente conhecidos na administração geral.
Planejamento financeiro
1. Lei de Diretrizes Orçamentárias.
2. Plano Diretor.
3. Plano Plurianual.
Níveis de planejamento
( ) Planejamento Estratégico.
( ) Planejamento Operacional.
( ) Planejamento Tático ou Gerencial.
Assinale a alternativa que indica a sequência correta, de cima para baixo.
Dadas as assertivas abaixo, assinale a alternativa correta, em matéria de Finanças Públicas.
I. As disposições legislativas relativas às Finanças Públicas deverão ser feitas mediante lei complementar.
II. A União somente pode emitir moeda pelo Banco Central.
III. É vedada a vinculação de receita de impostos a órgão, fundo ou despesa, salvo exceções expressas na Constituição.
IV. O orçamento estabelecerá o necessário equilíbrio entre receitas e despesas, havendo, portanto, uma vinculação entre a obtenção das receitas de impostos e as despesas previstas.
V. É vedada a utilização de recursos provenientes das contribuições sociais de que trata o art. 195, I, a e II, para realização de despesas distintas do pagamento de benefícios do Regime Geral de Previdência Social de que trata o art. 201, todos da Constituição Federal.
Estão corretas apenas as assertivas II e III.
Estão corretas apenas as assertivas I, II e V.
Estão corretas apenas as assertivas II, III e V.
Estão corretas apenas as assertivas I, II, III e V.
Estão corretas todas as assertivas.
Sobre os créditos adicionais, é correto afirmar:
Nenhum dos tipos de créditos adicionais prescinde da autorização do Poder Legislativo para sua abertura.
O orçamento poderá conter autorização para abertura de créditos suplementares.
Créditos especiais são aqueles destinados a reforço de dotação orçamentária já existente.
Os créditos suplementares destinam-se a atender despesas imprevisíveis e urgentes, como as decorrentes de guerra, comoção interna ou calamidade pública.
Os créditos adicionais não utilizados em um exercício não poderão ser reabertos para o exercício seguinte, salvo se expressamente autorizados por Decreto do Poder Executivo.
A Lei Orçamentária Anual conterá
o anexo de Metas Fiscais.
os critérios e a forma de limitação de empenho para os casos em que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal.
as normas relativas ao controle de custos e à avaliação dos resultados dos programas financiados com recursos dos orçamentos.
a reserva de contingência, cuja forma de utilização e montante, definido com base na receita corrente líquida, serão estabelecidos na lei de diretrizes orçamentárias.
o anexo de Riscos Fiscais.



