







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Mário Sérgio estava em tarde de estudos sobre Licitações para a prova de Direito Administrativo. Durante os estudos, Mário Sérgio ficou com dúvidas sobre as licitações e a possibilidade ou não de preferência para a contratação de microempresas e empresas de pequeno porte. Por conta desta dúvida, buscou auxílio do professor Gustavo, que lhe passou a dica de buscar informações na Lei Complementar no 123/2006. Mário Sérgio descobriu que nas licitações será assegurada, como critério de desempate, preferência de contratação para as microempresas e empresas de pequeno porte. Para efeitos da referida Lei Complementar, entende-se por empate aquelas situações em que:
As propostas apresentadas pelas microempresas e empresas de pequeno porte sejam iguais ou até 10% (dez por cento) superiores à proposta mais bem classificada.
As propostas apresentadas pelas microempresas e empresas de pequeno porte sejam exatamente iguais à proposta mais bem classificada somente.
As propostas apresentadas pelas microempresas e empresas de pequeno porte sejam iguais ou até 10% (dez por cento) inferiores à proposta mais bem classificada.
As propostas apresentadas pelas microempresas e empresas de pequeno porte sejam iguais ou até 15% (quinze por cento) superiores à proposta mais bem classificada.
As propostas apresentadas pelas microempresas e empresas de pequeno porte sejam iguais ou até 15% (quinze por cento) inferiores à proposta mais bem classificada.
Assinale a alternativa que contempla um tipo de pessoa jurídica que pode se enquadrar nos termos da Lei Complementar no 123/2006, como microempresa ou empresa de pequeno porte, e que poderá se beneficiar do tratamento jurídico diferenciado previsto nessa Lei, desde que atenda aos demais requisitos legais.
Constituída sob a forma de sociedade por ações.
Constituída sob a forma de cooperativa de consumo.
De cujo capital participe outra pessoa jurídica.
Filial, no País, de pessoa jurídica com sede no exterior.
Que exerça atividade de sociedade de crédito.
Segundo o Código Civil, na tocante ás sociedades cooperativas, é correto afirmar.
cada sócio tem direito a tantos votos quantas quotas tiver na sociedade até o prazo de um ano da assembléia.
o capital social é variável, podendo inclusive ser dispensado.
na comissão do estatuto social, aplicam-se as disposições da lei de sociedades por ações.
os seus sócios respondem pelas dividas da sociedade até o limite de cinquenta por cento das retiradas individuais do ano anterior.
Em função de alterações ocorridas na Lei Nº 6.404/76, pela Lei Nº 11.638/2007, ocorreram várias mudanças na área societária. Pode-se destacar as seguintes, exceto:
Publicação das Demonstrações dos Fluxos de Caixas – DFC.
Obrigatoriedade da publicação da Demonstração do Valor Adicionado – DVA para as companhias Fechadas e Abertas.
Ativo permanente passa a ser dividido em: investimentos, imobilizado, intangível e diferido.
Deverá ocorrer segregação entre escrituração mercantil e tributária.
O Patrimônio Líquido passa a conter as seguintes contas: capital social, reserva de capital, ajustes de avaliação patrimonial, reservas de lucros, ações em tesouraria e prejuízos acumulados.
A exclusão do Simples Nacional, mediante comunicação das microempresas ou das empresas de pequeno porte, dar-se-á:
Por opção.
Facultativamente, quando elas incorrerem em qualquer das situações de vedação previstas na No caso de início de atividade no próprio ano-calendário, o limite a que se refere o caput deste artigo será proporcional ao número de meses em que a microempresa ou a empresa de pequeno porte houver exercido atividade, inclusive as frações de meses.
Obrigatoriamente, quando ultrapassado, no ano-calendário de final de atividade, o limite proporcional de receita liquida de que trata a Lei Complementar 123/2006.
Facultativamente, quando antecede, no ano-calendário, o limite de receita liquida previsto no caso de empresa de pequeno porte, aufira, em cada ano-calendário, receita bruta superior a R$ 360.000,00 (trezentos e sessenta mil reais) e igual ou inferior a R$ 4.800.000,00 (quatro milhões e oitocentos mil reais), quando estiver no ano-calendário de início de atividade.
Conforme Lei 6.404/76 (artigos 176 a 182 e artigo 187) e Normas Brasileiras de Contabilidade, O Balanço Patrimonial é constituído de:
Ativo e Passivo.
Ativo, Passivo e Patrimônio Liquido.
Ativo, Passivo e Resultado do Exercício.
Nenhuma das Alternativas.
Leia as afirmativas a seguir:
I. As cotas de receitas que uma entidade pública deva transferir a outra deverão ser incluídas, como despesa, no orçamento da entidade obrigada à transferência e, como receita, no orçamento da que as deva receber.
II. Na determinação do resultado do exercício (DRE) devem ser computados os custos, despesas, encargos e perdas, pagos ou incorridos, correspondentes a essas receitas e rendimentos, conforme disposto na lei nº 6.404/1976.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.
Maria, beneficiária de um cheque não endossado, compareceu em uma instituição financeira e o apresentou para pagamento. A instituição financeira verificou que o emitente do cheque não possuía fundos para arcar com a totalidade do seu valor. A instituição então deseja efetuar o pagamento de forma parcial, devolver o cheque a Maria e exigir que ela dê a quitação parcial.
Considerando essa situação hipotética, assinale a opção correta de acordo com a legislação em vigor.
Não poderá haver o pagamento parcial do título, em razão de Maria não poder dar a quitação integral nem promover a retirada da cártula de circulação.
Maria poderá recusar o pagamento parcial, já que o Código Civil estipula como regra jurídica a possibilidade de o credor não aceitar o pagamento parcial da obrigação.
Maria não poderá recusar o pagamento parcial, e, nesse caso, a instituição financeira poderá exigir que o pagamento conste do cheque e que seja dada a respectiva quitação.
Maria não poderá recusar o pagamento parcial, e, nesse caso, a instituição financeira poderá exigir que o pagamento conste do cheque, não sendo possível a exigência de entrega de quitação.
Maria poderá recusar o pagamento parcial, e, nesse caso, a instituição financeira deverá certificar na cártula a recusa de recebimento do pagamento parcial por Maria.
Considerando as disposições do Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte (Lei Complementar n.º 123/2006), julgue os itens a seguir, com relação ao tratamento legal às microempresas e empresas de pequeno porte em licitações públicas.
I Microempresas e empresas de pequeno porte poderão participar de licitação mesmo que possuam débitos tributários pendentes de regularização.
II Será assegurada nas licitações, como critério de desempate, preferência de contratação para microempresas e empresas de pequeno porte, entendendo-se por empate as situações em que as propostas apresentadas sejam iguais ou até 10% superiores à proposta mais bem classificada ou, em caso de pregão, até 5% superiores ao melhor preço.
III A referida lei prevê hipóteses especiais de licitações direcionadas, direta ou indiretamente, a microempresas e empresas de pequeno porte.
IV Poderão emitir cédula de crédito microempresarial as microempresas e empresas de pequeno porte titulares de direitos creditórios decorrentes de empenhos liquidados por órgãos e entidades da União, dos estados, do Distrito Federal e dos municípios não pagos em até trinta dias contados da data de liquidação.
Assinale a opção correta.
Considerando o disposto na Lei nº 6.404/76 (Lei das Sociedades Anônimas), analise as afirmativas a seguir.
I. Administrador de companhia deve empregar, no exercício de suas funções, o cuidado e a diligência que todo homem ativo e probo costuma empregar na administração dos seus próprios negócios.
II. É vedado ao administrador praticar ato de liberalidade à custa da companhia.
III. A oferta pública para aquisição de controle de companhia aberta somente poderá ser feita com a participação de instituição financeira que garanta o cumprimento das obrigações assumidas pelo ofertante.
Está(ão) correta(s) a(s) afirmativa(s)
I, II e III.
I, apenas.
II, apenas.
III, apenas.
À luz da Lei n.º 6.404/1976 (Lei de Sociedades Anônimas), julgue os itens a seguir.
I A golden share, categoria especial de ação preferencial de propriedade exclusiva do acionista controlador, pode estabelecer direito de veto a determinadas deliberações, nos termos estabelecidos nos respectivos estatutos sociais.
II As ações, conforme a natureza dos direitos ou vantagens que confiram a seus titulares, são ordinárias, preferenciais ou de fruição.
III Direito a voto em assembleias de acionistas e preferência no pagamento de dividendos constituem características de ações ordinárias e de ações preferenciais, respectivamente.
Assinale a opção correta.
Apenas o item I está certo.
Apenas o item III está certo.
Apenas os itens I e II estão certos.
Apenas os itens II e III estão certos.
Todos os itens estão certos.
Segundo o art. 136 da lei nº 6.404/1976 (Lei das Sociedades por Ações), é necessária a aprovação de acionistas que representem metade, no mínimo, das ações com direito a voto, se maior quorum não for exigido pelo estatuto da companhia cujas ações não estejam admitidas à negociação em bolsa ou no mercado de balcão, para deliberação sobre:
I. cisão da companhia.
II. mudança do objeto da companhia.
III. redução do dividendo obrigatório.
IV. cessação do estado de liquidação da companhia.
A quantidade de assertivas corretas é:
4
2
1
3
De acordo com a Lei nº 5.474, de 18 de julho de 1968, e a legislação pertinente, analise as afirmativas a seguir.
I. Os coobrigados de uma duplicata respondem solidariamente não só pelo pagamento, mas também pelo aceite do título.
II. A solidariedade entre os coobrigados de uma duplicata só ocorre caso o título tenha sido protestado.
III. A duplicata pode ser protestada por falta de aceite, de pagamento e de devolução.
IV. O fato de não ter sido a duplicata protestada por falta de aceite ou por falta de devolução inibe o protesto por falta de pagamento.
Assinale a alternativa correta:
Apenas a proposição I é verdadeira.
As proposições II e III são verdadeiras.
As proposições III e IV são verdadeiras.
Apenas as proposições I e III são verdadeiras.
Conforme o disposto no art. 46 da lei nº 6.404/1976, a companhia pode criar, a qualquer tempo, títulos negociáveis, sem valor nominal e estranhos ao capital social, denominados "partes beneficiárias". A respeito disso, assinale a alternativa FALSA.
As partes beneficiárias conferirão aos seus titulares direito de crédito eventual contra a companhia, consistente na participação nos lucros anuais.
A participação atribuída às partes beneficiárias, inclusive para formação de reserva para resgate, se houver, não ultrapassará 0,1 (um décimo) dos lucros.
É vedado conferir às partes beneficiárias qualquer direito privativo de acionista, salvo o de fiscalizar, nos termos desta Lei, os atos dos administradores.
É permitida a criação de mais de uma classe ou série de partes beneficiárias.
Atente às seguintes situações hipotéticas: Considere uma empresa optante pelo Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte – Simples Nacional, instituído pela Lei Complementar nº 123 de 14 de dezembro de 2016:
1) Atividade: indústria.
2) Receita bruta acumulada dos doze últimos meses anteriores ao mês de junho de 2019: R$ 2.550.000,00.
3) Receita bruta do período de apuração julho de 2019: R$ 230.000,00.
4) Regime de tributação: competência.
5) Anexo a que está sujeita a empresa para efeitos de cálculo do Simples Nacional (Anexo II, abaixo):
ANEXO II DA LEI COMPLEMENTAR Nº 123, DE 14 DE DEZEMBRO DE 2006
Alíquotas e Partilha do Simples Nacional – Indústria
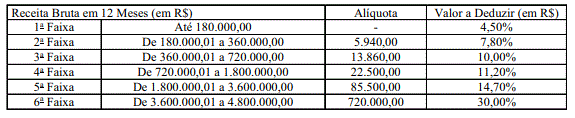
Dessa forma, é CORRETO afirmar que:
A alíquota efetiva para essa empresa é 14,66%.
A alíquota efetiva para essa empresa é 14,70%.
A alíquota nominal para essa empresa é 7,80%.
A alíquota nominal corresponde à alíquota nominal da quinta faixa do Anexo (14,70%) subtraída da alíquota nominal da quarta faixa (11,20%), isto é, 3,50%.
A alíquota nominal corresponde à alíquota nominal da segunda faixa (7,80%) subtraída da alíquota nominal da primeira faixa (4,50%), isto é, 3,30%.
O art. 176 da Lei nº 6.404/1976 estabelece que “ao fim de cada exercício social, a diretoria fará elaborar, com base na escrituração mercantil da companhia, as seguintes demonstrações financeiras, que deverão exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas no exercício […]” (BRASIL, 1976). Dentre essas demonstrações, é listada a demonstração do valor adicionado, aplicável às companhias abertas. A Demonstração do Valor Adicionado pode ser utilizada como ferramenta gerencial que serve para informar o usuário da informação contábil do(a)(s)
contas de depreciação, correspondentes à perda do valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência.
saldo inicial do período e os ajustes de exercícios anteriores; as reversões de reservas e o lucro líquido do exercício; as transferências para reservas, dividendos, parcela de lucros incorporada ao capital e saldo final do exercício.
alterações ocorridas, durante o exercício, no saldo de caixa e equivalentes de caixa, uma vez que apresenta a capacidade de a entidade gerar caixa e equivalentes de caixa, bem como as necessidades da utilização desses fluxos.
índice de avaliação do desempenho na geração da riqueza, ao medir a eficiência na utilização dos fatores de produção; e do desempenho social, ao demonstrar na distribuição da riqueza gerada a participação dos elementos que contribuíram para sua geração.
Lei Complementar nº 123, de 14 de dezembro de 2006.
[...]
Art. 18 – A. O Microempreendedor Individual – MEI poderá optar pelo recolhimento dos impostos e contribuições abrangidos pelo Simples Nacional em valores fixos ______________, independentemente da receita bruta por ele auferida no [...].
Que palavra preenche corretamente a lacuna?
anuais
mensais
bimestrais
trimestrais
semestrais
Leia as afirmativas a seguir:
I. Conforme disposto no artigo 44 da lei nº 6.404, de 15 de dezembro de 1976, o estatuto ou a assembleia-geral extraordinária pode autorizar a aplicação de lucros ou reservas no resgate ou na amortização de ações, determinando as condições e o modo de proceder-se à operação.
II. Conforme disposto no artigo 1º da lei nº 6.404, de 15 de dezembro de 1976, a companhia ou sociedade anônima terá o capital dividido em ações, e a responsabilidade dos sócios ou acionistas será limitada ao preço de emissão das ações subscritas ou adquiridas.
Marque a alternativa CORRETA:
As duas afirmativas são verdadeiras.
A afirmativa I é verdadeira, e a II é falsa.
A afirmativa II é verdadeira, e a I é falsa.
As duas afirmativas são falsas.



