







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
É vedado ao titular de poder ou órgão referido no art. 20 nos últimos dois quadrimestres de seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcela a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este feito. Esta redação refere-se a qual artigo da Lei de Responsabilidade Fiscal (LC nº 101/2000):
Art. 45
Art. 44
Art. 42
Art. 43
Art. 41
Com referência à Lei de Responsabilidade Fiscal, analise as afirmativas a seguir.
I. O Relatório de Gestão Fiscal deve ser emitido ao final de cada bimestre, contendo comparativos com os limites estabelecidos pela LRF.
II. No último ano de mandato do Executivo é proibido realizar operação de crédito por antecipação de receita.
III. No último ano de seu mandato é vedado ao titular de Poder contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele.
Está correto o que se afirma em
A Lei de Responsabilidade Fiscal, embora não aborde o mérito do que pode ou não ser inscrito em restos a pagar, elimina as “heranças fiscais” do governo ao afirmar que:
A mensagem que encaminhar o projeto da União apresentará, em anexo específico, os objetivos das políticas monetária, creditícia e cambial, bem como os parâmetros e as projeções para seus principais agregados e variáveis, e ainda as metas de inflação, para o exercício subsequente.
É vedado ao titular de Poder ou órgão, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito.
A receita corrente líquida será apurada somando-se as receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades.
Integrará o projeto de Lei de diretrizes orçamentárias Anexo de Metas Fiscais, em que serão estabelecidas metas anuais, em valores correntes e constantes, relativas a receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes.
A responsabilidade na gestão fiscal, estabelecida pela Lei de Responsabilidade Fiscal, define critérios quanto à assunção de despesas e compromissos pelo gestor público. Essa lei determina que
o ente municipal que se encontra com sua receita corrente líquida 54% comprometida com gasto de pessoal é impedido de promover concurso público.
o gestor municipal deve solicitar estudo de impacto orçamentário e emitir declaração da compatibilidade da nova despesa, mesmo nas chamadas despesas irrelevantes.
anular a despesa empenhada e liquidada é o caminho para o gestor municipal evitar a inscrição em restos a pagar.
contrair compromisso financeiro no final de mandato sem lastro financeiro ou com parcelas a serem pagas no exercício seguinte nos últimos oito meses de mandato é conduta vedada.
No que diz respeito ao controle e gestão do patrimônio público, existem vedações específicas para os Municípios, previstas na legislação brasileira, devidos suas particularidades e o caráter essencial da manutenção dos serviços públicos oferecidos pelo Municípios. Assinale a única alternativa que apresenta uma vedação exclusiva dos Municípios:
É vedado, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito.
Ressalvados os casos de calamidade pública, é vedado empenhar, no último mês do mandato, mais do que o duodécimo da despesa prevista no orçamento vigente.
É vedada a aplicação da receita de capital derivada da alienação de bens e direitos que integram o patrimônio público para o financiamento de despesa corrente, salvo se destinada por lei aos regimes de previdência social, geral e próprio dos servidores públicos.
Realizar operação de crédito por antecipação da receita no último ano de mandato.
O empenho da despesa não poderá exceder o limite dos créditos concedidos.
Assinale a alternativa que exemplifica corretamente as condições de um contrato Plurianual em restos a pagar:
Os primeiros empenhos de um contrato Plurianual apresentarão restos a pagar tanto processados quanto não processados.
Segundo art. 36 da Lei nº 4.320/1964, os empenhos de contratos plurianual que não tenham sido liquidados, serão reconhecidos como restos a pagar não processados desde o primeiro ano até sua amortização total.
O contrato Plurianual foi empenhado e liquidado totalmente e pago parcialmente no primeiro ano, será inscrito no restos a pagar não processados.
Contratos com vigência plurianual que não tenham sido liquidados, só serão reconhecidos como restos a pagar no último ano de vigência do crédito.
As despesas relativas a contratos, convênios, acordos ou ajustes de vigência plurianual, serão empenhados totalmente no primeiro ano, onde será reconhecido desde o primeiro exercício do contrato a inclusão no resto a pagar não processados, as situações de não liquidação e pagamento.
Sobre Restos a Pagar, tratados na Lei de Responsabilidade Fiscal, marque a alterntiva CORRETA.
É vedado ao titular de Poder ou órgão referido no art. 20, no último quadrimestre do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para esse efeito. Na determinação da disponibilidade de caixa, serão considerados os encargos e despesas compromissadas a pagar até o final do exercício.
É vedado ao titular de Poder ou órgão referido no art. 20, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para esse efeito. Na determinação da disponibilidade de caixa, serão considerados os encargos e despesas compromissadas a pagar até um quadrimestre após o seu mandato.
É vedado ao titular de Poder ou órgão referido no art. 20, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para esse efeito. Na determinação da disponibilidade de caixa, serão considerados os encargos e despesas compromissadas a pagar até o final do exercício.
É vedado ao titular de Poder ou órgão referido no art. 20, no último quadrimestre do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para esse efeito. Na determinação da disponibilidade de caixa, serão considerados os encargos e despesas compromissadas a pagar até um quadrimestre após o seu mandato.
Os dados do quadro a seguir têm origem no controle da execução orçamentária de um ente da federação relativa ao exercício de 2x13 (dados acumulados até o sexto bimestre, expressos em milhares de reais).
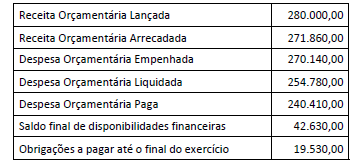
Considerando os dados apresentados e as disposições da Lei de Responsabilidade Fiscal, o valor das despesas que NÃO devem ser inscritas em restos a pagar por indisponibilidade de recursos, em milhares de reais, é:
De acordo com todo o regramento vigente sobre a responsabilidade fiscal e orçamentária, assinale a alternativa incorreta:
Nenhum tipo de investimento público cuja execução ultrapasse um exercício financeiro, poderá ser iniciado sem prévia inclusão na lei orçamentária anual.
É vedada constitucionalmente a vinculação por lei de receita de impostos a órgão, fundo ou despesa, ressalvada a repartição constitucional do produto da arrecadação dos impostos.
É vedado ao Presidente da Câmara Legislativa, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para este efeito.
A despesa com pagamento de pessoal do poder legislativo municipal tem o teto máximo de seis por cento da receita corrente líquida, respeitado ainda o limite prudencial.
Os restos a pagar são despesas que não completaram todos os estágios da execução orçamentária até o encerramento de um exercício financeiro. De acordo com as disposições da Lei de Responsabilidade Fiscal, os restos a pagar:
devem ser inscritos com suficiente disponibilidade de caixa;
devem ser cancelados, caso não sejam processados no exercício seguinte;
não podem ser inscritos no último ano de mandato;
podem ser inscritos à conta de despesas de exercícios anteriores;
podem ser processados em regime de adiantamento.
No final de 2015, a Secretaria Municipal do interior de São Paulo, apresentou sua execução orçamentária:
- Despesas correntes empenhadas______________490
- Despesas de capital empenhada e liquidada _____620
- Pagamento das Despesas correntes____________360
- Liquidação de despesas correntes _____________415
- Pagamento de Despesas de Capital ___________ 550
- Empenhado e Liquidado Suprimento de Fundos __125
As despesas de capital inscritas em restos a pagar processadas e as despesas correntes inscritas em restos a pagar não processadas totalizam, respectivamente?
195 e 75.
0 e 55.
70 e 75.
70 e 200.
0 e 200.
De acordo com o disposto na Lei n.º 4.320/1964 e na Lei Complementar n.º 101/2000 sobre contabilidade orçamentária e financeira, assinale a opção correta.
Os restos a pagar, excluídos os serviços da dívida, não integram a dívida flutuante.
O compromisso de adimplência das obrigações financeiras assumidas pelos entes da Federação, inclusive das entidades a eles vinculadas, representam as concessões de garantia integrantes da dívida pública.
Se receber antecipadamente valores provenientes da venda a termo de bens, o ente público deverá classificar o respectivo valor em dívida pública mobiliária.
É vedado a titular de poder, em qualquer hipótese, contrair obrigações de despesas nos últimos dois quadrimestres de seu mandato, quando essas obrigações forem contratadas em parcelas vincendas no exercício seguinte.
Operações que não constem na execução orçamentária, mas que porventura gerem débitos ou créditos financeiros, não serão objeto de registro contábil, em decorrência da falta de previsão orçamentária.
Se o dirigente de determinado órgão, durante o último ano de seu mandato, assumir compromissos financeiros que começarão a ser pagos no ano subsequente, tais obrigações contratuais deverão ser inscritas em restos a pagar, independentemente da existência ou da suficiência de disponibilidades financeiras.
Certo
Errado
O artigo 42 da Lei de Responsabilidade Fiscal institui limitações à realização de despesas públicas já trazidas pela Lei nº 4.320/1964, mas que obrigavam tão somente os Municípios. Segundo a normativa trazida pelo artigo 42 da Lei no 101/2000
I. no ano em que se realizarem eleições majoritárias, os administradores públicos das três esferas da federação sofrem limitações, nos dois últimos quadrimestres do respectivo ano, para realização de despesas novas de duração continuada superior ao respectivo exercício financeiro, hipótese em que devem demonstrar, além da disponibilidade orçamentária, a existência de disponibilidade de caixa para suportar a respectiva despesa.
II. os administradores públicos federais e estaduais, no ano em que se realizarem eleições majoritárias, ficarão impedidos, nos dois últimos quadrimestres do mandato dos respectivos chefes do executivo, de contrair obrigação de despesa que não possa ser cumprida integralmente nele ou que tenha parcelas a serem pagas no exercício seguinte sem suficiente disponibilidade de caixa.
III. as despesas contraídas no primeiro quadrimestre do último ano do mandato do chefe do executivo, ainda que de duração continuada superior ao exercício financeiro, não estão abrangidas por suas disposições.
Está correto o que se afirma APENAS em
O art. 42 da Lei Complementar nº 101/2000 estabelece textualmente que é vedado ao titular de Poder ou órgão referido no art. 20 da citada Lei, nos últimos dois quadrimestres do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para esse efeito. Essa vedação tem o objetivo principal de evitar:
A má gestão dos recursos públicos, inclusive em relação às despesas previstas em leis.
O empenhamento de despesa, mesmo quando prevista na lei orçamentária anual ou previamente autorizada pelo legislativo, se constatada a insuficiência financeira para pagamento no exercício financeiro em que foi constituída.
A liquidação de despesa com pessoal e encargos que venha a extrapolar os limites previstos no relatório de gestão fiscal.
A inscrição de restos a pagar sem que haja disponibilidade de caixa suficiente para pagamento no exercício financeiro seguinte ao da respectiva inscrição.
De acordo com a Lei Complementar nº. 101/2000 (LRF) é vedado ao titular de Poder ou órgão, nos últimos ________________________ de seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte sem que haja suficiente disponibilidade de caixa para esse efeito.
Preencha corretamente a lacuna:



