







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
São espécies de receitas de capital, exceto:
Operações de crédito;
Empréstimo Compulsório;
Alienação de bens;
Transferências correntes
Em relação ao conceito de Receita Pública e sua classificação quanto à Ótica do Resultado Fiscal, assinale a alternativa CORRETA:
Receita Orçamentária Ordinária e Receita Orçamentária Extraordinária.
Receitas Compulsórias e Receitas Facultativas.
Receitas Derivadas e Receitas Extraordinárias.
Receitas Compulsórias e Receitas Não Compulsórias.
Receita Orçamentária Financeira e Receita Orçamentária Não Financeira (primária).
Identifique, nas assertivas a seguir, a origem de arrecadação das respectivas receitas correntes:
I. Corresponde aos tributos relacionados à legislação tributária: contribuições, taxas e impostos;
II. Está relacionada às receitas de caráter social e às de caráter econômico;
III. Decorre do uso econômico do patrimônio público, como juros e dividendos;
IV. Resulta das atividades industriais, tais como serviços de utilidade pública, construção civil e extrativismo mineral.
A seguir, assinale a alternativa correta:
Tributária; patrimonial; contribuições; industrial.
Tributária; contribuições; patrimonial; industrial.
Patrimonial; tributária; industrial; contribuições.
Industrial; patrimonial; contribuições; tributária.
A Lei nº 4.320/64 ao adotar a classificação econômica, adota o termo receita pública em sua acepção mais ampla, ou seja, abarcando todo e qualquer ingresso ou entrada nos cofres públicos. Assim sendo, considera como receitas públicas verbas provenientes de venda de bens ou obtenção de empréstimos, que seriam meros movimentos de caixa sob a ótica de uma classificação jurídica. Todavia, para fins de prova, em havendo expressa alusão a referida lei, normalmente o gabarito adota o conceito econômico de receita. Desta definição de receita pública, inúmeras classificações poderão surgir, a depender do elemento discriminador eleito.
Sobre os tipos de classificação, assinale a alternativa INCORRETA:
Quanto à origem da receita: Originárias, Correntes, Primárias.
Quanto ao motivo da percepção da receita: Receitas correntes, Receitas de capital.
Quanto à periodicidade de sua percepção: Ordinárias, Extraordinárias.
Quanto à previsão orçamentária: Orçamentárias, Extraorçamentárias.
Por identificador de Resultado Primário: Primárias, Financeiras.
Na elaboração da proposta orçamentária, quanto às previsões plurienais, de acordo com a Lei nº 4.320/1964, as receitas e despesas de capital serão objeto de um Quadro de Recursos e de Aplicação de Capital, aprovado por decreto do Poder Executivo, abrangendo, no mínimo, o período de
um quadriênio
um biênio.
um decênio.
um quinquênio.
um triênio.
Os royalties do petróleo são uma importante fonte de recursos para o Estado do Rio de Janeiro. De acordo com a jurisprudência do Supremo Tribunal Federal, a participação devida aos Estados, Municípios e Distrito Federal nos royalties do petróleo possui natureza jurídica de:
imposto;
taxa;
contribuição social;
receita originária;
receita derivada.
Conforme a Lei Federal 4.320/64, pertencem ao exercício financeiro:
As receitas nele arrecadadas.
As receitas previstas.
As despesas ocorridas.
As despesas previstas.
As despesas legalmente pagas.
A lei 4.320/64 divide as receitas orçamentárias em duas categorias econômicas. Quais são essas duas categorias?
Receitas Correntes e Receitas Não Correntes.
Receitas Financeiras e Receitas Não Financeiras.
Receitas Correntes e Receitas Empenhadas.
Receitas Orçamentárias Financeiras e Receitas Orçamentárias de Capital.
Receitas Correntes e Receitas de Capital.
Assinale a alternativa incorreta sobre receitas orçamentárias.
As receitas orçamentárias são disponibilidades de recursos fnanceiros que ingressam durante o exercício orçamentário e constituem elemento novo para o patrimônio público. Instrumento por meio do qual se viabiliza a execução das políticas públicas, as receitas orçamentárias são fontes de recursos utilizadas pelo Estado em programas e ações cuja fnalidade precípua é atender às necessidades públicas e demandas da sociedade
As receitas orçamentárias pertencem ao Estado, transitam pelo patrimônio do Poder Público, aumentamlhe o saldo fnanceiro, e, via de regra, por força do princípio orçamentário da oportunidade, estão previstas na Lei Orçamentária Anual (LOA)
O detalhamento das classifcações orçamentárias da receita, no âmbito da União, é normatizado por meio de portaria da Secretaria de Orçamento Federal (SOF), órgão do Ministério do Planejamento, Orçamento e Gestão (MPOG)
As receitas orçamentárias são classifcadas como: Natureza; Fonte/Destinação de Recursos; Indicador de Resultado Primário
Para fins contábeis, quanto ao impacto na situação líquida patrimonial, a receita orçamentária pode ser efetiva ou não-efetiva
Para a elaboração do balanço patrimonial no modelo da Lei n. 4.320, de 1964, dispõe-se dos seguintes dados (em R$ 1.000,00):
Passivo financeiro: 4.500
Ativo permanente: 3.900
Superávit financeiro: 1.700
Passivo real descoberto: 800
Passivo compensado: 6.300
Com base nos dados acima, conclui-se que
pela indicação do balanço, não há receita disponível para a abertura de créditos suplementares ou especiais.
a soma do ativo real é superior à do passivo real.
os totais do ativo e passivo compensados não compõem os totais gerais do ativo e do passivo.
o ativo real é igual a 9.300.
o passivo permanente é igual a 6.400.
“Procedem do setor privado da economia, isto é, de famílias, empresas e do resto do mundo; são devidas por pessoas físicas ou jurídicas de direito privado, que desenvolvam atividades econômicas, exceto as que desfrutem de imunidade ou isenção, e correspondem aos tributos.” Essa afirmação se refere à receita:
originária;
corrente líquida;
derivada;
total;
extraorçamentária.
As receitas públicas classificam-se nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital. Sobre tais categorias, analise as assertivas e assinale a alternativa que aponta as corretas.
I. São Receitas Correntes as receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços e outras e, ainda, as provenientes de recursos financeiros recebidos de outras pessoas de direito público ou privado, quando destinadas a atender despesas classificáveis em Despesas Correntes.
II. São Receitas Correntes as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
III. São Receitas de Capital as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
IV. São Receitas Correntes as provenientes da realização de recursos financeiros oriundos de constituição de dívidas; da conversão, em espécie, de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital e, ainda, o superávit do Orçamento Corrente.
Apenas I e II.
Apenas II e III.
Apenas III e IV.
Apenas I e III.
Apenas II e IV.
São espécies de receitas derivadas as decorrentes
de foro de terreno da marinha.
de locação de imóvel público.
de contribuição de melhoria.
da amortização da dívida pública.
da alienação de bens.
Analise as assertivas abaixo:
todas as assertivas são verdadeiras;
somente as assertivas II e IV são verdadeiras;
somente a assertiva IV é falsa;
somente as assertivas II e IV são falsas;
todas as assertivas são falsas.
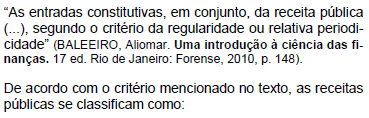
originárias e derivadas.
extraordinárias e ordinárias.
para movimento de fundos ou de caixa.
a título gratuito ou oneroso.
flutuante ou consolidada.
É forma de renúncia de receita que depende de lei para ser efetivada:
anistia.
moratória.
parcelamento.
prescrição.
decadência.



