








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os dados a seguir foram extraídos do Relatório de Gestão Fiscal Consolidado de um município referente ao exercício de 2016.
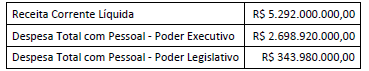
A partir da análise dos dados e à luz das regras fiscais aplicáveis, é correto afirmar que:
Entre as disposições mais relevantes da Lei de Responsabilidade Fiscal para o controle das finanças públicas, está a definição de limites para despesa com pessoal por poder e órgão.
Considerando os limites estabelecidos para entes municipais, para uma receita corrente líquida de R$ 720 milhões, o limite prudencial para a despesa com pessoal no âmbito do poder legislativo é:
Para os efeitos da Lei Complementar nº 101/2000, entende-se como despesa total com pessoal o somatório dos gastos do ente da Federação com os ativos, os inativos e os pensionistas, relativos a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias, tais como vencimentos e vantagens, fixas e variáveis, subsídios, proventos da aposentadoria, reformas e pensões, inclusive adicionais, gratificações, horas extras e vantagens pessoais de qualquer natureza, bem como encargos sociais e contribuições recolhidas pelo ente às entidades de previdência. A despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder os seguintes percentuais da receita corrente líquida: União: 50% (cinquenta por cento); Estados: 60% (sessenta por cento); Municípios: 60% (sessenta por cento). Na hipótese de a despesa total com pessoal exceder a 95% (noventa e cinco por cento) do limite, são vedados:
Concessão de vantagem, aumento, reajuste ou adequação de remuneração a qualquer título, incluindo os derivados de sentença judicial ou de determinação legal ou contratual.
Alteração de estrutura de carreira, mesmo que não implique aumento de despesa.
Criação de cargo, emprego ou função.
Provimento de cargo público, admissão ou contratação de pessoal a qualquer título.
Qualquer hipótese de contratação de hora extra.
De acordo com a Lei de Responsabilidade Fiscal, a criação de cargo, emprego ou função, bem como a alteração de estrutura de carreira que implique aumento de despesa, estarão vedados ao Poder Executivo Federal, caso sua despesa total com pessoal exceda ao seguinte percentual do limite permitido:
80% (oitenta por cento).
85% (oitenta e cinco por cento).
60% (sessenta por cento).
90% (noventa por cento).
95% (noventa e cinco por cento).
Referente à Lei Complementar 101/00 (Lei de Responsabilidade Fiscal), se a despesa total com pessoal exceder a 95% (noventa e cinco por cento) do limite, são vedados ao Poder ou órgão referido no art. 20 que houver incorrido no excesso:
I - Concessão de vantagem, aumento, reajuste ou adequação de remuneração a qualquer título, salvo os derivados de sentença judicial ou de determinação legal ou contratual, ressalvada a revisão prevista no inciso X do art. 37 da Constituição;
II - Criação de cargo, emprego ou função;
III - Alteração de estrutura de carreira que implique aumento de despesa;
IV - Provimento de cargo público, admissão ou contratação de pessoal a qualquer título, ressalvada a reposição decorrente de aposentadoria ou falecimento de servidores das áreas de educação, saúde e segurança;
V - Contratação de hora extra, salvo no caso do disposto no inciso II do § 6º do art. 57 da Constituição e as situações previstas na lei de diretrizes orçamentárias.
Qual alternativa apresenta somente as informações verdadeiras?
Apenas II está correta.
Apenas I, III, V estão incorretas.
Apenas I, II, IV, V estão corretas.
I, II, III, IV e V estão corretas.
De acordo com a Lei de Responsabilidade Fiscal, quando a despesa total com pessoal exceder a 95% do limite definido, algumas ações são vedadas ao Poder ou órgão que houver incorrido no excesso.
As opções a seguir apresentam algumas dessas proibições, à exceção de uma. Assinale-a.
Alteração de estrutura de carreira que implique aumento de despesa.
Concessão de vantagem, aumento, reajuste ou adequação de remuneração de servidor na área de construção.
Provimento de cargo público na área de segurança para reposição de servidor aposentado.
Criação de cargo na área de saúde.
Criação de emprego na área de educação.
A Lei Questão de Responsabilidade Fiscal (Lei Complementar nº 101/2000) define normas de finanças públicas voltadas para a responsabilidade na gestão fiscal. No que diz respeito ao controle com despesa de pessoal, essa lei estabelece que o provimento de cargo público, a admissão ou contratação para reposição de pessoal decorrente de aposentadoria ou falecimento de servidores das áreas de educação, saúde e segurança são:
permitidos, desde que a despesa total com pessoal não tenha excedido a 95% do limite estabelecido em lei.
vedados, mesmo que as despesas com pessoal não tenham excedido a 60% do limite estabelecido em lei.
vedados até que as despesas com pessoal sejam reduzidas a 60% do limite estabelecido em lei.
permitidos, mesmo que a despesa total com pessoal tenha excedido a 95% do limite estabelecido em lei.
Segundo a Lei de Responsabilidade Fiscal, a despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder os percentuais da receita corrente líquida, a seguir discriminados: União, 50%, Estados, 60%, e Municípios, 60%. Se a despesa total com pessoal exceder a 95% do limite, é(são) vedado(s) ao Poder ou órgão, que houver incorrido no excesso,
incentivos à demissão voluntária.
criação de cargo, emprego ou função.
indenização por demissão de servidores ou empregados.
pagamento de despesas decorrentes de decisão judicial.
pagamento de despesas com inativos.
Acerca da Lei Complementar nº 101, de 4 de maio de 2000, assinale a alternativa correta.
A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as dos três meses imediatamente anteriores.
Se a despesa total do Tribunal de Contas da União com pessoal exceder a 95% do limite, o percentual excedente terá de ser eliminado nos dois trimestres seguintes.
A renúncia compreende anistia, remissão, subsídio, crédito presumido, concessão de isenção em caráter não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado.
Os valores dos contratos de terceirização de mão de obra que se referem à substituição de servidores e empregados públicos serão contabilizados como “Despesas Correntes”.
Entende-se por transferência voluntária a entrega de recursos correntes ou de capital da administração direta para a indireta a título de subordinação.
O Poder Executivo de determinado Estado apresenta-se com 47,80% da sua Receita Corrente Liquida (RCL) comprometida com despesas com pessoal. Ocorreu o falecimento de uma professora da rede escolar estadual. O Estado, diante de tal situação, poderá nomear outra professora para substituí-la, considerando que há concurso público com data de validade não expirada?
Não haverá problema, porque o limite prudencial para o estado é de 60% da Receita Corrente Líquida.
Poderá nomear, porque a Lei de Responsabilidade Fiscal estabelece limites, apenas, para a Dívida Pública.
Poderá nomear a professora porque a Lei de Responsabilidade Fiscal estabelece limites para todo ente público e não por Poder.
Não poderá nomear a professora, posto que o estado ainda está dentro do limite prudencial, ficando vedada, portanto, a concessão de vantagem aumento, reajuste ou adequação de remuneração a qualquer título.
Poderá nomear a professora, porque, mesmo estando dentro do limite prudencial, a Lei de Responsabilidade Fiscal ressalva a reposição de pessoal, decorrente de aposentadoria ou falecimento de servidores, nas áreas de educação, saúde e segurança.
Analise as assertivas abaixo.
I. A Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000) estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal. Suas disposições obrigam a União, os Estados, o Distrito Federal e os Municípios.
II. Os Tribunais de Contas, o Poder Judiciário e o Ministério Público não se sujeitam às obrigações da Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000) em razão de sua autonomia administrativa e financeira garantidas pela Constituição.
III. Se a despesa total com pessoal exceder a 95% (noventa e cinco por cento) do limite prudencial previsto na Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000), o decreto do Chefe do Poder Executivo que cria novos cargos, empregos ou funções terá sua eficácia condicionada à aprovação pelo Tribunal de Contas.
IV. Nos termos da Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2000), constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação.
Pode-se afirmar que estão CORRETAS as assertivas:
I e III.
I e IV.
II e III.
II e IV.



