







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A receita da dívida ativa é classificada, quanto à origem, como:
outras receitas correntes.
patrimonial.
de transferência.
tributária.
de contribuições.
A previsão da receita orçamentária é feita pelo Poder Executivo, cabendo a reestimativa pelo Poder Legislativo somente no caso de relação com
as despesas a ele atribuídas.
erro ou omissão de ordem técnica ou legal.
invocação do princípio da autonomia dos Poderes.
as despesas com precatórios.
as despesas constitucionais obrigatórias.
Com relação às definições de receita pública, numere a coluna da direita de acordo com sua correspondência com a coluna da esquerda.
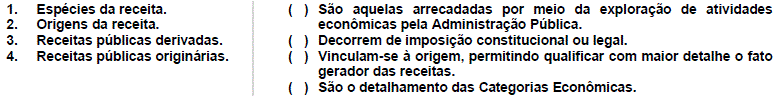
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
O saldo das Receitas Correntes da Prefeitura Municipal de Serra Feliz no Exercício de 2017 é:
R$ 941.251.762,00.
R$ 1.390.375.859,00.
R$ 1.770.003.238,00.
R$ 2.265.666.147,00.
R$ 2.471.176.337,00.
A receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e contribuições nos termos da constituição e das leis vigentes em matéria financeira, destinando-se o seu produto ao custeio de atividades gerais ou específicas exercidas por essas entidades, é a denominação de:
arrecadação.
tributo.
recolhimento.
fonte de receita.
fonte de financiamento.
Em relação às Receitas Públicas, assinale a alternativa INCORRETA.
Todo e qualquer recolhimento aos cofres públicos configura-se em receita pública.
A receita pública pode ser orçamentária e extraorçamentária.
Todas as receitas previstas na Lei Orçamentária Anual são orçamentárias.
O Artigo 11 da Lei 4.320/64 classifica as receitas orçamentárias nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital.
São exemplos de Receitas Correntes: receitas decorrentes da arrecadação tributária; receitas decorrentes da utilização por terceiros de bens patrimoniais da União; e receitas decorrentes da alienação de bens patrimoniais públicos.
Assinale a opção que apresenta uma Receita Tributária.
Contribuições de Melhoria.
Multas.
Contribuições.
Participações e Dividendos.
Receitas de Serviços Industriais.
São etapas na cronologia da Receita Orçamentária, EXCETO:
Baseada na Lei da Contabilidade Pública (Lei nº 4. 320/64) são receitas de capital, exceto:
As provenientes da realização de recursos financeiros oriundos de constituição de dívidas.
As de conversão, em espécie, de bens e direitos.
As receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços.
Os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital.
O superávit do Orçamento Corrente.
Segundo a categoria econômica, a Receita Pública Orçamentária é classificada em:
Na elaboração da proposta orçamentária, quanto às previsões plurienais, de acordo com a Lei nº 4.320/1964, as receitas e despesas de capital serão objeto de um Quadro de Recursos e de Aplicação de Capital, aprovado por decreto do Poder Executivo, abrangendo, no mínimo, o período de
um quadriênio
um biênio.
um decênio.
um quinquênio.
um triênio.
Existe um tipo de receita pública que é proveniente da fruição do patrimônio de ente público, como por exemplo, bens mobiliários e imobiliários ou, ainda, bens intangíveis e participações societárias. A alternativa que enuncia a classificação orçamentária desta receita informando também a classificação de sua procedência é:
receita corrente patrimonial – derivada.
receita de capital patrimonial – originária.
receita corrente patrimonial – originária.
receita corrente de serviços – originária.
receita de capital patrimonial – derivada.
Assinale a opção que apresenta os estágios da receita orçamentária.
Previsão, Lançamento, Arrecadação e Recolhimento.
Empenho, Liquidação, Pagamento e Arrecadação.
Previsão, Lançamento, Arrecadação e Pagamento.
Previsão, Empenho, Liquidação e Pagamento.
Empenho, Previsão, Arrecadação e Recolhimento.
No que concerne à classificação das receitas, assinale a opção correta.
Receitas efetivas são as que não resultam em acréscimos ao patrimônio público, pois decorrem de fatos contábeis modificativos.
Receitas não efetivas são aquelas que decorrem de fatos contábeis permutativos e que alteram positivamente a situação do patrimônio público.
Receitas originárias são as obtidas pelo Estado por meio do seu poder de autoridade, sendo captadas de forma coercitiva dos particulares.
Receitas parafiscais são as arrecadadas com destinação às entidades que não fazem parte do núcleo da administração do Estado.
Receitas derivadas são as obtidas de forma espontânea e voluntária dos particulares, em decorrência da exploração de patrimônio do Estado.
Os atos de ampliação de benefício tributário somente podem entrar em vigor depois que forem implementadas medidas de compensação, que devem ser constituídas de aumento da receita orçamentária em montante equivalente ao benefício.
Certo
Errado



