







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Considerando o sistema constitucional tributário brasileiro e o entendimento dos tribunais superiores, assinale a alternativa incorreta.
Segundo o Supremo Tribunal Federal (STF), os cemitérios que consubstanciam extensões de entidades de cunho religioso estão abrangidos pela garantia de imunidade contemplada no artigo 150 da Constituição Federal, sendo, portanto, impossível a incidência de IPTU em relação a eles.
Norma legal que altera o prazo de recolhimento da obrigação tributária não se sujeita ao princípio da anterioridade.
A imunidade tributária conferida a instituições de assistência social sem fins lucrativos pelo artigo 150, VI, “c” da Constituição Federal, somente alcança as entidades fechadas de previdência social se não houver contribuição dos beneficiários.
É permitido ao município atualizar o IPTU, mediante decreto, em percentual superior ao índice oficial de correção monetária.
Nos depósitos judiciais, não incide o Imposto sobre Operações Financeiras (IOF).
Quanto ao entendimento do Supremo Tribunal Federal (STF), e acerca dos princípios constitucionais tributários, assinale a alternativa incorreta.
É inadmissível a interdição de estabelecimento como meio coercitivo para cobrança de tributo.
É ilegítima a cobrança do tributo que houver sido aumentado após o orçamento, mas antes do início do respectivo exercício financeiro.
É inadmissível a apreensão de mercadorias como meio coercitivo para pagamento de tributos.
A imunidade sobre livros, jornais, periódicos e papel destinado à sua impressão, expressa no artigo 150, VI, “d” da Constituição Federal, abrange os filmes e papéis fotográficos necessários à publicação de jornais e periódicos.
A imunidade tributária recíproca é aplicável às autarquias e empresas públicas que prestem inequívoco serviço público, desde que, entre outros requisitos constitucionais e legais, não distribuam lucros ou resultados direta ou indiretamente a particulares, ou tenham por objetivo principal conceder acréscimo patrimonial ao poder público.
Sobre o Princípio Constitucional da Anterioridade, é correto afirmar que:
pela aplicação da Súmula 669 do STF, a lei estadual que altera o prazo de recolhimento do IPVA deve observar o Princípio da Anterioridade.
a noventena instituída pela EC 42/2003 mitigou os efeitos do Princípio da Anterioridade.
as contribuições sociais só poderão ser exigidas após decorridos noventa dias da data da publicação da lei que as houver instituído, de acordo com a EC 42/2003.
a noventena da EC 42/2003 não se aplica à integralidade dos tributos, pois a alteração de base de cálculo do IPVA apenas observará a Anterioridade Anual.
a EC 42/2003 ratificou a necessidade de observância pelas contribuições sociais do art. 195 da CF/88 ao Princípio da Anterioridade Anual.
O princípio tributário que proíbe qualquer distinção em razão de ocupação profissional ou função exercida pelo contribuinte é definida como princípio do(da)
Reconhecimento tributário.
Equivalência fiscal.
Isonomia.
Distinção.
Assinale a afirmação correta, segundo a regra geral estabelecida pela Constituição da República a respeito do tema em questão:
É vedado à União, aos Estados, ao Distrito Federal e aos Municípios, estabelecer limitações ao tráfego de pessoas ou bens, por meio de tributos interestaduais ou intermunicipais, ressalvada a cobrança de pedágio pela utilização de vias conservadas pelo Poder Público.
É vedado à União, aos Estados, ao Distrito Federal e aos Municípios, instituir tributos sobre patrimônio, renda ou serviços dos partidos políticos, inclusive suas fundações, dos clubes desportivos e recreativos, das entidades sindicais dos trabalhadores, das instituições de educação e de assistência social, sem fins lucrativos.
É vedado à União, aos Estados, ao Distrito Federal e aos Municípios, instituir impostos sobre livros, jornais, periódicos e o papel destinado a sua impressão, salvo se destinados estes a produzir lucro.
É vedado à União, aos Estados, ao Distrito Federal e aos Municípios patrimônio, instituir impostos sobre renda ou serviços, uns dos outros, salvo quando houver reciprocidade de tratamento.
É vedado à União, aos Estados, ao Distrito Federal e aos Municípios exigir ou aumentar tributo sem
ato normativo que o estabeleça.
decreto que o estabeleça.
lei que o estabeleça.
lei complementar que o estabeleça.
Com relação ao princípio da legalidade, assinale a opção correta.
Para atender a situação de calamidade pública decorrente de enchentes, o Poder Executivo estadual poderá receber delegação legislativa para, mediante resolução, conceder crédito presumido de ICMS às empresas afetadas.
As alíquotas do imposto de exportação podem ser alteradas pelo Poder Executivo federal por decreto, desde que obedecidos os limites e condições estabelecidos por lei.
A remissão poderá ser concedida pela autoridade administrativa por despacho fundamentado, consideradas a equidade da imposição tributária e as condições de penúria do sujeito passivo, independentemente de lei.
Lei delegada poderá estabelecer que o Poder Executivo possa outorgar isenção tributária por meio de decreto, não podendo fazê-lo quando tal exija a edição de lei complementar.
Cabe ao Poder Legislativo municipal editar lei outorgando ao Poder Executivo competência para dispor, mediante decreto, sobre redução de base de cálculo do imposto sobre serviço, em face de benefícios concedidos por outro ente federado.
Acerca das limitações ao poder de tributar, assinale a opção correta.
imóvel pertencente a partido político permanece imune ao IPTU, ainda quando alugado a terceiros, desde que o valor dos aluguéis seja aplicado nas atividades essenciais dessa entidade
Nas ações acidentárias propostas na justiça estadual, o INSS goza de isenção de pagamento de custas e emolumentos
A imunidade tributária conferida pela CF a instituições de assistência social sem fins lucrativos somente alcança as entidades fechadas de previdência social privada se houver contribuição dos beneficiários.
A imunidade conferida ao livro, prevista na CF, não abrange todo o material necessário à sua confecção.
As indenizações de férias proporcionais e o respectivo adicional não estão isentos de imposto de renda
Uma das características fundamentais do imposto de importação é que, consoante mandamento constitucional, ele não está submetido a limitação de cobrança no mesmo exercício financeiro que o instituiu ou o majorou.
Assim, considera-se que o imposto de importação excepciona o princípio da
legalidade
moralidade
restritividade
contributividade
anterioridade
É princípio constitucional tributário o da
transparência.
quantificação.
anterioridade
discricionariedade.
eficiência.
Com referência ao Sistema Tributário Nacional, marque a alternativa CORRETA:
Compete aos Municípios instituir imposto sobre a Propriedade Territorial Rural.
Compete aos Estados instituir imposto sobre a renda e proventos de qualquer natureza.
Constitui delegação de competência o cometimento a pessoas de direito privado, do encargo ou da função de arrecadar tributos.
No direito positivo brasileiro, a aplicação do princípio da anterioridade da lei tributária é regra, sendo exceção os tributos não sujeitos a tal princípio.
Analise as proposições que complementam a frase abaixo.
“Desconsiderando as discussões envolvendo as medidas provisórias, em relação ao tema princípio da legalidade, depreende-se da legislação tributária em vigor que somente a lei pode estabelecer”:
I. a alteração de alíquota tributária.
II. a regulamentação de obrigação tributária acessória.
III. a extinção de tributo permanente.
IV. a instituição de tributo.
A frase em referência fica CORRETAMENTE complementada:
apenas pelas proposições I e II.
apenas pelas proposições III e IV.
apenas pelas proposições I e IV.
apenas pelas proposições II e III.
Analise as assertivas abaixo:
I. Com base nos princípios da capacidade contributiva, da modicidade tributária e do não confisco, o Supremo Tribunal Federal vem autorizando, independentemente de lei específica, a atualização monetária da tabela progressiva do imposto de renda e das respectivas deduções.
II. A instituição de contribuições de intervenção no domínio econômico é da competência exclusiva da União, não podendo ser delegada aos Estados e Distrito Federal, tampouco aos Municípios.
III. Em relação ao tributo, nos termos da legislação de regência, a destinação legal do produto de sua arrecadação e a sua denominação legal constituem critérios relevantes para determinação de sua natureza jurídica.
IV. A lei tributária aplica-se a ato ou fato pretérito, em qualquer caso, quando seja expressamente interpretativa, excluída a aplicação de penalidade à infração dos dispositivos interpretados.
Pode-se afirmar que:
apenas as assertivas I e III estão CORRETAS.
apenas as assertivas I e IV estão CORRETAS.
apenas as assertivas II e III estão CORRETAS.
apenas as assertivas II e IV estão CORRETAS.
Qual o princípio constitucional que a expressão abaixo fere ou afronta o poder do estado de tributar: “Toda vez que uma relação de direito ou de fato é influenciada ou empolgada pela nova norma, como se desde o princípio tivesse estado sob a regência da mesma”. A expressão acima afronta o poder do estado de tributar e fere o princípio constitucional da
Anterioridade.
Irretroatividade.
Legalidade.
Capacidade contributiva.
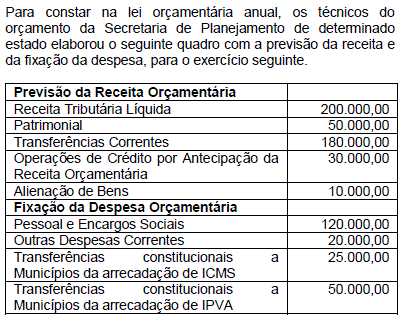
Houve obediência ao princípio orçamentário da anterioridade.
Não foi cumprindo o princípio do orçamento bruto.
Cumpriu-se o princípio da clareza e do equilíbrio.
Não foi observado o princípio do equilíbrio entre o total da receita e da despesa correntes.
O Sistema Tributário Nacional impõe regras de competência tributária, dentre as quais:
os templos de qualquer culto serão tributados.
o papel destinado exclusivamente à impressão de jornais terá sua tributação com base de cálculo reduzida.
aos Estados, Distrito Federal e Municípios não é permitido estabelecer diferença tributária entre bens de qualquer natureza, em razão de sua procedência ou destino.
a União pode cobrar imposto sobre o patrimônio e a renda com base em lei posterior à data inicial do exercício financeiro a que corresponde.
à União é permitido estabelecer limitações de tráfego, no território nacional, de mercadorias, por meio de tributos interestaduais ou intermunicipais.
Em matéria tributária, de modo geral, NÃO pode ser considerada imunidade constitucional, dentre outras situações:
a proibição à tributação de livros, dos jornais e dos periódicos, bem como do papel destinado à sua impressão.
o conjunto de favores concedidos por lei, dispensando o pagamento de um tributo devido, compreendendo todos os contribuintes do território da entidade tributante ou de determinada região.
a vedação à instituição de tributos interestaduais ou intermunicipais, objetivando estabelecer limitações ao tráfego de pessoas ou de mercadorias, com exclusão da cobrança de pedágio.
o não cabimento de tributação entre si das pessoas jurídicas de Direito Público interno sobre o patrimônio, a renda ou os serviços, com exclusão de situações específicas.
a impossibilidade de tributação sobre o patrimônio, a renda ou serviços das instituições de educação ou assistência social, com exclusão de situações específicas.
O art. 155, § 2o, inciso X, letra “d”, da Constituição Federal, enuncia que o ICMS “não incidirá” sobre prestação de serviços de comunicação nas modalidades de radiodifusão e transmissão de imagens. Bem observado, o dispositivo consagra, segundo a melhor doutrina do direito,
hipótese de não-incidência tributária.
imunidade tributária.
isenção de nível constitucional.
isenção pura e simples.
remissão fiscal.
A Constituição Federal limita o poder de tributar da União, do Distrito Federal dos Estados e dos Municípios, visando a estabelecer um equilíbrio entre o poder impositivo e a cidadania. Dentre as vedações impostas pela Constituição Federal, a que está relacionada ao princípio tributário da anterioridade da lei é a
cobrança de tributos no mesmo exercício financeiro em que tenha sido publicada a lei que os instituiu ou aumentou.
cobrança de tributos relacionada a fatos geradores ocorridos antes do início da vigência da lei que os houver instituído ou aumentado.
exigência ou aumento de tributo sem lei que o estabeleça.
instituição de tratamento desigual entre contribuintes que se encontrem em situação equivalente.
utilização de tributo com efeito de confisco.



