







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Dentre as obrigações estabelecidas pela Lei de Responsabilidade Fiscal − LRF ao Presidente do TRT/BA está a de assinar documento que tem, entre outras informações, um comparativo com os limites para a despesa com pessoal, distinguindo inativos e pensionistas. Esse documento é
o relatório resumido da execução orçamentária.
o parecer prévio.
a prestação de contas.
o plano de execução orçamentária.
o relatório de gestão fiscal.
Com base na Lei de Responsabilidade Fiscal, analise as afirmativas a seguir.
I. A despesa corrente obrigatória de caráter continuado é aquela que é fixada por um período igual ou superior a um mandato completo do chefe do Poder Executivo.
II. A receita corrente líquida representa o somatório de todas as receitas do ano corrente, independente da categoria econômica, deduzidas as transferências intergovernamentais por não se tratarem de receitas geradas pelo próprio ente.
III. O relatório de gestão fiscal e o relatório resumido de execução orçamentária devem ser publicados periodicamente respeitando‐se os prazos de quatro meses para o primeiro e de dois meses para o segundo.
Assinale:
se somente a afirmativa I estiver correta.
se somente a afirmativa II estiver correta.
se somente a afirmativa III estiver correta.
se somente as afirmativas I e II estiverem corretas.
se somente as afirmativas I e III estiverem corretas.
Uma das grandes inovações da Lei de Responsabilidade Fiscal foi o estabelecimento de obrigações não só aos entes federativos, mas também a cada Poder. Assim, os Presidentes de Tribunais deverão elaborar, quadrimestralmente, o
Relatório de Gestão Fiscal.
Relatório Resumido da Execução Orçamentária.
Anexo demonstrativo da compatibilidade da programação do orçamento com os objetivos e metas.
Estudo sobre as medidas de compensação a serem adotadas em caso de aumento das despesas obrigatórias de caráter continuado.
Relatório com indicação da reserva de contingência e despesas consideradas irrelevantes.
O Relatório de Gestão Fiscal, estabelecido pela Lei Complementar nº 101/2000, deverá ser emitido pelos titulares dos poderes e órgãos ao final de cada:
bimestre
trimestre
quadrimestre
semestre
ano
O ente federativo que não divulgar o Relatório de Gestão Fiscal, nos prazos e condições estabelecidos em lei, estará impedido, até que a situação seja regularizada, de:
receber todo tipo de transferências
contratar operações de crédito
conceder empréstimos
refinanciar a dívida imobiliária
conceder subsídios
O Chefe do Poder Executivo Municipal deixou transcorrer o prazo para publicação do Relatório de Gestão Fiscal. Segundo a Lei de Responsabilidade, a consequência será que:
as despesas com pessoal serão consideradas não autorizadas, irregulares e lesivas ao patrimônio público;
as despesas correntes e de capital serão consideradas não autorizadas, irregulares e lesivas ao patrimônio público;
a instauração de tomada de contas em face do Prefeito em razão da irregularidade praticada;
até que o Relatório de Gestão Fiscal seja publicado, o município estará impedido de receber transferências voluntárias;
o Prefeito estará sujeito a aplicação de multa pelo Tribunal de Contas.
Conforme artigos 54 e 55 da Lei Complementar no 101/00, estabelece-se que, ao final de cada quadrimestre, será emitido Relatório de Gestão Fiscal pelos titulares dos Poderes e órgãos da Administração Pública, onde conterá
o montante das disponibilidades de caixa em 31 de janeiro.
o balanço orçamentário.
o resultado nominal e primário.
as receitas e despesas previdenciárias.
os montantes de operações de crédito, inclusive por antecipação da receita.
Considere o documento que, obrigatoriamente, deverá ser emitido no último quadrimestre do exercício financeiro pelos titulares dos Poderes e órgãos, contendo informações relativas à despesa total com pessoal, dívida consolidada, concessão de garantias e contra-garantias de valores, operações de créditos, o montante da disponibilidade de caixa e as inscrições em restos a pagar. Esse documento denomina-se:
Relatório Resumido de Execução Orçamentária
Demonstrativo do Resultado Primário
Anexo de Riscos Fiscais
Relatório de Gestão Fiscal
Anexo de Metas Fiscais
No Relatório de Gestão Fiscal, quando a Despesa Total de pessoal, do poder ou órgão, ultrapassar o limite máximo, sem prejuízo das medidas restritivas previstas, deverão ser adotadas as seguintes medidas:
-
1. o percentual excedente terá de ser eliminado no bimestre seguinte.
2. redução em pelo menos vinte por cento das despesas com cargos em comissão e funções de confiança, o que poderá ser alcançado pela extinção de cargos e funções.
3. exoneração dos servidores não estáveis.
4. possibilidade de o servidor estável perder o cargo, desde que ato normativo motivado de cada um dos Poderes especifique a atividade funcional, o órgão ou unidade administrativa objeto da redução de pessoal, se outras medidas adotadas não forem suficientes para assegurar o cumprimento da determinação de eliminação do excedente.
-
Assinale a alternativa que indica todas as medidas corretas.
São corretas apenas as medidas 1 e 2.
São corretas apenas as medidas 2 e 4.
São corretas apenas as medidas 1, 2 e 4.
São corretas apenas as medidas 1, 3 e 4.
São corretas apenas as medidas 2, 3 e 4.
O relatório de gestão fiscal deve conter os demonstrativos do último quadrimestre da inscrição de restos a pagar e das despesas empenhadas e não liquidadas, inscritas até o limite do saldo de disponibilidade de caixa.
Com relação ao relatório de gestão fiscal (RGF), assinale a opção correta.
O demonstrativo das projeções atuariais dos regimes de previdência social, geral e próprio dos servidores públicos deve acompanhar o RGF referente ao último quadrimestre do exercício.
O RGF deve conter o comparativo com os limites dos montantes de operações de crédito, excluindo-se as operações por antecipação de receita.
O RGF deverá ser publicado até trinta dias após o encerramento do período a que corresponder, assegurando-se amplo acesso ao público, inclusive por meio eletrônico.
Quando for o caso, deverão ser apresentadas, no RGF, justificativas da frustração de receitas, especificando-se as medidas de combate à sonegação e à evasão fiscal, adotadas e a adotar, e as ações de fiscalização e de cobrança.
É facultativa a divulgação ou não do RGF de municípios com população inferior a cinquenta mil habitantes.
De acordo com a Lei de Responsabilidade Fiscal - LRF, analise as proposições abaixo:
I. a despesa total com pessoal prevista no art. 18, § 2º da LRF será apurada somando-se a realizada no mês em referência com as dos onze imediatamente anteriores, adotando-se o regime de competência.
II. O limite da despesa total com pessoal do Poder Judiciário de Santa Catarina, em cada período de apuração, não poderá exceder a 6,0% (seis por cento) da Receita Líquida Disponível.
III. Se a despesa total com pessoal exceder a 90% (noventa por cento) do limite, são vedados ao Poder ou Órgão que incorrer no excesso, concessão de vantagem, aumento, reajuste ou adequação de remuneração a qualquer título, salvo os derivados de sentença judicial ou de determinação legal ou contratual, ressalvada a revisão prevista no inciso X do art. 37 da Constituição.
IV. A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de estimativa do impacto orcamentário-financeiro no exercício em que deva entrar em vigor e nos dois subseqüentes, bem como declaração do ordenador da despesa de que o aumento tem adequação orçamentária e financeira com a lei orçamentária anual e compatibilidade com o plano plurianual e com a lei de diretrizes orçamentárias.
V. São instrumentos de transparência da gestão fiscal, aos quais será dada ampla divulgação: os planos, orçamentos e leis de diretrizes orçamentárias; as prestações de contas e o respectivo parecer prévio; o Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal.
VI. Ao final de cada trimestre será emitido pelos titulares dos Poderes e órgãos referidos no art. 20 Relatório de Gestão Fiscal.
Estão corretas as alternativas:
Todas estão corretas.
I e IV.
II, III, V e VI.
II, III, IV e VI.
I, IV e V.
O relatório de gestão fiscal (RGF), conforme a Lei de responsabilidade fiscal, em seu art. 54 e 20, será composto pelos seguintes relatórios; dentre outros os demonstrativos:
das despesas de pessoal em relação à receita corrente líquida; da dívida consolidada e mobiliária; demonstrativo de restos a pagar por poder e órgão
do resultado do exercício; das mutações do patrimônio líquido e balanço patrimonial
das operações financeiras; das disponibilidade de caixa; de fianças concedidas e obtidas
das despesas de serviços de terceiros em relação à receita corrente líquida; restos a liquidar; o do resultado do exercício corrente
de anual dos recursos recebidos em doação; relatório das receitas extraordinárias; das disponibilidades de caixa.
No mês de fevereiro do exercício atual, a Prefeitura do Aquecimento Global foi informada pelo Tribunal de Contas do Estado que havia ultrapassado o limite prudencial com pessoal, no último quadrimestre do exercício anterior. Sabe-se que a referida Prefeitura tem menos de 50.000 mil habitantes, tendo a opção de apresentar o Relatório de Gestão Fiscal (RGF), semestralmente. Dessa forma, analise as afirmativas abaixo e assinale a resposta correta, quanto à apresentação do RGF.
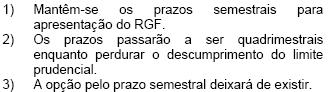
Estão corretas:
1 apenas
1 e 2 apenas
1, 2 e 3
2 apenas
3 apenas
Com base nos preceitos da Lei de Responsabilidade Fiscal, analise as afirmativas a seguir:
I. O anexo de metas fiscais integrará a Lei Orçamentária e conterá as metas anuais, em valores correntes e constantes, relativas às receitas, despesas, montante da dívida pública para o exercício a que se referirem e para os dois seguintes.
II. O relatório resumido da execução orçamentária será composto do balanço orçamentário e dos demonstrativos das variações patrimoniais, da execução das receitas por categorias econômicas e fonte de recursos e da despesa por categoria econômica, grupo de despesa, função e subfunção.
III. O relatório de gestão fiscal conterá comparativo da despesa total de pessoal, da dívida, da concessão de garantia e das operações de crédito com os limites respectivos estabelecidos na lei.
Assinale:
se somente a afirmativa I estiver correta.
se somente a afirmativa II estiver correta.
se somente a afirmativa III estiver correta.
se somente as afirmativas I e III estiverem corretas.
se todas as afirmativas estiverem corretas.
O relatório da gestão fiscal do governante deve ser publicado a cada seis meses. Já os balanços simplificados das finanças públicas devem ser publicados a cada três meses, conforme determina a LRF.



