







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Na verificação do atendimento dos limites da despesa total com pessoal, previstos pela Lei de Responsabilidade Fiscal (LRF), não serão computadas, entre outras, as despesas
de indenização por acidentes de trabalho.
relativas à demissão por justa causa.
decorrentes de ato administrativo.
com pessoal, do Distrito Federal e dos Estados do Amapá e de Roraima.
derivadas da convocação ordinária do Congresso Nacional.
A Lei Complementar Nº 101 de 4/5/2000, denominada Lei de Responsabilidade Fiscal, estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal. Acerca de seu regime jurídico considere as seguintes assertivas:
I – A lei de diretrizes orçamentárias a que se refere o artigo 165, § 2º, da Constituição Federal disporá também sobre o equilíbrio entre receitas e despesas.
II – Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, a previsão e a efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação.
III – A criação de ação governamental que acarrete aumento da despesa será acompanhado de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes.
IV – É nulo de pleno direito o ato de que resulte aumento da despesa com pessoal expedido nos 180 dias anteriores ao final do mandato do titular do respectivo Poder.
Estão corretas as assertivas:
I e II, apenas.
I, II, III e IV.
I, III e IV, apenas.
II, III e IV, apenas.
III e IV, apenas.
Nos termos da Lei de Responsabilidade Fiscal (LC nº 101/2000), integram a despesa total de pessoal, dentre outros, gastos com:
I. subsídios.
II. encargos sociais e contribuições recolhidas pelo ente às entidades de previdência.
II. horas extras.
Estão corretos:
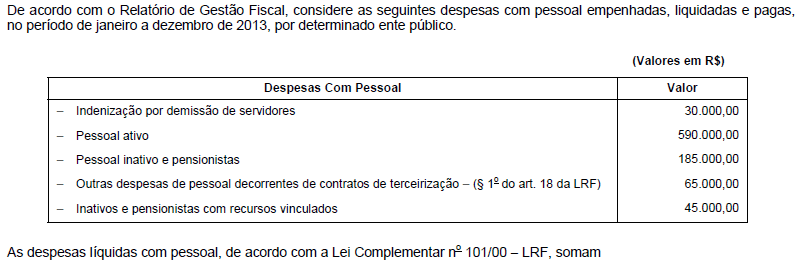
Na verificação do atendimento dos limites percentuais da receita corrente líquida definidos na Lei de Responsabilidade Fiscal da despesa total com pessoal, em cada período de apuração e em cada ente da Federação, incluem-se as despesas
relativas a incentivos à demissão voluntária.
decorrentes dos encargos sociais e contribuições recolhidas pelo ente público às entidades de previdência.
com inativos, ainda que por intermédio de fundo específico, custeadas por recursos provenientes da arrecadação de contribuições dos segurados.
de indenização por demissão de servidores ou empregados.
com inativos, ainda que por intermédio de fundo específico, custeadas por recursos provenientes das demais receitas diretamente arrecadadas por fundo vinculado a tal finalidade, inclusive o produto da alienação de bens, direitos e ativos, bem como seu superávit financeiro.
A Lei de Responsabilidade Fiscal estabeleceu limites à Administração Pública para as despesas com pessoal. Na União, o limite é de 50% da receita corrente líquida. São gastos de pessoal para fins de observância ao limite estabelecido pela LRF, EXCETO:
Soldos de militares.
Gratificações e horas extras.
Proventos de aposentadoria.
Terceirização da mão de obra.
Subsídios de agentes políticos.
Se a despesa total com pessoal exceder a 95% (noventa e cinco por cento) do limite, ao Poder ou órgão referido que houver incorrido no excesso ficam vedados alguns atos, exceto:
Criação de cargo, emprego ou função;
Alteração de estrutura de carreira que implique aumento de despesa;
Provimento de cargo público, admissão ou contratação de pessoal a qualquer título, ressalvada a reposição decorrente de aposentadoria ou falecimento de servidores das áreas de educação, saúde e segurança;
Facultada a redução temporária da jornada de trabalho com adequação dos vencimentos à nova carga horária;
Concessão de vantagem, aumento, reajuste ou adequação de remuneração a qualquer título e sem exceções.
Na verificação do atendimento dos limites de despesas com pessoal da administração pública, não serão computadas as despesas:
Somatório dos gastos do ente da Federação com os ativos, os inativos e os Pensionistas;
De indenização por demissão de servidores ou empregados e relativas a incentivos à demissão voluntária;
Relativos a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias, tais como vencimentos e vantagens, fixas e variáveis, subsídios e proventos da aposentadoria;
Gratificações, horas extras e vantagens pessoais de qualquer natureza;
Encargos sociais e contribuições recolhidas pelo ente às entidades de previdência.
Em um determinado período de apuração, a Receita Orçamentária e a Receita Corrente Líquida de um determinado Estado foram, respectivamente, R$ (mil) 210.000,00 e R$ (mil) 200.000,00. Tomando por base as regras estabelecidas quanto à Despesa com Pessoal na Lei de Responsabilidade Fiscal é correto afirmar que a despesa com pessoal, apurada no mesmo período de referência,
do Poder Executivo estadual não poderia exceder a R$ (mil) 98.000,00.
do Poder Judiciário estadual de R$ (mil) 12.500,00 estaria dentro do limite.
do Poder Legislativo estadual, incluindo o Tribunal de Contas do Estado, não poderia exceder a R$ (mil) 4.000,00.
do Ministério Público do estado de R$ (mil) 4.200,00 estaria dentro do limite.
do Poder Executivo de R$ (mil) 92.000,00 implicaria na proibição de criação de novos cargos pelo mesmo.
Assinale a opção correta à luz da Lei de Responsabilidade Fiscal (Lei Complementar n.º 101/2000).
Na receita corrente líquida não serão computadas as receitas patrimoniais, industriais, agropecuárias e de serviços.
Considera-se dívida pública consolidada o montante total, apurado sem duplicidade, das obrigações financeiras do ente da Federação assumidas em virtude de leis, contratos, convênios ou tratados e da realização de operações de crédito, para amortização em prazo superior a doze meses.
Os atos que provoquem aumento da despesa com pessoal e não atendam aos requisitos da referida lei podem ser revogados pelos órgão de controle, desde que garantidos a ampla defesa e o contraditório.
O dispositivo dessa lei que veda a realização de operação de crédito entre entes da Federação, diretamente ou por intermédio de fundo, autarquia, fundação ou empresa estatal, ofende o princípio federativo, visto que atinge a autonomia dos estados-membros.
Os gastos com gratificações, adicionais e horas extras não são considerados despesas com pessoal.
No exercício financeiro de X1, conforme regime de competência e obedecidos os critérios estabelecidos pela Lei de Responsabilidade Fiscal, a despesa total com pessoal do Poder Judiciário de um Estado, esfera estadual, foi R$ (mil) 6.000,00. Deste valor, R$ (mil) 5.500,00 foram pagos durante o exercício financeiro de X1.
Com base nessas informações e sabendo que a receita corrente líquida do Estado, no exercício de X1, foi R$ (mil) 100.000,00, é correto afirmar que o limite de despesa com pessoal definido pela Lei de Responsabilidade Fiscalfoi atendido e o Poder Judiciário pode fazer alteração de estrutura de carreira que implique em aumento de despesa.
não foi atendido e o Poder Judiciário deve reduzir a despesa em um montante correspondente a 0,5% da Receita Corrente Líquida.
foi atendido e o Poder Judiciário pode aumentar a despesa em até R$ (mil) 200,00 para ficar dentro do limite.
foi atendido e o Poder Judiciário pode aumentar a despesa em até R$ (mil) 500,00 para ficar dentro do limite.
foi atendido, mas o Poder Judiciário não pode criar cargo, emprego ou função.



