







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Em relação aos princípios orçamentários, assinale a sequência que ilustra o preenchimento CORRETO dos parênteses, de cima para baixo:
1. Princípio da Unidade
2. Princípio da Programação
3. Princípio da Anualidade
4. Princípio da Exclusividade
5. Princípio do Equilíbrio
( ) Os orçamentos de todos os órgãos autônomos que constituem o setor público devem se motivar em uma singular política orçamentária estruturada uniformemente e que ajuste a um método único.
( ) Deverão ser incluídos no orçamento, unicamente, assuntos que lhe sejam relacionados, deve-se evitar que se incluam-na lei do orçamento normas relativas a outros campos jurídicos, estranhos à previsão da receita e fixação da despesa.
( ) No orçamento devem ser selecionados objetivos que se procuram alcançar, determinando ações que permitam atingir tais fins. O orçamento deve ter o conteúdo e a forma de planejamento.
( ) Deve ser adotado o período de um ano para o orçamento, sendo considerado a melhor forma, uma vez que é o critério adotado pela maioria das empresas privadas.
( ) O orçamento público deverá manter estabilidade, do ponto de vista financeiro, entre os valores de receitas e despesas, procurando consolidar uma política econômico-financeira que produza a igualdade entre os valores de receita e despesa.
1 – 2 – 4 – 3 – 5.
2 – 1 – 4 – 5 – 3.
2 – 3 – 5 – 1 – 4.
1 – 4 – 2 – 3 – 5.
3 – 4 – 2 – 1 – 5.
A Constituição Federal e a Lei 4320/1964 estabelecem um conjunto de Princípios Orçamentários. Apresentamos abaixo tais princípios e seus respectivos enunciados:
A. Princípio da universalidade.
B. Princípio da exclusividade.
C. Princípio da anualidade.
D. Princípio do equilíbrio.
E. Princípio da unidade.
1. A Lei orçamentária deve conter apenas matéria orçamentária.
2. Todas as receitas e despesas do Estado devem estar agrupadas em uma única peça orçamentária, sendo vedada sua repartição.
3. O exercício financeiro coincidirá com o ano civil.
4. O Orçamento deve conter todas as receitas e despesas da União.
5. O montante da despesa orçada não pode ultrapassar a receita prevista.
Assinale a alternativa que associa de forma correta o princípio ao seu enunciado.
A-4; B-1; C-3; D-5; E-2;
A-5; B-1; C-2; D-3; E-4;
A-4; B-2; C-1; D-5; E-3;
A-1; B-3; C-4; D-2; E-5;
A-3; B-5; C-1; D-4; E-2.
Considerando-se a Lei nº 101/2000, é correto dizer que um orçamento para uma entidade do setor público com Receitas Orçamentárias Previstas no valor de R$ 16 trilhões e com Despesas Orçamentárias Fixadas em R$ 16,15 trilhões
independe da aprovação do Legislativo para atender aos aspectos legais incorporados a este documento.
não causa preocupação. Como as receitas são previstas, deverá ser feito um esforço durante o período para o seu acréscimo.
não causa preocupação. Das despesas, R$ 15 bilhões irão para restos a pagar e serão pagos no período seguinte.
fere o aspecto legal da anualidade.
não seria considerado adequado. As despesas não seriam consideradas adequadas com lei orçamentária anual, de acordo com a Lei citada.
Em conformidade com o enunciado decorrente do principio orçamentário da exclusividade, é correto afirmar que:
O orçamente deve ter vigência limitada a dois exercícios financeiros desde que estes sejam consecutivos
Os valores autorizados para a realização da despesas no exercício, deverão ser compatíveis os valores previstos e fixados para a arrecadação da receita
As obrigações assumidas no exercício financeiro deem ser compatíveis com os recursos financeiros obtidos na mesma legislatura
A lei orçamentária não pode conter matéria estranha à fixação das despesas e à previsão da receita.
Referente aos princípios orçamentários, numere a COLUNA II de acordo com a COLUNA I, associando o princípio a sua característica.
COLUNA I
1. Princípio da Universalidade
2. Princípio do Equilíbrio
3. Princípio da Anualidade
4. Princípio da Exclusividade
5. Princípio da Unidade
6. Princípio do Orçamento Bruto
COLUNA II
( ) No orçamento, devem estar contidas todas as receitas e despesas referentes aos Poderes que integram a esfera do Governo, seja União, estados ou municípios; inclusive seus fundos, órgãos e entidades da administração direta e indireta.
( ) Deve existir apenas um orçamento, e não mais que um para cada ente da Federação em cada exercício financeiro.
( ) As despesas ou receitas não podem ser incluídas no orçamento ou em qualquer dos tipos de créditos adicionais nos seus montantes líquidos.
( ) As despesas autorizadas não serão superiores à previsão das receitas na Lei Orçamentária Anual.
( ) A Lei Orçamentária não poderá conter matéria estranha à previsão das receitas e à fixação das despesas.
( ) O orçamento deve ter vigência limitada a um exercício financeiro.
Assinale a sequência correta.
1 5 3 2 4 6
5 2 4 3 1 6
1 5 6 2 4 3
3 2 1 4 6 5
Uma característica do orçamento público:
Tem vigência pelo período de 4 anos coincidente com o mandato do governante.
A previsão das receitas deve ser igual à fixação das despesas.
A classificação das receitas obedece ao estabelecido na Lei de Responsabilidade Fiscal.
A aprovação da Lei Orçamentária é competência do Tribunal de Contas.
O poder Legislativo tem a competência de elaborar a proposta orçamentária.
Assinale a alternativa correta:
A LOA compreende o orçamento da seguridade social das entidades e órgãos vinculados à nião, inclusive de todas as fundações, autarquias, empresas públicas e sociedades de economia mista.
O modelo de orçamento anual adotado na CF é meramente autorizativo, apesar da existência de dispositivos constitucionais que tornam obrigatória a despesa nas áreas de saúde e educação.
A Lei de Diretrizes Orçamentárias prevê a realização de operações de crédito e transferências que excedam o montante das despesas e de capital, desde que a proposta seja aprovada por maioria qualificada.
O plano plurianual tem por objetivo estabelecer a previsão da receita bruta e a da previsão da despesa para o período de quatro anos.
Por esse princípio, entende-se que em cada exercício financeiro, o montante da despesa não deve ultrapassar a receita prevista para o período. Trata-se do princípio do(a)
orçamento bruto.
equilíbrio.
exclusividade.
anualidade.
unidade.
Suponha-se que um parlamentar pretenda aprovar um projeto, determinando a adoção de um orçamento exclusivo para os recursos próprios de uma entidade. Essa matéria não poderia ser aprovada, pois fere o princípio do(a)
equilíbrio.
exclusividade.
não vinculação.
universalidade.
unidade.
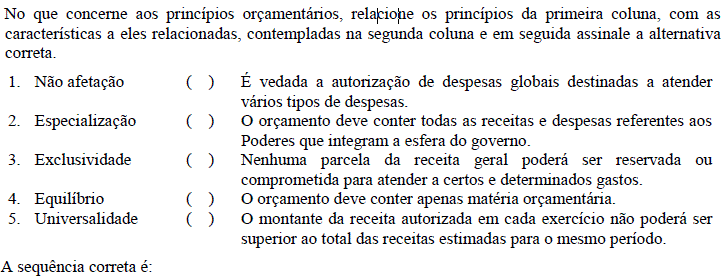
Com relação aos princípios orçamentários, relacione adequadamente as colunas a seguir.
1. Programação.
2. Unidade.
3. Universalidade.
4. Anualidade.
5. Exclusividade.
6. Clareza.
7. Equilíbrio.
( ) O orçamento deverá manter a igualdade, do ponto de vista financeiro, entre os valores de receita e despesa.
( ) Os orçamentos de todos os órgãos autônomos que constituem o setor público devem-se fundamentar em uma única política orçamentária estruturada uniformemente e que se ajuste a um método único.
( ) Deverão ser incluídos no orçamento, exclusivamente, assuntos que lhe sejam pertinentes.
( ) Deverão ser incluídos no orçamento todos os aspectos do programa de cada órgão, principalmente aqueles que envolvam qualquer transação financeira ou econômica.
( ) Este moderno princípio fundamenta-se atualmente na obrigatoriedade de especificar os gastos por meio de programas de trabalho que permitirão uma identificação dos objetivos e metas a serem atingidos.
( ) Utiliza-se, convencionalmente, o critério de um ano para o período orçamentário, por apresentar a vantagem de ser o adotado pela maioria das empresas particulares.
( ) O orçamento deve ser expresso com transparência, de forma ordenada e completa.
A sequência está correta em
2, 5, 1, 3, 4.
2, 1, 5, 3, 4.
2, 5, 4, 3, 1.
3, 5, 1, 2, 4.
3, 1, 5, 2, 4.
Assinale a alternativa que faz a correspondência correta entre os princípios orçamentários e a sua manifestação no ordenamento jurídico brasileiro.
PRINCÍPIO DA NÃO AFETAÇÃO – A lei orçamentária anual não conterá dispositivo estranho à previsão da receita e à fixação da despesa, ressalvadas as exceções constitucionalmente previstas.
PRINCÍPIO DA UNIDADE – A lei orçamentária anual compreenderá o orçamento fiscal, o orçamento de investimento das empresas, e o orçamento da seguridade social.
PRINCÍPIO DA EXCLUSIVIDADE – A lei de orçamento não consignará dotações globais destinadas a atender indiferentemente a despesas.
PRINCÍPIO DA NÃO DISCRIMINAÇÃO – É vedado o início de programas ou projetos não incluídos na lei orçamentária anual.
PRINCÍPIO DA REGRA DE OURO – É vedada a vinculação de receita de impostos a órgão, fundo ou despesa.
Sobre os princípios orçamentários sob a perspectiva do setor público, julgue os itens abaixo, como (V) verdadeiro ou (F) falso e, em seguida, assinale a opção CORRETA.
( ) O princípio da anualidade ressalta que o orçamento deve ser elaborado com periodicidade semestral, como forma de manter maior controle das contas públicas.
( ) O princípio do Equilíbrio retrata a limitação do endividamento. O montante das despesas fixadas não pode ser superior ao da receita prevista. Utilização de mecanismo para limitação e controle das despesas.
( ) O princípio da Programação destaca a vinculação necessária à ação governamental planejada.
( ) O princípio da Exclusividade observa que a lei orçamentária não conterá dispositivo estranho à previsão da receita e à fixação da despesa. Inclusive, nos casos de autorização para abertura de créditos suplementares e contratações de operações de créditos ainda por antecipação da receita.
Está CORRETA a seguinte ordem, respectivamente:
V, V, V, V.
F, V, F, F.
F, V, V, F.
V, F, F, F.
V, F, F, V.
No Orçamento Público, dentro de um exercício financeiro, o montante da despesa não deverá ultrapassar a receita para o período. Isto representa o princípio orçamentário do(a):
Programação.
Exclusividade.
Equilíbrio.
Clareza.
Uniformidade.
Princípios Orçamentários são premissas e recomendações que cercam a instituição orçamentária, visando dar-lhe consistência para a elaboração do orçamento. Em relação aos conceitos apresentados, assinale V, se verdadeiras, ou F, se falsas, nas assertivas abaixo.
( ) A necessidade de autorização legislativa para a instituição de fundos assegura a observância escrita do princípio de não vinculação ou não afetação da receita pública.
( ) Na autorização para abertura de créditos especiais, na própria Lei Orçamentária, é uma das exceções a aplicação do princípio da exclusividade, de acordo com a atual constituição.
( ) A modificação legal dos exercícios financeiros para julho-junho é compatível com o princípio da anualidade.
( ) O recurso das operações de credito é uma das formas de garantir a observância formal do princípio do equilíbrio.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
V – V – F – F.
V – F – V – F.
F – F – V – V.
F – V – F – V.
V – F – V – V.
No que se refere ao Orçamento Público, é INCORRETO afirmar:
Princípio orçamentário da anualidade - o orçamento público (estimativas da receita e fixação da despesa) deve ser elaborado por um período determinado de tempo, podendo este coincidir ou não com o ano civil.
Princípio orçamentário da clareza - a Lei Orçamentária deve ser estruturada por meio de categorias e elementos que facilitem sua compreensão.
Princípio orçamentário da unidade - o orçamento de cada pessoa jurídica de direito público, de cada esfera de governo (União, Estados ou Municípios), deve ser elaborado com base numa mesma política orçamentária, estruturado de modo uniforme e contido num só documento.
Princípio orçamentário do equilíbrio - a Lei de Orçamentária conterá a discriminação da receita e despesa de forma a evidenciar obedecidos os princípios da unidade, universalidade e anualidade. Todas as receitas e despesas constarão da Lei de Orçamento pelos seus totais, vedadas quaisquer deduções.



