







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A identificação da pessoa física ou jurídica a quem se deva pagar determinada importância para extinguir a obrigação correspondente é feita durante o estágio de liquidação da despesa pública.
Conforme disposto na lei nº 4.320, de 17 de março de 1964, da despesa, analise as assertivas e assinale a alternativa correta.
I. É permitido o empenho global de despesas contratuais e outras, sujeitas a parcelamento.
II. O pagamento da despesa só será efetuado quando ordenado após sua regular liquidação.
III. O empenho da despesa poderá exceder o limite dos créditos concedidos.
IV. O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.
Somente uma assertiva está correta.
Somente duas assertivas estão corretas.
Somente três assertivas estão corretas.
Todas as assertivas estão corretas.
A Lei nº 4.320/64 - Lei do Orçamento, apresenta a diferenciação da receita e despesa de forma a evidenciar a política econômica financeira e o programa de trabalho do Governo, obedecidos os princípios de unidade universalidade e anualidade. De acordo com esta Lei, assinale a alternativa incorreta.
Tributo é a receita derivada instituída pelas entidades de direito público, compreendendo os impostos, as taxas e contribuições nos termos da constituição e das leis vigentes em matéria financeira, destinando-se o seu produto ao custeio de atividades gerais ou específicas.
As despesas são classificadas em duas categorias econômicas, despesas correntes (despesas de custeio e transferências correntes) e despesas de capital (investimentos, inversões financeiras e transferências de capital).
As despesas de capitais relacionadas a investimentos correspondem a despesas de pessoa civil, pessoal militar, material de consumo, serviços de terceiros e encargos diversos.
O lançamento da receita é ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito a esta.
“As despesas orçamentárias com a aquisição de imóveis ou bens de capital, já em utilização; aquisição de títulos representativos do capital de empresas ou entidades de qualquer espécie, já constituídas, quando a operação não importe aumento do capital; e com a constituição ou aumento do capital de empresas, além de outras despesas classificáveis neste grupo”.
O conceito acima pertence ao grupo de natureza orçamentária:
Assinale a alternativa CORRETA:
Juros e Encargos da Dívida.
Investimentos.
Inversões Financeiras.
Reserva de Contingência.
Outras Despesas Correntes.
A identificação dos recursos que serão destinados ao orçamento fiscal, ao orçamento de seguridade social e ao orçamento de investimento das estatais é feita por meio da classificação por esfera orçamentária.
As despesas públicas transcorrem em três estágios, conforme determina a Lei nº 4.320/64, que são:
empenho, despesas correntes e despesas de capital.
empenho, realização de obras e compra de imóveis.
empenho, dotações e inversões.
empenho, liquidação e pagamento.
despesas correntes, despesas de capital e restos a pagar.
O estágio do empenho da despesa foi concluído em 2019.
Com relação à classificação das despesas orçamentárias, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) Despesa orçamentária efetiva é aquela que, no momento de sua realização, reduz a situação líquida patrimonial da entidade.
( ) A classificação da despesa orçamentária, segundo a sua natureza, compõe-se de categoria econômica, grupo de natureza da despesa e elemento de despesa.
( ) A classificação funcional da despesa orçamentária é representada por cinco dígitos. Os três primeiros referem-se à função.
( ) Na classificação programática, os programas são operações das quais resultam produtos (bens ou serviços), que contribuem para atender ao objetivo de um programa.
Assinale a sequência correta.
F V V F
F F V V
V V F F
V F F V
Nos casos em que a despesa abranja mais de um exercício, tanto a parcela da despesa correspondente ao exercício anterior quanto a parcela da despesa referente ao exercício corrente devem ser registradas como DEA.
Mesmo tendo o fato gerador ocorrido em exercício diverso, a DEA deve ser registrada em conta de resultado de exercício.
Certo
Errado
A designação “transferência”, nos termos do art. 12 da Lei nº 4.320/1964, corresponde à entrega de recursos financeiros a outro ente da Federação, a consórcios públicos ou a entidades privadas, com e sem fins lucrativos, a que não corresponda contraprestação direta em bens ou serviços. Os bens ou serviços gerados ou adquiridos com a aplicação desses recursos pertencem ou se incorporam ao patrimônio do ente ou da entidade recebedora.
Segundo as modalidades de aplicação utilizadas para a entrega de recursos financeiros por meio de transferências, ASSOCIE o número do código ao ente da Federação:
CÓDIGOS
Código 20
Código 30
Código 31
Código 40
Código 41
Código 50
Código 60
Código 70
ENTE FEDERADOS
( ) Transferências a Instituições Multigovernamentais.
( ) Transferências a Municípios.
( ) Transferências a Municípios - Fundo a Fundo.
( ) Transferências à União.
( ) Transferências a Instituições Privadas sem Fins Lucrativos.
( ) Transferências a Instituições Privadas com Fins Lucrativos.
( ) Transferências a Estados e ao Distrito Federal.
( ) Transferências a Estados e ao DF - Fundo a Fundo.
A sequência CORRETA é:
70-40-41-20-50-60-30-31.
40-41-20-50-60-30-31-70.
70-41-40-20-50-60-30-31.
70-40-41-30-50-60-20-31.
50-40-41-20-70-60-30-31.
Quando a despesa pública deve ser feita em caráter sigiloso, conforme classificar-se em regulamento, será utilizado para efetivar o pagamento
empenho por estimativa.
autorização legal específica.
reserva de contingência.
regime de adiantamento.
disponibilidade efetiva.
O patrimônio público sofre redução no momento da concessão de determinado suprimento de fundos.
Essa despesa deve ser registrada como despesa de exercícios anteriores, uma vez que foi gerada em 2019 e liquidada em 2020.
Considere as informações a seguir extraídas das demonstrações contábeis de um ente público referentes ao exercício financeiro de 2018, cujos valores estão em reais:
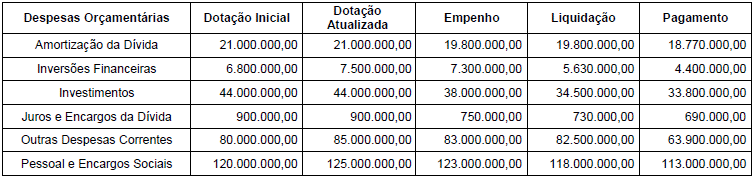
8.130.000,00.
3.000.000,00.
2.960.000,00
5.170.000,00.
5.190.000,00.
Assinale a alternativa incorreta com relação aos restos a pagar.
O registro dos restos a pagar far-se-á por exercício e por credor, distinguindo-se as despesas processadas das não processadas.
As despesas empenhadas e ainda não liquidadas, para efeito do adequado tratamento contábil, são divididas entre “a liquidar” e “em liquidação”.
Devido as suas características, a inscrição de restos a pagar não precisa observar as disponibilidades financeiras e condições da legislação pertinente.
Os restos a pagar do exercício serão computados na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
O empenho da despesa pública é um dos estágios abrangidos pela etapa de planejamento do programa de trabalho do governo.
Certo
Errado
Um cidadão qualquer ao realizar uma consulta no SIOP encontrou a opção “Série histórica” no Painel do Orçamento Federal. Essa consulta apresentou discriminadamente valores empenhados a cada ano relativos a Unidades Orçamentárias.
Essa informação indicou o total dos valores ao longo do exercício
efetivamente pagos.
comprometidos na dotação.
dos créditos autorizados.
liquidados e pagos.
utilizados no custeio.
A entrega de numerário à disposição de um servidor a fim de dar-lhe condições de realizar gastos é conhecido como regime de adiantamento. Considere as seguintes afirmativas sobre o regime de adiantamento.
I. É aplicável aos casos de despesas expressamente definidos em lei.
II. Deve-se realizá-lo em casos excepcionais.
III. Deve ser despesa que possa subordinar-se ao processo normal de aplicação.
Estão corretas as afirmativas
I e III, apenas.
I, II e III.
II e III, apenas.
I e II, apenas.
As normas gerais de direito financeiro contempladas na Lei federal nº 4.320/1964 contêm diversas regras relacionadas ao exercício financeiro. De acordo com essa Lei,
restos a pagar são as despesas empenhadas, mas não pagas até o dia 31 de dezembro, e distinguem-se entre restos a pagar da dívida flutuante, incluídos os serviços da dívida, e os restos a pagar da dívida não flutuante.
pertencem ao exercício financeiro apenas as despesas legalmente empenhadas e integralmente pagas nesse exercício.
quando a anulação de despesa ocorrer após o encerramento do exercício em que tiver sido empenhada, ela será considerada receita do ano em que essa anulação se efetivar.
o exercício financeiro tem início no primeiro dia útil do ano civil e se encerra no último dia útil desse mesmo exercício.
pertencem ao exercício financeiro as receitas tributárias decorrentes de fatos geradores ocorridos nesse exercício, ainda que a arrecadação do tributo devido em razão desse fato gerador ocorra em exercício posterior.



