








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Gastos com passagens e despesas com locomoção para fins de fiscalização de obra pública em andamento são despesas correntes do grupo pessoal e encargos sociais, sujeitas aos limites estabelecidos na LRF.
Certo
Errado
Considerando o demonstrativo a seguir e o que estabelece a Lei Complementar nº 101/2000 ou Lei de Responsabilidade Fiscal, pode-se afirmar que o valor das despesas com pessoal da administração pública considerado para efeito do limite estabelecido pela legislação é de:
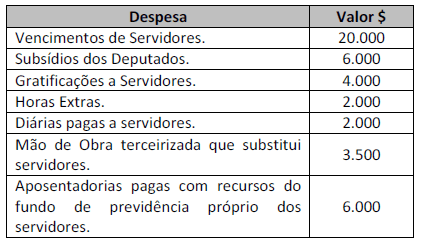
Considerando a Lei de Responsabilidade Fiscal (LRF), analise as afirmativas abaixo:
I. A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as dos onze meses imediatamente anteriores, adotando-se o regime de competência.
II. A despesa e a assunção de compromisso serão registradas segundo o regime de caixa, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo mesmo regime.
III. A operação de crédito por antecipação de receita é proibida no último ano de mandato do Presidente, do Governador ou do Prefeito Municipal e deverá ser liquidada, com juros e outros encargos incidentes, até o décimo dia do início do exercício.
Está CORRETO o que se afirma apenas em:
I.
II.
I e III.
II e III.
Segundo a Lei Complementar nº 101/2000, que estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal, assinale a alternativa CORRETA sobre despesas com pessoal:
Nos Poderes Legislativo e Judiciário de cada esfera, os limites serão repartidos entre seus órgãos de forma proporcional à média das despesas com pessoal, em percentual da receita corrente líquida, verificadas no exercício financeiro imediatamente anterior ao da publicação desta Lei Complementar.
A despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder os seguintes percentuais da receita corrente líquida: 60% na União, 50% nos Estados e 50% nos Municípios.
Entende-se como despesa total com pessoal: o somatório dos gastos do ente da Federação com os ativos, os inativos e os pensionistas, relativos a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de Poder, com quaisquer espécies remuneratórias, tais como vencimentos e vantagens, fixas e variáveis, subsídios, proventos da aposentadoria, reformas e pensões, inclusive adicionais, gratificações, horas extras e vantagens pessoais de qualquer natureza, bem como encargos sociais e contribuições recolhidas pelo ente às entidades de previdência.
Os valores dos contratos de terceirização de mão-de-obra que se referem à substituição de servidores e empregados públicos não serão contabilizados como "Outras Despesas de Pessoal".
A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as dos seis imediatamente anteriores, adotando-se o regime de competência.
A Lei de Responsabilidade Fiscal (LRF) é o principal instrumento regulador das contas públicas do país. Por essa razão, as organizações públicas apresentam limitações que não são encontradas nas organizações privadas comerciais e industriais. Nesse sentido, analise as afirmativas abaixo referentes à LRF:
I. A despesa total com pessoal em cada período de apuração não deve exceder os percentuais de receita corrente líquida de 60% para os estados e os municípios.
II. Se a dívida consolidada de um ente da federação ultrapassar o respectivo limite ao final de um quadrimestre, deverá ser a ele reconduzida até o término dos dois subsequentes. Nesse período, o ente estará proibido de realizar operação de crédito interna ou externa, com exceção de operações de antecipação de receita.
III. A concessão de ampliação de incentivos de natureza tributária oriunda de renúncia fiscal deve ser acompanhada de relatório de impacto orçamentário-financeiro no ano de vigência e nos dois anos seguintes.
Está CORRETO o que se afirma apenas em:
II.
III.
I e II.
I e III.
A Lei Complementar 101, de 4 de maio de 2000, conhecida como Lei de Responsabilidade Fiscal, estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal. Dentre as normas estabelecidas estão os limites para despesa total com pessoal em cada ente da Federação.
Considerando os ditames da Lei de Responsabilidade Fiscal, pode-se afirmar que
as ações de controle da despesa total com pessoal se iniciam quando tal despesa ultrapassa os limites legais estabelecido.
as despesas relativas a incentivos à demissão voluntária de servidores são computadas para fins de apuração dos limites legais da despesa total com pessoal.
as despesas relativas a indenizações por demissão de servidores não são computadas para fins de apuração dos limites legais da despesa total com pessoal.
a verificação dos limites legais da despesa total com pessoal deve ser feita, no mínimo, ao final de cada semestre, podendo o gestor público antecipar tal verificação.
Em conformidade com o previsto na Lei de Responsabilidade Fiscal (LRF), os valores dos contratos de terceirização de mão de obra que se referem à substituição de servidores e empregados públicos serão contabilizados como
contribuições sociais recolhidas.
resultados fiscais recolhidos.
outras despesas de pessoal.
outros benefícios de pessoal.
Em uma situação hipotética, o quadro de despesa com pessoal para apuração de limites da União ficou da seguinte forma:
(A) Despesas com Pessoal | 7.000,00 |
− Vencimentos | 1.000,00 |
− Vantagens fixas | 1.000,00 |
− Vantagens variáveis | 1.000,00 |
− Subsídios | 1.000,00 |
− Gratificações | 1.000,00 |
− Horas extras | 1.000,00 |
− Encargos sociais | 1.000,00 |
(B) Deduções | 3.000,00 |
− Terceirização de mão de obra com substituição de servidor | 1.000,00 |
− Indenização por demissão de servidores | 1.000,00 |
− Incentivos à demissão voluntária | 1.000,00 |
(A − B) Valor total para fins de apuração de limite | 4.000,00 |
Durante os trabalhos de revisão desse quadro, foi identificada falha e feita a devida correção, tornando o valor total para fins de apuração de limite (A − B) igual a
R$ 6.000,00, uma vez que terceirização de mão de obra com substituição de servidor não é dedução, mas despesa que entra no cômputo.
R$ 5.000,00, uma vez que terceirização de mão de obra com substituição de servidor não é dedução, mas despesa que entra no cômputo; e vantagens variáveis não entram no cômputo.
R$ 3.000,00, uma vez que vantagens variáveis não entram no cômputo.
R$ 3.000,00, uma vez que horas extras não entram no cômputo.
R$ 4.000,00, uma vez que terceirização de mão de obra com substituição de servidor não é dedução e entra no cômputo; e vantagens variáveis e horas extras não entram no cômputo.
Para os fins do disposto no caput do art. 169 da Constituição, a despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder os percentuais da receita corrente líquida. Quanto a isso, marque a alternativa correta.
União: 50%, Estados: 60% e Municípios: 50%
União: 60%, Estados: 60% e Municípios: 60%
União: 50%, Estados: 60% e Municípios: 60%
União: 60%, Estados: 50% e Municípios: 50%
Uma entidade governamental incorreu nas seguintes despesas, no exercício de 2016.
Assinale a opção que indica o valor total classificado como Despesa com Pessoal da entidade em 2016, de acordo com a Lei de Responsabilidade Fiscal.
R$100.000.
R$120.000.
R$170.000.
R$190.000.
R$210.000.
A Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal) foi um importante avanço na área das finanças públicas, pois estabeleceu, para toda a Federação, os limites de dívida consolidada, de garantias, de operações de crédito, de restos a pagar e de despesas de pessoal, entre outros, com o intuito de proporcionar o equilíbrio das finanças públicas e de instituir instrumentos de transparência da gestão fiscal. Sobre os conceitos e limites definidos pela Lei Complementar nº 101/2000, analise as seguintes afirmativas:
I. É vedada a aplicação da receita de capital derivada da alienação de bens e direitos que integram o patrimônio público para o financiamento de despesa corrente, salvo as destinadas por lei aos regimes de previdência social, geral e próprio dos servidores públicos.
II. Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixe para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
III. A despesa total com pessoal será apurada somando-se a despesa realizada no mês em referência com as despesas dos onze meses imediatamente anteriores, adotando-se para esse cálculo o regime orçamentário.
É CORRETO o que se afirma em



