







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Os conceitos sobre Receitas e Despesas Públicas são estabelecidos pela Lei nº4.320/64. Nesse contexto, analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F)
( ) Tanto as Receitas como as Despesas Públicas são classificadas em duas categorias econômicas: Correntes e de Capital.
( ) Receitas Tributárias, de Operações de Crédito e de Contribuições classificam-se como Receitas Correntes.
( ) Despesas de Custeio e Transferências Correntes são Despesas de Capital.
( ) Investimentos e Inversões Financeiras são Despesas de Custeio.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
V, V, V, V
V, V, F, V
V, F, F, F
F, F, V, V
Analise as afirmativas Receitas Públicas:
I. As receitas intraorçamentárias são decorrentes da execução da despesa intraorçamentária e ocorrem entre os órgãos ou entidades integrantes dos orçamentos fiscal e/ou da seguridade social.
II. Ao final do exercício, o montante das receitas intraorçamentárias pode não ser igual ao das despesas intraorçamentárias. A diferença deve ser inscritos em exercícios anteriores e restos a pagar.
III. A receita patrimonial é o ingresso proveniente de rendimentos sobre os investimentos do ativo permanente, de aplicações e disponibilidades em operações de mercado e outros rendimentos oriundos de renda de ativos permanentes.
IV. As transferências de capital são os ingressos derivados de outros entes ou entidades referentes a recursos pertencentes a entidade recebedora, não classificáveis em subcategorias econômicas originárias.
V. As parcelas expressivas do produto de arrecadação dos impostos, contribuições e outras receitas públicas não podem ser livremente programadas a cada ano.
Assinale a alternativa correta:
Somente as afirmativas I, II e V estão corretas.
Somente as afirmativas I, III e V estão corretas.
Somente as afirmativas II, III e IV estão corretas.
Somente as afirmativas III e IV estão corretas.
Todas as afirmativas estão corretas.
As Receitas quanto à categoria econômica são classificadas em:
primárias e financeiras.
orçamentárias e extraorçamentárias.
ordinárias e extraordinárias.
correntes e de capital.
originárias e derivadas.
Em relação à receita orçamentária e à receita contábil, analise as afirmativas a seguir:
I. A receita contábil envolve a incorporação de elementos de ativos e o desaparecimento de passivos.
II. Para o reconhecimento de uma receita orçamentária, é necessário apenas que haja arrecadação de recursos financeiros.
III. Quando há o fato gerador da receita contábil, mas ainda não houve recebimento de recursos financeiros. O registro contábil envolve apenas duas contas de variação patrimonial, e ocorre no caso em que uma receita contábil não é uma receita orçamentária.
IV. Segundo a Lei nº. 4320/64, art 3° e art 57°, toda receita arrecadada deve ser classificada e contabilizada como receita contábil, exceto as entradas compensatórias no ativo e no passivo financeiro.
V. A receita contábil é reconhecida segundo o princípio de competência, estabelecido pela teoria contábil.
Assinale a alternativa correta:
Somente as afirmativas I, II e IV estão corretas.
Somente as afirmativas I, II e V estão corretas.
Somente as afirmativas I, III e V estão corretas.
Somente as afirmativas III, IV e V estão corretas.
Somente as afirmativas IV e V estão corretas.
As receitas públicas são fontes de recursos utilizadas pelo Estado em programas e ações cuja finalidade precípua é atender às necessidades públicas e demandas da sociedade.
-
Com relação às receitas públicas, considere as afirmativas a seguir.
-
I. As receitas orçamentárias são classificadas segundo os critérios de Natureza; Fonte /
II. No estágio da arrecadação da receita, o Estado realiza a inscrição a débito do contribuinte.
II. Serão classificadas como receita orçamentária, sob as rubricas próprias, todas as receitas arrecadadas, inclusive as provenientes de operações de crédito, ainda que não previstas no Orçamento.
-
Está(ão) correta(s) a(s) afirmativa(s)
I e II, apenas
II, apenas
I, II e III.
I e III, apenas
A receita orçamentária classificar-se-á em quais categorias econômicas?
Receita tributária e receita patrimonial.
Receita orçamentária e extraorçamentária.
Receitas correntes e receitas de capital.
Receitas efetivas e receitas não efetivas.
Receitas originárias e receitas derivadas.
Em relação às Receitas Públicas, identifique como verdadeiras (V) ou falsas (F) as seguintes afirmativas:
( ) Receitas Intraorçamentárias são ingressos oriundos de operações realizadas entre órgãos e demais entidades da Administração Pública integrantes dos orçamentos fiscal e da seguridade social no âmbito de uma mesma esfera de governo.
( ) As Contribuições de Interesse de Categorias Profissionais ou Econômicas, tais como a Anuidade cobrada para a Categoria QI – Enfermeiro, pelo Conselho Regional de Enfermagem do Paraná, constituem Receitas Correntes Tributárias desse órgão.
( ) Receitas Ordinárias possuem característica de continuidade, como por exemplo, as receitas correntes tributárias, ao passo que as Receitas Extraordinárias não possuem tal característica, como, por exemplo, a receita de capital decorrente da alienação de ativos imobilizados.
( ) Para fins de reconhecimento de Receitas Públicas sob o enfoque orçamentário, todo ingresso de recurso financeiro, inclusive os transitórios e com obrigação de restituição imediata, constitui Receitas Públicas.
Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
V – F – V – F.
F – V – F – V.
F – V – V – F.
V – F – V – V.
F – F – F – V.
A Lei nº 4.320/64 ao adotar a classificação econômica, adota o termo receita pública em sua acepção mais ampla, ou seja, abarcando todo e qualquer ingresso ou entrada nos cofres públicos. Assim sendo, considera como receitas públicas verbas provenientes de venda de bens ou obtenção de empréstimos, que seriam meros movimentos de caixa sob a ótica de uma classificação jurídica. Todavia, para fins de prova, em havendo expressa alusão a referida lei, normalmente o gabarito adota o conceito econômico de receita. Desta definição de receita pública, inúmeras classificações poderão surgir, a depender do elemento discriminador eleito.
Sobre os tipos de classificação, assinale a alternativa INCORRETA:
Quanto à origem da receita: Originárias, Correntes, Primárias.
Quanto ao motivo da percepção da receita: Receitas correntes, Receitas de capital.
Quanto à periodicidade de sua percepção: Ordinárias, Extraordinárias.
Quanto à previsão orçamentária: Orçamentárias, Extraorçamentárias.
Por identificador de Resultado Primário: Primárias, Financeiras.
A classificação da receita pública por esfera orçamentária deve ser utilizada para diferenciar os recursos que serão diretamente utilizados pelo ente arrecadador daqueles que devem ser transferidos para outros entes da Federação.
Certo
Errado
A concessão de um serviço público para um particular representará uma receita de capital caso implique cessão de patrimônio imobiliário do Estado a terceiro.
Certo
Errado
A Origem é o detalhamento das categorias econômicas Receitas Correntes e Receitas de Capital, com vistas a identificar a procedência das receitas no momento em que ingressam nos cofres públicos. Os códigos da Origem para as receitas correntes e de capital, de acordo com a Lei n. 4.320/1964, correspondem a:
Receitas Correntes: impostos, taxas e contribuições de melhoria; contribuições; serviços; transferências correntes; e outras receitas correntes. Receitas de Capital: patrimonial; agropecuária; industrial; operações de crédito; alienação de bens; amortização de empréstimos; transferências de capital; e outras receitas de capital.
Receitas Correntes: impostos, taxas e contribuições de melhoria; contribuições; patrimonial; agropecuária; industrial; serviços; operações de crédito; transferências correntes; e outras receitas correntes. Receitas de Capital: alienação de bens; amortização de empréstimos; transferências de capital; e outras receitas de capital.
Receitas Correntes: impostos, taxas e contribuições de melhoria; contribuições; patrimonial; agropecuária; industrial; serviços; transferências correntes; e outras receitas correntes. Receitas de Capital: operações de crédito; alienação de bens; amortização de empréstimos; transferências de capital; e outras receitas de capital.
Receitas Correntes: impostos, taxas e contribuições de melhoria; contribuições; operações de crédito; agropecuária; industrial; serviços; transferências correntes; e outras receitas correntes. Receitas de Capital: patrimonial; alienação de bens; amortização de empréstimos; transferências de capital; e outras receitas de capital.
Com relação às definições de receita pública, numere a coluna da direita de acordo com sua correspondência com a coluna da esquerda.
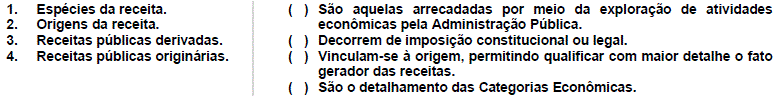
Assinale a alternativa que apresenta a numeração correta da coluna da direita, de cima para baixo.
Assinale a opção que apresenta uma Receita Tributária.
Contribuições de Melhoria.
Multas.
Contribuições.
Participações e Dividendos.
Receitas de Serviços Industriais.
São critérios para a classificação da receita orçamentária a sua natureza e a fonte/destinação dos recursos.
Certo
Errado
Baseada na Lei da Contabilidade Pública (Lei nº 4. 320/64) são receitas de capital, exceto:
As provenientes da realização de recursos financeiros oriundos de constituição de dívidas.
As de conversão, em espécie, de bens e direitos.
As receitas tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços.
Os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em Despesas de Capital.
O superávit do Orçamento Corrente.
Existe um tipo de receita pública que é proveniente da fruição do patrimônio de ente público, como por exemplo, bens mobiliários e imobiliários ou, ainda, bens intangíveis e participações societárias. A alternativa que enuncia a classificação orçamentária desta receita informando também a classificação de sua procedência é:
receita corrente patrimonial – derivada.
receita de capital patrimonial – originária.
receita corrente patrimonial – originária.
receita corrente de serviços – originária.
receita de capital patrimonial – derivada.
No que concerne à classificação das receitas, assinale a opção correta.
Receitas efetivas são as que não resultam em acréscimos ao patrimônio público, pois decorrem de fatos contábeis modificativos.
Receitas não efetivas são aquelas que decorrem de fatos contábeis permutativos e que alteram positivamente a situação do patrimônio público.
Receitas originárias são as obtidas pelo Estado por meio do seu poder de autoridade, sendo captadas de forma coercitiva dos particulares.
Receitas parafiscais são as arrecadadas com destinação às entidades que não fazem parte do núcleo da administração do Estado.
Receitas derivadas são as obtidas de forma espontânea e voluntária dos particulares, em decorrência da exploração de patrimônio do Estado.
Considerando-se as disposições da Lei no 4.320/64, é receita corrente a proveniente de
serviços.
operações de crédito.
amortização de empréstimos.
alienação de bens.
investimentos.



