







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
No caso de um ente da federação sancionar lei que permita que uma despesa corrente possua período de execução superior a dois exercícios, essa despesa será classificada como obrigatória de caráter continuado.
Entre outras determinações, a LDO estabelece limites e condições para a expansão das despesas obrigatórias de caráter continuado.
Nos termos da Lei Complementar n° 101/2000 (LRF), despesa obrigatória de caráter continuado é:
o mesmo que criação, expansão ou aprimoramento da ação governamental.
corrente ou de capital, dependendo somente da obrigatoriedade determinada em lei específica.
corrente pois deriva de lei ou outro ato vinculante e se prorroga por um período superior a dois exercícios financeiros.
de capital pois deriva de ato discricionário e se estende por um período superior a dois exercícios financeiros.
de capital pois deriva de instrumento vinculante e se estende por um período superior a três exercícios financeiros.
Considere as afirmações abaixo relativas ao conteúdo da Lei da Responsabilidade Fiscal (Lei Complementar no 101/2000 e suas alterações).
I. Empresa estatal dependente é aquela que recebe do ente da Federação que a controla recursos financeiros para pagamentos de despesa com pessoal ou de custeio em geral.
II. O ente da federação, caso exceda os limites de endividamento previstos na Lei, tem um prazo de, no mínimo, cinco exercícios para reconduzir a dívida a seus limites.
III. Os atos que aumentarem ou criarem despesa obrigatória de caráter continuado para um ente da federação deverão demonstrar a origem de recursos para seu custeio.
IV. Considera-se aumento permanente da receita o proveniente de elevação de alíquotas, ampliação da base de cálculo e majoração ou criação de tributo ou contribuição.
É correto o que se afirma APENAS em
Nos termos da Lei de Responsabilidade Fiscal,
o plano plurianual apresentará critérios para contingenciamento da despesa.
o plano plurianual conterá critérios de repasse a entidades públicas e privadas.
a despesa obrigatória continuada alcança somente a categoria econômica de capital.
a criação de nova despesa demanda estimativa trienal de impacto orçamentário-financeiro.
a receita corrente líquida abrange somente os dois últimos meses.
Segundo o Artigo 17 da Lei Complementar 101/00, considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios. A esse respeito, indique a alternativa falsa dentre as apresentadas abaixo.
Os atos que criarem ou aumentarem despesa de que trata o referido Artigo sempre deverão demonstrar a origem dos recursos para seu custeio.
Os atos que criarem ou aumentarem despesa de que trata o referido Artigo, quando destinadas ao serviço da dívida, não necessitarão ser instruídos com a estimativa do impacto orçamentário-financeiro
Os atos que criarem ou aumentarem despesa de que trata o referido Artigo deverão ter os seus efeitos financeiros, nos períodos seguintes, compensados pelo aumento permanente de receita ou pela redução permanente de despesa.
Para efeitos do referido Artigo, considera-se aumento permanente de receita o proveniente da elevação de alíquotas, ampliação da base de cálculo, majoração ou criação de tributo ou contribuição.
Para efeitos do referido Artigo, considera-se aumento de despesa a prorrogação daquela criada por prazo determinado.
Sobre a Lei da Responsabilidade Fiscal (Lei Complementar no 101/2000), é INCORRETO afirmar:
A Lei de Responsabilidade Fiscal afirma, em seu artigo 1º, que "A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar". Com relação aos dispositivos da LRF, analise:
I. Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
II. Compete aos respectivos Poderes Judiciários verificar os cálculos dos limites da despesa total com pessoal de cada ente da Federação e de cada Poder.
III. Caso os Poderes Legislativo e Judiciário e o Ministério Público não promovam a redução de despesas no prazo estabelecido no Artigo 9o (trinta dias subseqüentes a relatório bimestral que demonstre deficiência de receita para cumprir metas), o Poder Executivo está autorizado a limitar os valores financeiros segundo os critérios fixados pela Lei de Diretrizes Orçamentárias.
IV. O montante previsto para a contratação de operações de crédito em cada exercício fica limitado ao montante da despesa de capital constante no projeto de lei orçamentária.
V. Proíbe-se qualquer despesa corrente de caráter continuado, mesmo derivada de lei, medida provisória ou ato administrativo normativo, que fixe para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
É correto o que consta AP
Na Lei de Responsabilidade Fiscal não é correto afirmar que
há limites de gastos com pessoal.
o governante sofrerá penalidades imediatas, se o mesmo verificar que ultrapassou os limites para a despesa de pessoal.
os limites para as despesas de pessoal são aplicados para as três esferas de governo e administração.
nenhum governante pode criar uma nova despesa continuada sem indicar sua fonte de receita ou sem reduzir outras despesas.
são definidos mecanismos adicionais de controle das finanças públicas.
Conforme a Lei de Responsabilidade Fiscal (Lei Complementar 101/00):
É permitida a realização de operação entre uma instituição financeira estatal e outro ente da federação, desde que os valores pretendidos não se destinem a financiar despesas correntes ou a refinanciar dívidas contraídas com outras instituições que não a própria instituição concedente
Considera-se despesa obrigatória de caráter continuado a despesa corrente derivada exclusivamente de lei strictu senso.
Há limites expressos para a despesa com pessoal, sendo que a Administração Municipal pode usar até 50% (cinqüenta por cento) do seu orçamento para o pagamento dos funcionários públicos municipais.
É nulo o ato que resulte aumento da despesa com pessoal expedido nos 120 (cento e vinte) dias anteriores ao final do mandato do titular do respectivo Poder.
É permitida a operação de crédito entre uma instituição financeira estatal e o ente da Federação que a controle, na qualidade de beneficiário do empréstimo.
Assinale V se verdadeira a afirmação e F, se falsa a afirmação, optando, ao final, pela opção correspondente.
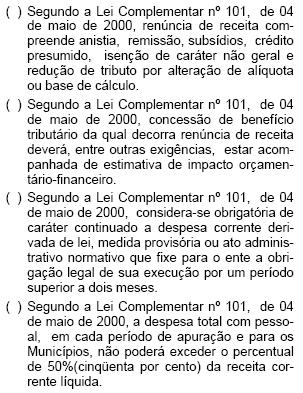
V, V, V, V
V, F, V, F
V, V, F, V
V, V, F, F
F, F, F, F
O desequilíbrio fiscal, ou gastos sistematicamente superiores às receitas, trouxeram para a economia conseqüências negativas. A Lei de Responsabilidade Fiscal (LRF) foi criada para ser um instrumento que auxilie os governantes a gerir recursos públicos dentro de regras claras e precisas, aplicada a todos os gestores de recursos públicos e em todas as esferas do governo, relativas à gestão da receita e da despesa públicas, ao endividamento e à gestão do patrimônio público. Quanto à LRF é correto afirmar que
a lei permite a contratação de operações de crédito por antecipação da receita orçamentária (ARO) no último ano de mandato e proíbe o aumento das despesas com pessoal nos cento e oitenta dias que antecedem o final do mandato.
não é necessário o governo indicar uma fonte de receita ou redução de outra despesa para criar uma despesa continuada (por prazo superior a dois anos).
as metas fiscais e a política econômica e monetária são definidas apenas para o ano seguinte.
os limites de endividamento público serão estabelecidos pelo Senado Federal por proposta do Presidente da República.
não há limites, em relação à receita corrente líquida, para gastos com pessoal, para cada nível do governo (União, Estados, Distrito Federal e Municípios).



