




Questões de Concurso sobre Lei Complementar nº 101/2000 e suas alterac?o?es (Lei de Responsabilidade Fiscal - LRF). - Página 21 | Gran Questões

Questões de Concurso sobre Lei Complementar nº 101/2000 e suas alterac?o?es (Lei de Responsabilidade Fiscal - LRF).


Disciplina 1
Assunto 93
Banca
Instituição
Cargo
Ano
Carreira
Área de formação
Escolaridade
Dificuldade
 
Comentários:
Professores
Alunos
Meus Comentários
Vídeo
 
Minhas questões:
Resolvidas
Não resolvidas
Certas
Erradas
 
Tipo de questão:
Certo e errado
Múltipla escolha
Incluir questões:
Anuladas
Desatualizadas
 
Questões:
Todas as questões
 
Filtro simplificado
 
Questões
Todas as questões
 
990 questões encontradas
Questões por página
20
Mais recentes
 

As seguintes informações sobre despesas de um Poder Executivo municipal referentes ao exercício financeiro de 2017 foram extraídas do seu sistema de contabilidade, sendo que os valores estão em reais:

Item de Despesa

Despesa Empenhada

Despesa conforme o Regime de Competência

Despesa Paga

Vencimentos e vantagens fixas

7.500.000,00

7.200.000,00

7.200.000,00

Vencimentos e vantagens variáveis

2.000.000,00

1.700.000,00

1.700.000,00

Contratode terceirização demão de obra para a substituição de servidores

900.000,00

900.000,00

850.000,00

Gratificações aos servidores ativos

1.200.000,00

1.100.000,00

1.000.000,00

Horas extras

800.000,00

700.000,00

700.000,00

Indenização por demissão de servidores

500.000,00

450.000,00

440.000,00

O valor da despesa total com pessoal do Poder Executivo municipal referente ao exercício financeiro de 2017 e apurada de acordo com as determinações da Lei Complementar no 101/2000 foi, em reais,


A

11.600.000,00


B

12.050.000,00


C

12.900.000,00


D

12.400.000,00


E

11.500.000,00

Um servidor investido em cargo da área de orçamento deverá observar os vários dispositivos da Lei de Responsabilidade Fiscal − LRF (Lei Complementar no 101/2000), os quais buscam, dentre outros fins, prevenir riscos e corrigir desvios capazes de afetar o equilíbrio das contas públicas. Assim sendo, deverá ser considerado por ele que:

A
a Lei de Orçamento Anual tem por finalidade, de acordo com a LRF, dispor sobre o equilíbrio entre receitas e despesas.

B
se a despesa com pessoal do Poder Executivo ultrapassar 95% do limite estabelecido na LRF, a alteração da estrutura de carreira não estará proibida desde que não implique aumento de despesa.

C
se ao final de um bimestre for verificado que a realização da receita poderá não comportar o cumprimento das metas de resultado primário estabelecidas na Lei de Diretrizes Orçamentárias − LDO, o Poder Executivo estará incumbido de limitar valores financeiros, segundo critérios da LDO, de seus órgãos e entidades e do Ministério Público.

D
a dotação para investimento com duração superior a um ano deverá estar consignada nas respectivas Leis Orçamentárias Anuais e de Diretrizes Orçamentárias quando este não estiver incluído no Plano Plurianual.

E
a apuração da receita corrente líquida e dos resultados nominal e primário feita pelo Relatório de Gestão Fiscal será objeto de emissão e divulgação ao final de cada quadrimestre.

Sobre a despesa obrigatória de Caráter Continuado é correto afirmar:


A

A despesa corrente derivada de lei, resolução ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.


B

A despesa corrente derivada de ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a três exercícios.


C

A despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.


D

A despesa corrente derivada de lei, que fixem para o ente a obrigação legal de sua execução por um período superior a três exercícios.


E

A despesa corrente derivada de resolução que fixem para o ente a obrigação legal de sua execução por um período superior a três exercícios.

Leia o texto para responder à questão.
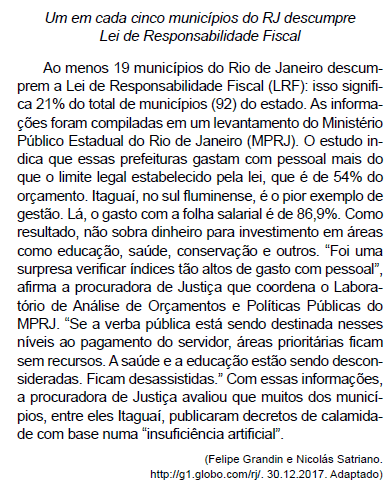
Imagem associada para resolução da questão

A Lei de Responsabilidade Fiscal estabelece uma série de sanções institucionais e sanções pessoais mediante o não cumprimento de suas normas. Diante do caso apresentado, assinale a alternativa que apresenta uma sanção prevista na LRF.


A
Suspensão das transferências voluntárias.

B
Multas à administração municipal, proporcionais aos meses de irregularidades.

C
Intervenção do governo federal na gestão pública do ente federado.

D
Suspensão das transferências constitucionais.

E
Interrupção da autonomia tributária municipal.

O Poder Legislativo, diretamente ou com o auxílio dos Tribunais de Contas, e o sistema de controle interno de cada Poder e do Ministério Público, no que se refere à “Fiscalização da Gestão Fiscal”, fiscalizarão o cumprimento das normas da Lei de Responsabilidade Fiscal, com ênfase no que se refere


A

a condições sem limites para realização de operações de crédito e inscrição em Restos a Pagar.


B

à destinação de recursos obtidos com a alienação de ativos, sem levar em conta as restrições constitucionais e as dessa Lei Complementar.


C

à liberação do limite de gastos totais dos legislativos municipais, quando houver.


D

ao atingimento das metas estabelecidas na lei de diretrizes orçamentárias.


E

a provocar aumento da despesa com pessoal, não atendendo o limite legal de comprometimento aplicado às despesas com pessoal inativo.

Sobre os dispositivos da Lei Complementar nº 101, de 04 de maio de 2000, intitulada de Lei de Responsabilidade Fiscal (LRF), assinale a alternativa INCORRETA.

A
Para os efeitos desta Lei Complementar, entende-se como despesa total com pessoal: o somatório dos gastos do ente da Federação com os ativos, os inativos e os pensionistas, relativos a mandatos eletivos, cargos, funções ou empregos, civis, militares e de membros de poder, com quaisquer espécies remuneratórias, tais como: vencimentos e vantagens, fixas e variáveis, subsídios, proventos da aposentadoria, reformas e pensões, inclusive adicionais, gratificações, horas extras e vantagens pessoais de qualquer natureza, bem como encargos sociais e contribuições recolhidas pelo ente às entidades de previdência.

B
É vedado ao titular de Poder ou órgão referido no art. 20, no último ano do seu mandato, contrair obrigação de despesa que não possa ser cumprida integralmente dentro dele, ou que tenha parcelas a serem pagas no exercício seguinte, sem que haja suficiente disponibilidade de caixa para esse efeito.

C
É vedada a aplicação da receita de capital derivada da alienação de bens e de direitos que integram o patrimônio público para o financiamento de despesa corrente, salvo se destinada por lei aos regimes de previdência social, geral e próprio dos servidores públicos.

D
Na escrituração das contas públicas a despesa e a assunção de compromisso serão registradas segundo o regime de competência, apurando-se, em caráter complementar, o resultado dos fluxos financeiros pelo regime de caixa.
A Lei de Responsabilidade Fiscal introduziu importantes mecanismos para a manutenção do equilíbrio entre receitas e despesas, não apenas no momento da correspondente previsão e fixação próprias do processo de elaboração e aprovação do orçamento anual, mas também relativos ao acompanhamento da execução orçamentária. Constitui exemplo de tais mecanismos,

A
suspensão de pagamento de precatórios e de obrigações de pequeno valor, quando verificado risco de descontinuidade do regular pagamento das despesas de pessoal, limitada a suspensão ao exercício em curso.

B
obrigatoriedade de limitação de empenho segundo critérios fixados na Lei de Diretrizes Orçamentárias, quando se verificar o não cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais.

C
redução do limite máximo estabelecido para o percentual de comprometimento da receita corrente líquida com despesas de pessoal e custeio em situações de constrição econômico-financeira.

D
obrigatoriedade de realização de operações de crédito, na forma de antecipação de receita orçamentária, quando verificado descumprimento, pelos entes subnacionais, do cumprimento de obrigações correntes.

E
obrigatoriedade de alienação de ativos pelos Estados e Municípios quando verificada frustração da receita estimada com a arrecadação de impostos, em montante superior ao previsto no Anexo de Riscos Ficais.
De acordo com a Lei Complementar no 101/2000, um ente público estadual ao definir o valor de R$ 1.500.000,00 para a Reserva de Contingência teve que utilizar como base a receita

A
corrente líquida, sendo que a forma de utilização da reserva deve ser estabelecida na Lei de Diretrizes Orçamentárias.

B
corrente líquida, sendo que a forma de utilização da reserva deve ser estabelecida na Lei Orçamentária Anual.

C
orçamentária, sendo que a forma de utilização da reserva deve ser estabelecida na Lei de Diretrizes Orçamentárias.

D
orçamentária, sendo que a forma de utilização da reserva deve ser estabelecida na Lei Orçamentária Anual.

E
de capital, sendo que a forma de utilização da reserva deve ser estabelecida na Lei Orçamentária Anual.
Sobre as despesas públicas, assinale a alternativa INCORRETA.

A
A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos quatro subsequentes, atendendo à lei plurianual.

B
Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.

C
Considera-se aumento de despesa a prorrogação daquela criada por prazo determinado.

D
A despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder os percentuais da receita corrente líquida, a seguir discriminados: União: 50% (cinquenta por cento), estados: 60% (sessenta por cento), e municípios: 60% (sessenta por cento).

E
A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as dos onze imediatamente anteriores, adotando-se o regime de competência.

O chefe do Poder Executivo de um determinado ente público pretende construir uma escola para a abertura de 500 vagas no ensino fundamental. A execução iniciar-se-á em dezembro de 2018 com conclusão prevista para dezembro de 2021. De acordo com as determinações da Constituição Federal de 1988, a construção da escola


A

não poderá ser iniciada sem prévia inclusão no Plano Plurianual, ou sem lei que autorize a sua inclusão, por se tratar de uma despesa classificada como inversão financeira, cuja execução ultrapassa um exercício financeiro.


B

poderá ser iniciada sem prévia inclusão no Plano Plurianual, ou sem lei que autorize a sua inclusão, por se tratar de uma despesa relativa aos programas de duração continuada do referido ente público.


C

poderá ser iniciada sem prévia inclusão no Plano Plurianual, ou sem lei que autorize a sua inclusão, por se tratar de formação de um bem de capital que contribuirá para a manutenção dos serviços ofertados pelo ente público.


D

não poderá ser iniciada sem prévia inclusão no Plano Plurianual, ou sem lei que autorize a sua inclusão, por se tratar de uma despesa corrente, cuja execução ultrapassa dois exercícios financeiros.


E

não poderá ser iniciada sem prévia inclusão no Plano Plurianual, ou sem lei que autorize a sua inclusão, por se tratar de uma despesa classificada como investimento, cuja execução ultrapassa um exercício financeiro.

O denominado “Anexo de Riscos Fiscais” a que alude a Lei de Responsabilidade Fiscal, integra

A
a Lei Orçamentária Anual, constituindo exceção ao princípio da exclusividade, dado que não reflete previsão de receita ou fixação de despesa.

B
o Plano Plurianual, delimitando os eventos que podem impactar os programas nele estabelecidos.

C
a Lei de Diretrizes Orçamentárias, indicando os passivos contingentes e outros riscos capazes de afetar as contas públicas.

D
a Lei Orçamentária Anual, salvo se os efeitos correspondentes extrapolarem o exercício a que se refere, hipótese em que deverá integrar o Plano Plurianual.

E
a Lei de Diretrizes Orçamentárias e a Lei Orçamentária Anual, listando, na primeira, os passivos contingentes e, na segunda, os critérios para a mitigação dos efeitos de potencial materialização.
Dentre os instrumentos da gestão fiscal, elencados pela Lei de Responsabilidade Fiscal (LRF), estão os planos, os orçamentos e as leis de diretrizes orçamentárias; as prestações de contas e o respectivo parecer prévio; o Relatório de Gestão Fiscal e o

A
Relatório Resumido da Execução Orçamentária.

B
Sistema de Análise da Proposta Orçamentária.

C
Relatório Resumido da Despesa Financeira.

D
Sistema de Execução de Restos a Pagar Processados.
A dívida pública representada por títulos emitidos pela União, inclusive os do Banco Central do Brasil, Estados e Municípios, é denominada

A
fundada.

B
mobiliária.

C
fiduciária.

D
consolidada.

Levando-se em conta as disposições expressas na Lei Complementar n.º 101/2000 e na Lei nº 4.320/64 sobre dívida pública, considere as afirmativas a seguir e assinale a alternativa CORRETA:

I - A dívida fundada compreende os compromissos de exigibilidade superior a doze meses, contraídos para atender a desequilíbrio orçamentário ou a financeiro de obras, serviços públicos e os débitos de tesouraria.

II - A dívida flutuante não compreende os serviços da dívida a pagar.

III - Dívida pública mobiliária: dívida pública representada por títulos emitidos pela União, inclusive os do Banco Central do Brasil, Estados e Municípios.

IV - A dívida flutuante compreende os restos a pagar, excluídos os serviços da dívida.


A
Somente a afirmativa I está correta.

B
Somente as afirmativas I e II estão corretas.

C
Somente as afirmativas III e IV estão corretas.

D
Somente a afirmativa IV está correta.

E
Somente a afirmativa IV está correta.
De acordo com a Lei de Responsabilidade Fiscal, se verificado, ao final de um bimestre, que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais, os Poderes e o Ministério Público promoverão, por ato próprio e nos montantes necessários, nos trinta dias subsequentes,

A
limitação de empenho e movimentação financeira, segundo os critérios fixados pela Lei Orçamentária Anual.

B
cancelamento de restos a pagar não processados, segundo os critérios fixados pela Lei Orçamentária Anual.

C
cancelamento de restos a pagar não processados, segundo os critérios fixados pela Lei de Diretrizes Orçamentárias.

D
limitação de empenho e movimentação financeira, segundo os critérios fixados pela Lei de Diretrizes Orçamentárias.

E
alienação de bens móveis para cobrir despesas correntes, segundo os critérios fixados pela Lei de Diretrizes Orçamentárias.

A transparência da gestão pública pode ser efetivada através de vários mecanismos, entre os quais:


A

Motivar a participação popular nas discussões sobre o Planejamento Público.


B

Requerer dos órgãos representativos da sociedade organizar a presença popular na gestão.


C

Promover audiências públicas nas quais são definidas áreas para abertura de concursos públicos.


D

Viabilizar a participação dos líderes comunitários na prestação de contas nacionais.


E

Incentivar o povo a conhecer, analisar e emitir pareceres orçamentários da gestão.

De acordo com o Supremo Tribunal Federal acerca da Lei Complementar nº 101, de 4 de maio de 2000, (Lei de Responsabilidade na Gestão Fiscal), a Lei de Responsabilidade na Gestão Fiscal mudou a história da administração pública no Brasil. Através dela, todos os governantes passaram a obedecer as normas e limites para administrar as finanças, prestando conta sobre o quanto e como gastam os recursos públicos. Assinale a alternativa correta:

A
Os entes da Federação não podem ser atingidos pelas limitações jurídicas que derivam da inscrição, em cadastros restritivos, de suas entidades da administração indireta.

B
O Poder Executivo pode limitar os valores financeiros segundo os critérios fixados pela lei de diretrizes orçamentárias se verificado, ao final de um bimestre, que a realização da receita poderá não comportar o cumprimento das metas fiscais e o Poder Legislativo ou Judiciário ou o Ministério Público não promova limitação de empenho e movimentação financeira no prazo legal.

C
O Distrito Federal, embora submetido a regime constitucional diferenciado, está bem mais próximo da estruturação dos Municípios do que da arquitetura constitucional dos Estados-membros.

D
O Distrito Federal custeia seu Poder Judiciário e Ministério Público.

E
A Lei de Responsabilidade Fiscal, ao disciplinar as operações de crédito efetuadas por fundos, vedando as que se dêem entre um fundo de um ente da Federação e outro ente, atenta contra o princípio federativo.
De acordo com a Lei Complementar nº 101/2000 ou Lei de Responsabilidade Fiscal, a definição de empresa controlada é descrito, considerando apenas as sociedades:

A
Cuja maioria do capital social com direito a voto pertença, direta ou indiretamente, a ente da Federação.

B
Em que a União possua parte do capital social, mesmo que minoritária, mas desde que com direito a voto.

C
Em que a maioria do capital social, com direito a voto, pertença exclusivamente de forma direta a ente da Federação.

D
Em que a maioria do capital social, mesmo que sem direito a voto, pertença direta ou indiretamente a ente da Federação.

E
Que recebam do ente controlador recursos financeiros para pagamento de despesas com pessoal ou de custeio em geral ou de capital.
 
Ir para a página:
OK
 
Gerar simulado


