








Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
A despesa total com pessoal líquida do Poder Executivo de determinado Estado, ao final do 2° quadrimestre de 2014, era de R$ 1.180.000,00. Considerando que o valor total das receitas correntes líquidas, para efeito de apuração dos limites estabelecidos na Lei Complementar no 101/2000, era de R$ 2.500.000,00, é correto afirmar que
a despesa total com pessoal líquida encontra-se, acima do limite máximo, portanto, se faz necessário o Tribunal de Contas promover o alerta.
o Tribunal de Contas alertará o Poder Executivo que o montante da despesa total com pessoal líquida alcançou 50% do limite máximo.
o Tribunal de Contas alertará o Poder Executivo que o montante da despesa total com pessoal líquida ultrapassou 90% do limite máximo.
o Tribunal de Contas alertará o Poder Executivo que o montante da despesa total com pessoal líquida ultrapassou 60% do limite máximo.
o Tribunal de Contas alertará o Poder Executivo que o montante da despesa total com pessoal líquida ultrapassou o limite prudencial e máximo.
Considerando o disposto na Lei de Responsabilidade Fiscal, é correto afirmar que
se considera obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
é vedada a entrega voluntária de recursos correntes ou de capital a outro ente da Federação, a título de cooperação, auxílio ou assistência financeira, que não decorra de determinação constitucional ou legal.
o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes denomina-se receita fiscal global.
para os fins do disposto na Constituição Federal, a despesa total com pessoal para os Municípios, em cada período de apuração, não poderá exceder cinquenta por cento da sua receita corrente líquida.
A teor das disposições constantes na Lei de Responsabilidade Fiscal, na verificação do atendimento dos limites definidos de gasto dos entes públicos com pessoal, serão computadas as despesas com, EXCETO:
Com inativos, ainda que por intermédio de fundo específico, salvo se provenientes de receitas diretamente arrecadadas por fundo vinculado a tal finalidade, inclusive o produto da alienação de bens, direitos e ativos.
De indenização por demissão de servidores ou empregados públicos.
Relativas a incentivos à demissão voluntária.
Decorrentes de decisão judicial.
A Lei de Responsabilidade Fiscal (Lei Complementar nº 101/2.000) fixou percentuais da receita corrente líquida para limitar a despesa total com pessoal pela União, Estados, Distrito Federal e Municípios para fins do disposto no art. 169 da Constituição Federal. A esse respeito, assinale a alternativa incorreta:
A despesa total com pessoal, em cada período de apuração nos Municípios, não poderá exceder os percentuais da receita corrente líquida em 60% (sessenta por cento), não sendo computadas as despesas decorrentes de decisão judicial e as relativas à indenização por demissão de servidores ou empregados.
A verificação do cumprimento dos limites estabelecidos para despesa total de pessoal será realizada ao final de cada quadrimestre.
Se a despesa total com pessoal do ente federado ultrapassar os limites fixados, o percentual excedente poderá ser incluído nos dois quadrimestres seguintes, sendo pelo menos um terço no primeiro, visando a correção do excesso.
Se a despesa total com pessoal do Município exceder a 95% (noventa e cinco por cento) do limite, fica vedado o provimento de cargo público, admissão ou contratação de pessoal a qualquer título, ressalvada a reposição decorrente de aposentadoria ou falecimento de servidores das áreas de educação, saúde e segurança.
Considerando a receita corrente líquida de um município no valor de R$ 1.000.000,00, apurada no 3º quadrimestre do exercício, a despesa com pessoal do poder legislativo, de acordo com a Lei de Responsabilidade Fiscal não pode ultrapassar:
R$ 60.000,00
R$ 25.000,00
R$ 30.000,00
R$ 20.000,00
R$ 540.000,00
A Lei de Responsabilidade Fiscal estabelece um percentual máximo para a despesa total com pessoal em relação à receita corrente líquida para cada ente da Federação. Para os Estados, que possuem um Tribunal de Contas dos Municípios, esse limite para o seu Poder Legislativo corresponde ao seguinte percentual:
2,5%
3%
3,4%
6%
2%
A Lei Complementar Nº 101 de 4/5/2000, denominada Lei de Responsabilidade Fiscal, estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal. Acerca de seu regime jurídico considere as seguintes assertivas:
I – A lei de diretrizes orçamentárias a que se refere o artigo 165, § 2º, da Constituição Federal disporá também sobre o equilíbrio entre receitas e despesas.
II – Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, a previsão e a efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação.
III – A criação de ação governamental que acarrete aumento da despesa será acompanhado de estimativa do impacto orçamentário-financeiro no exercício em que deva entrar em vigor e nos dois subsequentes.
IV – É nulo de pleno direito o ato de que resulte aumento da despesa com pessoal expedido nos 180 dias anteriores ao final do mandato do titular do respectivo Poder.
Estão corretas as assertivas:
I e II, apenas.
I, II, III e IV.
I, III e IV, apenas.
II, III e IV, apenas.
III e IV, apenas.
A Lei de Responsabilidade Fiscal tornou mais rígido o controle da despesa com gastos com pessoal, estabelecendo limites, inclusive, por Poder. Nos termos dessa legislação, são computadas como gastos com pessoal as despesas
com indenização por demissão de servidores ou empregados.
com incentivos à demissão voluntária.
decorrentes de contratação de empresa de consultoria mediante licitação.
com contrato de terceirização de mão de obra com substituição de pessoal.
relativas à convocação extraordinária de parlamentares.
Em relação ao que determina a Lei Complementar N.º 101/2000, é INCORRETO afirmar:
Na União e nos Estados a despesa total com pessoal não poderá exceder 50% e 60% da receita corrente líquida, respectivamente.
As operações de crédito por antecipação de receita, destinadas a cobrir insuficiências de caixa ou tesouraria fazem parte do cálculo do limite de endividamento do ente público.
A assunção, reconhecimento ou confissão de dívidas são equiparadas às operações de crédito.
As despesas realizadas sob a forma de empréstimo ou financiamento a contribuinte, com o intuito de promover incentivo fiscal, não devem ser computadas nas despesas de capital.
É vedada a realização de operação de crédito entre um ente da Federação, diretamente ou por intermédio de fundo, autarquia, fundação ou empresa estatal dependente.
Na verificação do atendimento dos limites para despesa com pessoal definidos no Art. 19 da Lei de Responsabilidade Fiscal (Lei Complementar n° 101 de 04 de maio de 2000), não serão computadas as despesas:
de indenização por demissão de servidores ou empregados
decorrentes de decisão judicial e da competência apurada no mês de referência e nos onze meses anteriores
relativas a incentivos à demissão voluntária
com pessoal, do Distrito Federal e dos Estados do Amapá e Roraima, custeadas com recursos transferidos pela União
com inativos, custeadas por recursos provenientes da arrecadação de contribuições dos segurados
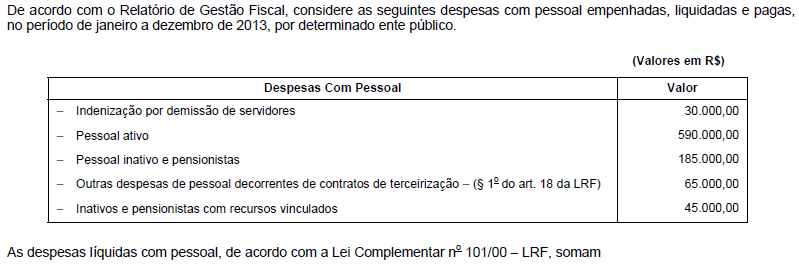
As despesas de indenização por demissão de empregados não são computadas no limite de despesa total com pessoal definido em lei.
Certo
Errado



