







Seu próximo nível começa aqui
Com a Assinatura Ilimitada, você tem tudo que precisa para sua aprovação.
Com a Assinatura Ilimitada, você combina prática, teoria e método em uma única assinatura com tudo que você precisa para sua aprovação.
Referente às despesas com pessoal, os valores dos contratos de terceirização de mão-de-obra que se referem à substituição de servidores e empregados públicos serão contabilizados como:
Outras Despesas de Pessoal.
Outras Despesas Variáveis – Pessoal Civil.
Ressarcimento de Despesas de Pessoal Requisitado.
Locação de Mão-de-Obra.
Considerando o demonstrativo a seguir e o que estabelece a Lei Complementar nº 101/2000 ou Lei de Responsabilidade Fiscal, pode-se afirmar que o valor das despesas com pessoal da administração pública considerado para efeito do limite estabelecido pela legislação é de:
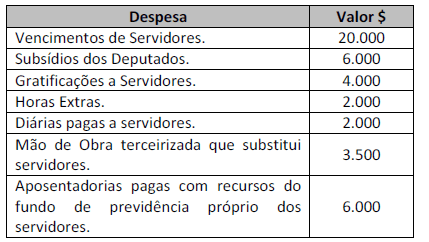
Segundo a lei de Responsabilidade Fiscal, assinale a alternativa incorreta:
A responsabilidade na gestão fiscal pressupõe a ação planejada e transparente, em que se previnem riscos e corrigem desvios capazes de afetar o equilíbrio das contas públicas, mediante o cumprimento de metas de resultados entre receitas e despesas e a obediência a limites e condições no que tange a renúncia de receita, geração de despesas com pessoal, da seguridade social e outras, dívidas consolidada e mobiliária, operações de crédito, inclusive por antecipação de receita, concessão de garantia e inscrição em Restos a Pagar;
Na verificação do atendimento dos limites definidos para despesa total com pessoal, serão computadas as despesas de indenização por demissão de servidores ou empregados;
Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação;
As previsões de receita observarão as normas técnicas e legais, considerarão os efeitos das alterações na legislação, da variação do índice de preços, do crescimento econômico ou de qualquer outro fator relevante e serão acompanhadas de demonstrativo de sua evolução nos últimos três anos, da projeção para os dois seguintes àquele a que se referirem, e da metodologia de cálculo e premissas utilizadas;
Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
Em um determinado ente estadual, o limite da despesa total com pessoal no âmbito do Poder Legislativo é de 60% para a Casa Legislativa e 40% para o Tribunal de Contas.
Sabendo-se que ao final do terceiro quadrimestre do último exercício financeiro encerrado, o ente estadual apurou uma receita corrente líquida de R$ 51,25 bilhões, o limite máximo da despesa total com pessoal da Assembleia Legislativa corresponde a:
Sobre os servidores públicos, analise as assertivas abaixo e assinale a alternativa CORRETA.
Os valores dos contratos de terceirização de mão-de-obra que se referem à substituição de servidores e empregados públicos serão contabilizados como "Outras Despesas de Pessoal".
O servidor público provido em cargo público efetivo passa a ser estável depois de decorridos dois anos de efetivo exercício.
O cargo em comissão destina-se apenas às atribuições de direção, chefia, secretaria e assessoramento e é considerado de livre nomeação e livre exoneração.
É constitucional toda modalidade de provimento que propicie ao servidor investir-se, sem prévia aprovação em concurso público destinado ao seu provimento, em cargo que não integra a carreira na qual anteriormente investido.
É possível que edital de certame público preveja o exame psicotécnico para habilitação de candidato em concurso público, prescindindo de lei para tal exigência.
A Lei Complementar 101, de 4 de maio de 2000, conhecida como Lei de Responsabilidade Fiscal, estabelece normas de finanças públicas voltadas para a responsabilidade na gestão fiscal. Dentre as normas estabelecidas estão os limites para despesa total com pessoal em cada ente da Federação.
Considerando os ditames da Lei de Responsabilidade Fiscal, pode-se afirmar que
as ações de controle da despesa total com pessoal se iniciam quando tal despesa ultrapassa os limites legais estabelecido.
as despesas relativas a incentivos à demissão voluntária de servidores são computadas para fins de apuração dos limites legais da despesa total com pessoal.
as despesas relativas a indenizações por demissão de servidores não são computadas para fins de apuração dos limites legais da despesa total com pessoal.
a verificação dos limites legais da despesa total com pessoal deve ser feita, no mínimo, ao final de cada semestre, podendo o gestor público antecipar tal verificação.
O limite de gastos da despesa Pessoal e endividamento público será calculado com base na Receita Corrente líquida, que é composta pelas seguintes fontes de Receita:
tributária, patrimonial, operações de crédito e alienação de bens móveis.
correntes e de capital arrecadadas no mês de referência e nos 11 meses anteriores.
correntes e de capital arrecadadas no semestre de referência.
tributária, patrimonial, industrial, agropecuária, serviços e outras receitas correntes.
corrente e de capital arrecadadas até o semestre de referência.
Em uma situação hipotética, o quadro de despesa com pessoal para apuração de limites da União ficou da seguinte forma:
(A) Despesas com Pessoal | 7.000,00 |
− Vencimentos | 1.000,00 |
− Vantagens fixas | 1.000,00 |
− Vantagens variáveis | 1.000,00 |
− Subsídios | 1.000,00 |
− Gratificações | 1.000,00 |
− Horas extras | 1.000,00 |
− Encargos sociais | 1.000,00 |
(B) Deduções | 3.000,00 |
− Terceirização de mão de obra com substituição de servidor | 1.000,00 |
− Indenização por demissão de servidores | 1.000,00 |
− Incentivos à demissão voluntária | 1.000,00 |
(A − B) Valor total para fins de apuração de limite | 4.000,00 |
Durante os trabalhos de revisão desse quadro, foi identificada falha e feita a devida correção, tornando o valor total para fins de apuração de limite (A − B) igual a
R$ 6.000,00, uma vez que terceirização de mão de obra com substituição de servidor não é dedução, mas despesa que entra no cômputo.
R$ 5.000,00, uma vez que terceirização de mão de obra com substituição de servidor não é dedução, mas despesa que entra no cômputo; e vantagens variáveis não entram no cômputo.
R$ 3.000,00, uma vez que vantagens variáveis não entram no cômputo.
R$ 3.000,00, uma vez que horas extras não entram no cômputo.
R$ 4.000,00, uma vez que terceirização de mão de obra com substituição de servidor não é dedução e entra no cômputo; e vantagens variáveis e horas extras não entram no cômputo.
Na Lei de responsabilidade fiscal nº 101/2000, artigo 19 fixa limites máximos para gastos com pessoal, calculados sobre a receita liquida para a união, estados e municípios. Quais são os limites?
União 50%, Estados e Municípios 60%.
60% para a União, Estados e Municípios.
45% para Estados, 50% para a União e 55% para os Municípios.
União 50%, Estados e Municípios 45%.
55% para os três níveis de governo.
Para os fins do disposto no caput do art. 169 da Constituição, a despesa total com pessoal, em cada período de apuração e em cada ente da Federação, não poderá exceder os percentuais da receita corrente líquida. Quanto a isso, marque a alternativa correta.
União: 50%, Estados: 60% e Municípios: 50%
União: 60%, Estados: 60% e Municípios: 60%
União: 50%, Estados: 60% e Municípios: 60%
União: 60%, Estados: 50% e Municípios: 50%



